| Introducción |
Copyright
© inmoley.com
|
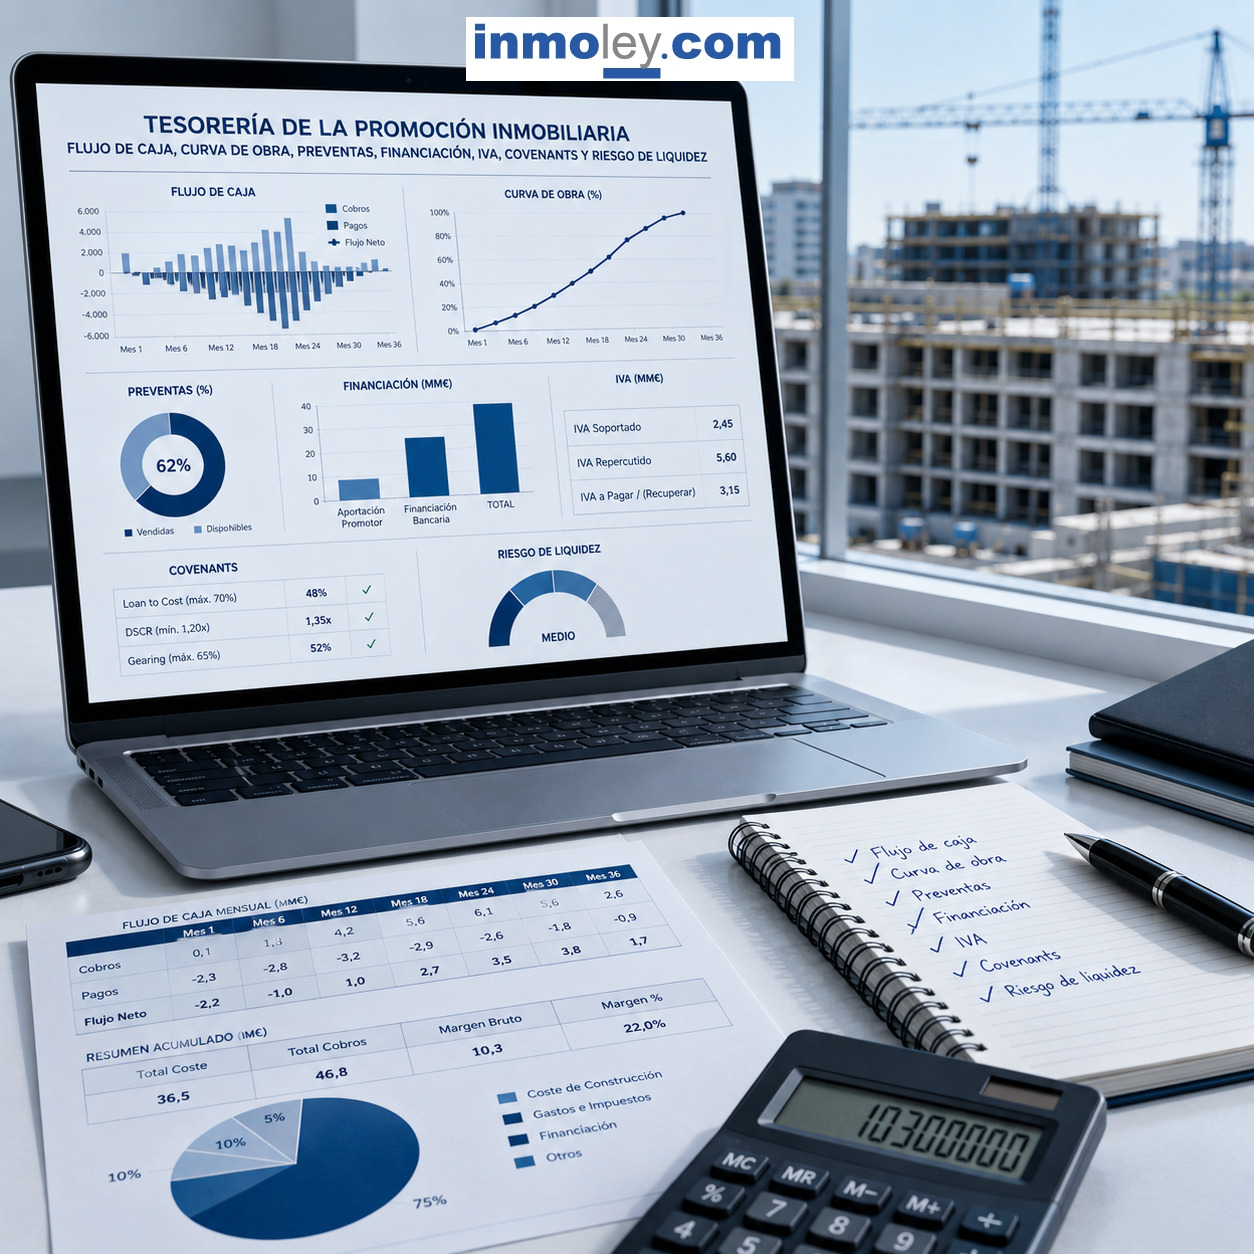
TESORERÍA DE LA PROMOCIÓN INMOBILIARIA:
LA CAJA VIVA QUE DECIDE EL ÉXITO DEL PROMOTOR
En la promoción inmobiliaria, la rentabilidad
prevista no siempre garantiza el éxito del proyecto. Una promoción
puede presentar un margen atractivo sobre el papel, contar con ventas razonables
y disponer de financiación aprobada, y aun así atravesar
una crisis de liquidez si las entradas y salidas de caja no están
correctamente coordinadas. El verdadero riesgo no aparece únicamente
en el coste total de la obra o en el precio de venta previsto, sino en
el calendario mensual de pagos, cobros, disposiciones bancarias, IVA, intereses,
certificaciones, preventas y escrituras.
La tesorería de la promoción inmobiliaria
es la caja viva del proyecto. Es el instrumento que permite saber si el
promotor podrá pagar el suelo, sostener la obra, atender al constructor,
cumplir con la entidad financiadora, gestionar los impuestos, anticipar
desviaciones y llegar a la entrega sin tensiones críticas. Por eso,
controlar la tesorería no es una tarea meramente contable, sino
una función estratégica de gestión, decisión
y supervivencia financiera.
Esta guía práctica ofrece una metodología
completa para diseñar, interpretar y actualizar el flujo de caja
mensual de una promoción inmobiliaria. A lo largo de sus capítulos
se analizan la curva de obra, las certificaciones, las preventas, los cobros
de compradores, el préstamo promotor, el IVA, los covenants, el
reporting bancario, los stress test de liquidez y los planes de emergencia
ante déficits temporales de caja. El objetivo es que el profesional
pueda pasar de una visión estática del presupuesto a una
gestión dinámica de la liquidez real del proyecto.
El lector encontrará herramientas para identificar
el déficit máximo de tesorería, localizar el mes crítico
de liquidez, anticipar el efecto de una certificación elevada, calcular
el impacto de un retraso de ventas, medir el coste de una subida del tipo
de interés, valorar la necesidad de financiación puente y
documentar las decisiones clave de cada fase de la promoción. También
se incluyen checklists, formularios y casos prácticos orientados
a facilitar la aplicación inmediata de los criterios explicados.
Para el promotor, el responsable financiero, el
inversor, el asesor técnico, el gestor de obra o el consultor inmobiliario,
dominar la tesorería de la promoción supone una ventaja profesional
decisiva. Permite negociar mejor con bancos, socios, constructores y compradores;
reduce el riesgo de improvisación; mejora el control de caja; refuerza
la confianza de financiadores e inversores; y facilita decisiones prudentes
antes de comprar suelo, iniciar obra, acelerar ventas o reestructurar pagos.
Invertir en conocimiento avanzado sobre tesorería
inmobiliaria es invertir en capacidad de anticipación. En un sector
donde los retrasos, los sobrecostes, el IVA, las certificaciones y los
covenants pueden cambiar por completo la evolución de una promoción,
disponer de un método claro de control mensual puede marcar la diferencia
entre una promoción ordenada y una crisis de liquidez.
Esta guía práctica está concebida
para profesionales que no quieren limitarse a revisar balances al final
del ejercicio, sino dirigir la promoción desde la caja real, con
datos actualizados, alertas tempranas y decisiones documentadas. La excelencia
en la gestión inmobiliaria empieza cuando el promotor comprende
que el beneficio previsto se gana al final, pero la liquidez se defiende
todos los meses.
|
| PARTE
PRIMERA. |
| LA TESORERÍA
DE LA PROMOCIÓN INMOBILIARIA COMO SISTEMA DE GESTIÓN DE LA
CAJA VIVA |
Copyright
© inmoley.com
|
| Capítulo
1. Naturaleza de la tesorería de la promoción inmobiliaria
y diferencia con la contabilidad general |
1. La tesorería de promoción
como instrumento de supervivencia financiera del promotor
a. Diferencia entre beneficio contable, margen
previsto y caja disponible
b. Importancia de la liquidez mensual frente al
resultado final de la promoción
c. Riesgo de promociones rentables que fracasan
por falta de caja
2. La caja viva de una promoción inmobiliaria
concreta
a. Entradas reales de caja: preventas, disposiciones
de préstamo, aportaciones propias y devoluciones fiscales
b. Salidas reales de caja: suelo, obra, licencias,
IVA, honorarios, intereses y gastos generales imputables
c. Desfase temporal entre devengo, certificación,
factura, cobro y pago
3. Relación entre tesorería, flujo
de caja y calendario de obra
a. Curva técnica de obra y curva financiera
de pagos
b. Incidencia de los hitos constructivos en las
necesidades de financiación
c. Riesgo de retrasos de obra sobre la liquidez
4. Diferencia entre control presupuestario y
gestión de tesorería
a. Presupuesto aprobado, presupuesto comprometido
y caja necesaria
b. Desviaciones de coste frente a desviaciones
de calendario
c. Necesidad de una lectura mensual y dinámica
5. La tesorería como herramienta de decisión
del promotor
a. Compra de suelo y necesidades iniciales de
caja
b. Inicio de obra condicionado a preventas y financiación
c. Decisiones de paralización, aceleración
o reestructuración
6. Errores habituales al confundir tesorería
con contabilidad
a. Considerar suficiente el control de gastos
sin calendario de pagos
b. Ignorar el IVA como tensión temporal
de caja
c. No anticipar covenants, vencimientos financieros
y déficits puntuales
|
| Capítulo
2. Ciclo completo de caja y mapa de riesgos de liquidez en la promoción
inmobiliaria |
1. Fase de adquisición de suelo y primeras
salidas de caja
a. Señal, arras, opción de compra
y precio aplazado
b. Due diligence, honorarios técnicos,
estudios y gastos notariales o registrales
c. Primeras necesidades de financiación
antes de generar ingresos
2. Fase de proyecto, licencias y preparación
de la promoción
a. Pagos a arquitectos, ingenierías, consultores
y asesores
b. Tasas, impuestos urbanísticos, avales
y garantías
c. Costes previos a obra y riesgo de inmovilización
de caja
3. Fase comercial, preventas y cobros anticipados
a. Gastos de marketing, oficina de ventas, agencia
y portal inmobiliario
b. Cobros de reservas, contratos privados y anticipos
de compradores
c. Riesgo de cancelaciones, devoluciones y retrasos
en firmas
4. Fase de construcción, certificaciones
y pagos de obra
a. Anticipos al constructor y pagos por certificaciones
b. Retenciones, modificados, revisiones de precio
y liquidación final
c. Diferencias entre avance físico y salida
real de caja
5. Fase de entrega, escrituración y cancelación
financiera
a. Entrada de caja por escrituras de compraventa
b. Cancelación parcial o total del préstamo
promotor
c. Pagos finales de obra, repasos, impuestos e
intereses
6. Mapa de riesgos de liquidez de la promoción
a. Riesgo por retraso de ingresos, preventas insuficientes
o
compradores incumplidores
b. Riesgo por incremento de salidas de caja, desviaciones
de obra o gastos financieros
c. Riesgo por covenants, calendario de disposiciones
insuficiente y gobierno interno deficiente
|
| PARTE
SEGUNDA. |
| MODELO
DE FLUJO DE CAJA MENSUAL DE LA PROMOCIÓN INMOBILIARIA |
Copyright
© inmoley.com
|
| Capítulo
3. Diseño del modelo de flujo de caja mensual de la promoción |
1. Estructura básica del modelo de tesorería
mensual
a. Meses de análisis desde compra de suelo
hasta cierre postentrega
b. Separación entre ingresos, salidas,
financiación y saldo de caja
c. Lectura acumulada y lectura mensual
2. Ingresos operativos de la promoción
a. Reservas y señales
b. Anticipos de contratos privados
c. Cobros finales en escritura pública
3. Salidas operativas de la promoción
a. Suelo, urbanización, obra y honorarios
técnicos
b. Gastos comerciales, jurídicos, administrativos
y de gestión
c. Impuestos, tasas, IVA y costes financieros
4. Movimientos de financiación
a. Aportaciones de capital del promotor
b. Disposiciones del préstamo promotor
c. Pólizas puente, préstamos subordinados
y financiación alternativa
5. Saldos críticos del modelo
a. Caja inicial
b. Caja final mensual
c. Déficit máximo acumulado y mes
de máxima tensión
6. Presentación profesional del modelo
a. Panel resumen para el promotor
b. Panel para entidades financiadoras
c. Panel de seguimiento mensual para obra, ventas
y financiación
|
| Capítulo
4. Hipótesis de entrada del flujo de caja de la promoción |
1. Hipótesis de calendario
a. Fecha de compra de suelo
b. Fecha de licencia, inicio de obra y fin de
obra
c. Fecha de entregas, escrituras y cierre financiero
2. Hipótesis de coste
a. Coste de suelo y pagos aplazados
b. Coste de obra, urbanización y contingencias
c. Coste comercial, técnico, financiero
y fiscal
3. Hipótesis de ventas y preventas
a. Precio medio de venta
b. Ritmo mensual de absorción comercial
c. Porcentaje de cobro en reserva, contrato y
escritura
4. Hipótesis de financiación
a. Importe máximo financiable
b. Tipo de interés, comisiones y calendario
de disposiciones
c. Condiciones para liberar fondos
5. Hipótesis fiscales y de IVA
a. IVA soportado en suelo, obra y servicios
b. IVA repercutido en ventas
c. Calendario de liquidación, compensación
o devolución
6. Hipótesis de contingencia y seguridad
a. Colchón mínimo de tesorería
b. Reserva para desviaciones de obra
c. Reserva para retrasos comerciales o financieros
|
| Capítulo
5. Lectura e interpretación del flujo de caja de la promoción |
1. Identificación del déficit
máximo de tesorería
a. Mes de mayor necesidad de caja
b. Importe máximo a financiar
c. Relación entre déficit máximo
y margen esperado
2. Análisis del punto de equilibrio de
caja
a. Momento en que la promoción deja de
consumir caja
b. Preventas necesarias para estabilizar la liquidez
c. Entregas necesarias para amortizar financiación
3. Curva de caja acumulada
a. Caja negativa acumulada
b. Recuperación progresiva por ventas y
financiación
c. Caja final libre del promotor
4. Lectura de sensibilidad mensual
a. Retraso de tres meses en ventas
b. Incremento del 5 % o 10 % en coste de obra
c. Subida del tipo de interés
5. Alertas tempranas de tensión de caja
a. Saldo mensual inferior al colchón mínimo
b. Disposiciones bancarias insuficientes
c. Concentración de pagos en meses críticos
6. Uso del flujo de caja en comités de
inversión
a. Aprobación de compra de suelo
b. Decisión de inicio de obra
c. Seguimiento mensual hasta cierre de promoción
|
| PARTE
TERCERA. |
| CURVA DE
OBRA, CERTIFICACIONES Y SALIDAS DE CAJA |
Copyright
© inmoley.com
|
| Capítulo
6. Curva de obra y curva de pagos en la promoción inmobiliaria |
1. Concepto de curva de obra
a. Distribución temporal del avance físico
b. Relación con capítulos de obra
c. Diferencia entre obra ejecutada y obra certificada
2. Curva de pagos al constructor
a. Anticipos de obra
b. Certificaciones mensuales
c. Retenciones, acopios y liquidación final
3. Diferencia entre curva técnica y curva
financiera
a. Avance físico sin salida inmediata de
caja
b. Facturación anticipada o retrasada
c. Incidencia de la forma de pago pactada
4. Curva típica de obra residencial
a. Fase inicial de movimiento de tierras y cimentación
b. Fase de estructura e instalaciones
c. Fase de acabados, repasos y entrega
5. Integración de la curva de obra en
el flujo de caja
a. Distribución mensual del coste de obra
b. Ajuste por IVA soportado
c. Relación con disposiciones del préstamo
promotor
6. Riesgos de una curva de obra mal estimada
a. Infraestimación de pagos en meses centrales
b. Falta de liquidez para certificaciones críticas
c. Desviaciones entre planificación y ejecución
real
|
| Capítulo
7. Certificaciones de obra y control de pagos mensuales |
1. Naturaleza de la certificación de
obra
a. Medición de obra ejecutada
b. Validación técnica por dirección
facultativa
c. Base para facturación y pago
2. Circuito de aprobación de certificaciones
a. Emisión por el constructor
b. Revisión técnica y económica
c. Autorización de pago por el promotor
3. Impacto de las certificaciones en la tesorería
a. Fecha de certificación
b. Fecha de factura
c. Fecha real de pago
4. Certificaciones, banco y préstamo
promotor
a. Revisión bancaria de avance de obra
b. Tasaciones intermedias
c. Liberación de disposiciones contra certificación
5. Retenciones y garantías en certificaciones
a. Retención por garantía
b. Retención por defectos o trabajos pendientes
c. Liberación de retenciones al cierre
6. Riesgos prácticos de certificaciones
mal gestionadas
a. Pagos duplicados o anticipados
b. Pagos sin avance físico real
c. Bloqueo de disposiciones bancarias por documentación
incompleta
|
| Capítulo
8. Desviaciones de coste de obra y efecto sobre la liquidez |
1. Tipología de desviaciones de coste
a. Incrementos por mediciones reales
b. Modificados de proyecto
c. Reclamaciones del constructor
2. Desviaciones por inflación y revisión
de precios
a. Materiales de construcción
b. Mano de obra y subcontratas
c. Energía, transporte y suministros
3. Desviaciones por retrasos de obra
a. Mayor coste indirecto
b. Más intereses financieros
c. Retraso de escrituras e ingresos finales
4. Desviaciones por defectos de planificación
a. Presupuesto inicial incompleto
b. Falta de contingencia
c. Infravaloración de urbanización
o acometidas
5. Tratamiento de desviaciones en el flujo de
caja
a. Reestimación mensual
b. Escenario base, adverso y crítico
c. Comunicación al banco y al comité
de inversión
6. Medidas correctoras ante desviaciones de
obra
a. Renegociación de calendario de pagos
b. Revisión de alcance técnico
c. Refuerzo de financiación puente o aportaciones
propias
|
| PARTE
CUARTA. |
| PREVENTAS,
COBROS DE CLIENTES Y RITMO COMERCIAL COMO FUENTE DE TESORERÍA |
Copyright
© inmoley.com
|
| Capítulo
9. Preventas y tesorería de la promoción inmobiliaria |
1. Función financiera de las preventas
a. Validación comercial del proyecto
b. Reducción del riesgo percibido por el
banco
c. Entrada anticipada de caja
2. Calendario de preventas
a. Lanzamiento comercial
b. Reservas iniciales
c. Contratos privados y pagos aplazados
3. Estructura de cobros del comprador
a. Señal o reserva
b. Pagos durante obra
c. Pago final en escritura
4. Preventas exigidas por entidades financieras
a. Porcentaje mínimo de unidades vendidas
b. Porcentaje mínimo de ingresos comprometidos
c. Preventas válidas y preventas no computables
5. Riesgo de preventas insuficientes
a. Retraso en inicio de obra
b. Menor disposición bancaria
c. Necesidad de financiación adicional
6. Riesgo de preventas mal estructuradas
a. Precios demasiado bajos
b. Calendario de cobro débil
c. Cancelaciones o incumplimientos de compradores
|
| Capítulo
10. Ritmo de ventas, absorción comercial, cancelaciones y caja mensual |
1. Concepto de ritmo de absorción
a. Ventas mensuales previstas
b. Ventas acumuladas
c. Comparación con el plan comercial
2. Relación entre absorción y
flujo de caja
a. Cobros por reservas
b. Cobros por contratos privados
c. Cobros por entregas y escrituras
3. Segmentación de ventas por tipología
a. Viviendas principales
b. Locales, garajes y trasteros
c. Unidades premium o de rotación lenta
4. Cancelaciones, devoluciones y retrasos de
compradores
a. Cancelaciones de reservas
b. Retrasos en pagos de contratos privados
c. Retrasos en escrituras por financiación
del comprador final
5. Decisiones comerciales con impacto en caja
a. Descuentos por pago anticipado
b. Incentivos comerciales
c. Reordenación de precios por fases
6. Indicadores mensuales de seguimiento
a. Unidades vendidas
b. Importe contratado
c. Caja cobrada, caja pendiente y riesgo de devolución
|
| PARTE
QUINTA. |
| FINANCIACIÓN
DE LA PROMOCIÓN, PRÉSTAMO PROMOTOR Y NECESIDADES PUENTE |
Copyright
© inmoley.com
|
| Capítulo
11. Estructura de financiación de la promoción inmobiliaria |
1. Fuentes de financiación del promotor
a. Fondos propios
b. Préstamo promotor
c. Financiación alternativa o subordinada
2. Financiación del suelo
a. Compra con recursos propios
b. Precio aplazado
c. Préstamo puente de suelo
3. Financiación de obra
a. Disposiciones contra certificaciones
b. Financiación de IVA
c. Financiación de gastos técnicos
y comerciales
4. Financiación de ventas y entregas
a. Subrogación de compradores
b. Cancelación parcial por escrituras
c. Liberación de cargas por unidad
5. Coste financiero de la promoción
a. Intereses
b. Comisiones
c. Gastos de formalización y garantías
6. Equilibrio entre deuda, preventas y fondos
propios
a. Loan to Cost
b. Loan to Value
c. Capital mínimo exigido al promotor
|
| Capítulo
12. Préstamo promotor y calendario de disposiciones |
1. Naturaleza del préstamo promotor
a. Finalidad específica
b. Vinculación a la promoción
c. Control bancario del destino de fondos
2. Tramos habituales del préstamo
a. Tramo suelo
b. Tramo obra
c. Tramo IVA o gastos asociados
3. Condiciones previas a la primera disposición
a. Licencia o autorización urbanística
suficiente
b. Preventas mínimas
c. Tasación y documentación técnica
4. Disposiciones mensuales durante obra
a. Relación con certificaciones
b. Relación con avance de obra
c. Retenciones bancarias
5. Amortización del préstamo promotor
a. Amortización por escrituras
b. Cancelación por fases
c. Amortización final de saldo pendiente
6. Errores frecuentes en la planificación
del préstamo
a. No prever meses sin disposición
b. Ignorar límites de financiación
sobre coste
c. No coordinar banco, obra y ventas
|
| Capítulo
13. Financiación puente y soluciones ante déficits temporales
de caja |
1. Naturaleza del déficit temporal de
tesorería
a. Promoción viable con tensión
puntual
b. Desfase entre pagos y cobros
c. Necesidad de caja antes de entregas
2. Pólizas de crédito y líneas
puente
a. Uso adecuado
b. Coste financiero
c. Riesgo de renovación
3. Préstamos subordinados o participativos
a. Aportación de socios
b. Financiación mezzanine
c. Impacto sobre covenants bancarios
4. Aplazamientos con proveedores y constructor
a. Renegociación de certificaciones
b. Calendario de pagos diferidos
c. Riesgo de paralización de obra
5. Anticipos comerciales
a. Descuentos por pronto pago
b. Pagos reforzados en contrato privado
c. Riesgo de tensionar al comprador
6. Plan de contingencia de liquidez
a. Identificación del déficit
b. Selección de la herramienta financiera
c. Control mensual hasta normalización
|
| PARTE
SEXTA. |
| IVA, IMPUESTOS
Y EFECTO FISCAL SOBRE LA TESORERÍA DE LA PROMOCIÓN |
Copyright
© inmoley.com
|
| Capítulo
14. IVA soportado, IVA repercutido y tensión de caja |
1. IVA como factor crítico de tesorería
a. Diferencia entre impuesto devengado y caja
disponible
b. IVA soportado en obra y servicios
c. IVA repercutido en ventas
2. IVA en la compra de suelo y activos
a. Operaciones sujetas
b. Operaciones exentas o no sujetas según
jurisdicción
c. Impacto financiero de la tributación
indirecta
3. IVA durante la obra
a. Facturas del constructor
b. Honorarios técnicos
c. Servicios comerciales y profesionales
4. IVA en preventas y entregas
a. Anticipos de compradores
b. Devengo por pagos anticipados
c. Escritura y liquidación final
5. Compensación, devolución y
calendario fiscal
a. Liquidaciones periódicas
b. Saldos a compensar
c. Solicitudes de devolución y plazos de
recuperación
6. Riesgos de tesorería por mala planificación
del IVA
a. Falta de financiación del IVA soportado
b. Desfase entre pago al proveedor y recuperación
fiscal
c. Errores de calendario fiscal en el flujo de
caja
|
| Capítulo
15. Otros impuestos, tasas, garantías y cargas con efecto en caja |
1. Impuestos vinculados a la adquisición
del suelo
a. Tributos indirectos
b. Gastos notariales y registrales
c. Cargas urbanísticas asumidas por el
promotor
2. Tasas y licencias
a. Licencia de obra
b. Tasas urbanísticas
c. Autorizaciones sectoriales
3. Avales y garantías administrativas
a. Garantías de urbanización
b. Garantías medioambientales
c. Garantías de reposición o conservación
4. Tributos durante la ejecución
a. Impuestos locales
b. Tasas de ocupación, acometidas o servicios
c. Otros pagos públicos periódicos
5. Fiscalidad en la entrega y cierre
a. Tributación de ventas
b. Plusvalías o impuestos equivalentes
c. Liquidaciones finales
6. Integración fiscal en el plan de tesorería
a. Calendario fiscal mensual
b. Reserva de caja para pagos públicos
c. Coordinación entre asesor fiscal y responsable
de tesorería
|
| PARTE
SÉPTIMA. |
| COVENANTS,
REPORTING BANCARIO Y CONTROL DEL RIESGO DE LIQUIDEZ |
Copyright
© inmoley.com
|
| Capítulo
16. Covenants, reporting mensual y stress test de liquidez |
1. Concepto y función de los covenants
financieros
a. Protección del financiador
b. Disciplina financiera del promotor
c. Indicadores de alerta temprana
2. Covenants de preventas, coste, deuda y calendario
a. Nivel mínimo de preventas
b. Límite de desviación de obra
c. Loan to Cost, Loan to Value, hitos constructivos
y fecha máxima de entrega
3. Consecuencias del incumplimiento de covenants
a. Bloqueo de disposiciones
b. Exigencia de aportaciones adicionales
c. Reestructuración o vencimiento anticipado
4. Reporting mensual al banco, socios e inversores
a. Estado de obra, certificaciones y desviaciones
b. Estado de ventas, reservas, contratos y escrituras
previstas
c. Estado de caja, saldo dispuesto, saldo disponible,
intereses y vencimientos
5. Stress test de liquidez de la promoción
a. Retraso de ventas
b. Incremento de coste de obra
c. Subida del tipo de interés o retraso
de entregas
6. Plan de respuesta ante escenarios de estrés
a. Aportación adicional
b. Financiación puente
c. Reprogramación de obra, ventas o pagos
|
| PARTE
OCTAVA. |
| GESTIÓN
OPERATIVA, GOBIERNO INTERNO E IMPLANTACIÓN DEL SISTEMA DE TESORERÍA |
Copyright
© inmoley.com
|
| Capítulo
17. Organización, decisiones críticas e implantación
práctica de la tesorería de promoción |
1. Responsable de tesorería de la promoción
a. Funciones mensuales
b. Relación con dirección financiera
c. Relación con obra, ventas y banco
2. Comité de tesorería de promoción
a. Periodicidad
b. Documentación previa
c. Decisiones y actas
3. Coordinación con dirección
de obra, equipo comercial y financiadores
a. Certificaciones previstas, modificados y avance
físico
b. Ritmo de ventas, cobros pendientes, cancelaciones
y escrituras previstas
c. Disposiciones, cumplimiento de covenants e
información bancaria requerida
4. Decisiones críticas de tesorería
durante la promoción
a. Compra de suelo, lanzamiento comercial e inicio
de obra
b. Aceleración o ralentización de
obra
c. Ajuste de precios y activación del plan
de emergencia
5. Implantación práctica del sistema
de tesorería
a. Diagnóstico inicial de la promotora
b. Creación del modelo estándar
de flujo de caja, curva de obra y preventas
c. Calendario mensual de actualización
6. Conclusiones operativas para el promotor
inmobiliario
a. Caja antes que beneficio contable y liquidez
antes que margen teórico
b. Obra, ventas y financiación conectadas
en un único modelo mensual
c. Promoción controlada por caja, riesgos
anticipados y decisiones documentadas
|
| PARTE
NOVENA. |
| CHECKLISTS
Y FORMULARIOS DE TESORERÍA DE LA PROMOCIÓN INMOBILIARIA:
FLUJO DE CAJA, CURVA DE OBRA, PREVENTAS, FINANCIACIÓN, IVA, COVENANTS
Y RIESGO DE LIQUIDEZ |
Copyright
© inmoley.com
|
| Capítulo
18. Checklists de diagnóstico inicial de tesorería antes
de comprar suelo |
1. CHECKLIST. Caja inicial del promotor antes
de comprar suelo
Sección 1. Identificación de la
operación analizada
Sección 2. Fondos propios disponibles
Sección 3. Aportaciones comprometidas
Sección 4. Reservas de liquidez no comprometidas
Sección 5. Conclusión de caja inicial
2. CHECKLIST. Pagos de suelo, precio aplazado
y condiciones suspensivas
Sección 1. Datos generales del suelo
Sección 2. Precio inicial
Sección 3. Precio aplazado
Sección 4. Condiciones suspensivas y vencimientos
Sección 5. Conclusión de pagos de
suelo
3. CHECKLIST. Costes previos a obra: proyecto,
licencias, estudios, honorarios y tasas
Sección 1. Datos de control preobra
Sección 2. Proyecto
Sección 3. Licencias
Sección 4. Estudios, honorarios y tasas
complementarias
Sección 5. Riesgo de inmovilización
de caja preobra
4. CHECKLIST. Financiabilidad inicial: tasación,
preventas y aportación mínima del promotor
Sección 1. Datos financieros generales
Sección 2. Valor de tasación
Sección 3. Preventas esperadas
Sección 4. Aportación mínima
del promotor
Sección 5. Conclusión de financiabilidad
inicial
5. CHECKLIST. Déficit máximo estimado,
mes crítico y fuente de cobertura
Sección 1. Datos generales del flujo de
caja preliminar
Sección 2. Mes crítico
Sección 3. Importe crítico
Sección 4. Fuente de cobertura
Sección 5. Conclusión del déficit
máximo
6. CHECKLIST. Decisión de compra de suelo:
margen, liquidez y riesgos no asumibles
Sección 1. Datos de la decisión
Sección 2. Margen mínimo
Sección 3. Liquidez mínima
Sección 4. Riesgos no asumibles
Sección 5. Condiciones de aprobación
de la compra
Sección 6. Decisión final
|
| Capítulo
19. Formularios técnicos de flujo de caja mensual de la promoción |
1. FORMULARIO. Hipótesis generales del
flujo de caja mensual de la promoción
Sección 1. Calendario de suelo, licencia,
obra y entrega
Sección 2. Superficies, unidades y precios
Sección 3. Estructura de financiación
2. FORMULARIO. Entradas de caja de la promoción:
reservas, contratos, escrituras y disposiciones bancarias
Sección 1. Reservas
Sección 2. Contratos privados
Sección 3. Escrituras y cobros finales
Sección 4. Disposiciones bancarias
Sección 5. Resumen mensual de entradas
proyectadas
3. FORMULARIO. Salidas de caja de la promoción:
suelo, urbanización, obra, IVA, intereses, honorarios y gastos comerciales
Sección 1. Suelo y urbanización
Sección 2. Obra y certificaciones
Sección 3. IVA, intereses, honorarios y
gastos comerciales
Sección 4. Salidas no recurrentes y cierre
4. FORMULARIO. Saldo mensual de caja: caja inicial,
variación mensual, caja final y déficit acumulado
Sección 1. Caja inicial
Sección 2. Variación mensual
Sección 3. Caja final y déficit
acumulado
Sección 4. Control de saldo por fases temporales
5. FORMULARIO. Alertas de liquidez: caja negativa,
saldo inferior al colchón mínimo y vencimientos concentrados
Sección 1. Parámetros generales
de alerta
Sección 2. Mes con caja negativa
Sección 3. Mes con saldo inferior al colchón
mínimo
Sección 4. Mes con vencimientos concentrados
Sección 5. Registro de medidas de respuesta
6. FORMULARIO. Actualización mensual
del flujo de caja: real del mes, reestimación futura y explicación
de desviaciones
Sección 1. Real del mes
Sección 2. Reestimación de meses
futuros
Sección 3. Explicación de desviaciones
Sección 4. Medidas correctoras aprobadas
Sección 5. Aprobación de la versión
actualizada
|
| Capítulo
20. Checklists y formularios de curva de obra, certificaciones y pagos |
1. CHECKLIST. Curva de obra de la promoción:
calendario por capítulos, distribución mensual del coste
y meses de máxima certificación
Sección 1. Datos generales de la curva
de obra
Sección 2. Calendario por capítulos
Sección 3. Distribución mensual
del coste
Sección 4. Identificación de meses
de máxima certificación
Sección 5. Conclusión de la curva
de obra
2. FORMULARIO. Certificación mensual
de obra: obra ejecutada, obra certificada, importe aprobado y fecha de
pago
Sección 1. Datos generales de la certificación
Sección 2. Obra ejecutada
Sección 3. Obra certificada
Sección 4. Importe aprobado y fecha de
pago
Sección 5. Validación final de la
certificación
3. CHECKLIST. Revisión de certificaciones:
coincidencia con contrato, validación técnica y control de
retenciones
Sección 1. Coincidencia con contrato
Sección 2. Validación técnica
Sección 3. Control de retenciones
Sección 4. Revisión de duplicidades
y anticipos
Sección 5. Conclusión de revisión
de certificación
4. FORMULARIO. Desviaciones de obra: desviación
aprobada, desviación pendiente de aprobar y efecto sobre tesorería
Sección 1. Datos generales de la desviación
Sección 2. Desviación aprobada
Sección 3. Desviación pendiente
de aprobar
Sección 4. Efecto sobre tesorería
Sección 5. Decisión y seguimiento
5. CHECKLIST. Pagos al constructor: vencimientos,
retenciones y pagos condicionados a financiación
Sección 1. Vencimientos
Sección 2. Retenciones
Sección 3. Pagos condicionados a financiación
Sección 4. Priorización de pagos
al constructor
Sección 5. Conclusión de pagos al
constructor
6. FORMULARIO. Previsión trimestral de
obra: certificaciones previstas, disposiciones bancarias esperadas y déficit
o excedente previsto
Sección 1. Datos generales del trimestre
Sección 2. Certificaciones previstas
Sección 3. Disposiciones bancarias esperadas
Sección 4. Déficit o excedente previsto
Sección 5. Plan de actuación trimestral
|
| Capítulo
21. Checklists y formularios de preventas, cobros de compradores y escrituras |
1. CHECKLIST. Reservas de compradores: unidad
reservada, importe cobrado y condiciones de devolución
Sección 1. Datos generales de la reserva
Sección 2. Unidad reservada
Sección 3. Importe cobrado
Sección 4. Condiciones de devolución
Sección 5. Seguimiento comercial y financiero
2. FORMULARIO. Contrato privado de compraventa:
precio total, calendario de pagos e importe pendiente hasta escritura
Sección 1. Identificación del contrato
privado
Sección 2. Precio total
Sección 3. Calendario de pagos
Sección 4. Importe pendiente hasta escritura
Sección 5. Estado de cumplimiento y alertas
3. CHECKLIST. Preventas computables para financiación:
contrato firmado, pago recibido y solvencia del comprador
Sección 1. Datos generales de computabilidad
Sección 2. Contrato firmado
Sección 3. Pago recibido
Sección 4. Solvencia del comprador
Sección 5. Conclusión de preventas
computables
4. FORMULARIO. Control de cobros: cobro previsto,
cobro real, retraso y medida correctora
Sección 1. Datos generales del control
de cobros
Sección 2. Cobro previsto
Sección 3. Cobro real
Sección 4. Retraso y medida correctora
Sección 5. Efecto sobre tesorería
5. CHECKLIST. Escrituras: documentación
de entrega, financiación del comprador y cancelación de cargas
Sección 1. Datos generales de la escritura
Sección 2. Documentación de entrega
Sección 3. Financiación del comprador
Sección 4. Cancelación de cargas
Sección 5. Conclusión de escritura
6. FORMULARIO. Cancelaciones y sustituciones:
unidad cancelada, caja devuelta o retenida y nueva venta sustitutiva
Sección 1. Datos generales de la cancelación
Sección 2. Unidad cancelada
Sección 3. Caja devuelta o retenida
Sección 4. Nueva venta sustitutiva
Sección 5. Efecto sobre tesorería
y financiación
Sección 6. Cierre de la cancelación
|
| Capítulo
22. Checklists y formularios de financiación, IVA, covenants y riesgo
de liquidez |
1. CHECKLIST. Préstamo promotor: importe
aprobado, condiciones previas y calendario de disposiciones
Sección 1. Datos generales del préstamo
promotor
Sección 2. Importe aprobado
Sección 3. Condiciones previas
Sección 4. Calendario de disposiciones
Sección 5. Conclusión del checklist
de préstamo promotor
2. FORMULARIO. Control de deuda: saldo dispuesto,
saldo disponible, intereses devengados y pagados
Sección 1. Datos generales de control de
deuda
Sección 2. Saldo dispuesto
Sección 3. Saldo disponible
Sección 4. Intereses devengados y pagados
Sección 5. Amortización prevista
y riesgo de deuda residual
3. CHECKLIST. IVA de la promoción: IVA
soportado, IVA repercutido e IVA a pagar, compensar o solicitar en devolución
Sección 1. Datos generales de control fiscal
Sección 2. IVA soportado
Sección 3. IVA repercutido
Sección 4. IVA a pagar, compensar o solicitar
en devolución
Sección 5. Riesgos fiscales con efecto
en tesorería
4. FORMULARIO. Covenants: covenant exigido,
valor real mensual y riesgo de incumplimiento
Sección 1. Datos generales de seguimiento
de covenants
Sección 2. Covenant exigido
Sección 3. Valor real mensual
Sección 4. Riesgo de incumplimiento
Sección 5. Plan de acción y reporting
5. CHECKLIST. Stress test de liquidez: retraso
de ventas, aumento de coste y subida del tipo de interés
Sección 1. Datos generales del stress test
Sección 2. Retraso de ventas
Sección 3. Aumento de coste
Sección 4. Subida del tipo de interés
Sección 5. Escenario combinado y conclusión
6. FORMULARIO. Plan de liquidez de emergencia:
déficit detectado, medida propuesta, responsable, plazo y efecto
esperado
Sección 1. Déficit detectado
Sección 2. Medida propuesta 1: financiación
puente
Sección 3. Medida propuesta 2: aportación
contingente del promotor
Sección 4. Medida propuesta 3: reprogramación
de pagos
Sección 5. Medida propuesta 4: refuerzo
de cobros de compradores
Sección 6. Efecto agregado del plan de
liquidez
Sección 7. Seguimiento y cierre del plan
de emergencia
|
| PARTE
DÉCIMA. |
| PRÁCTICA
DE TESORERÍA DE LA PROMOCIÓN INMOBILIARIA: FLUJO DE CAJA,
CURVA DE OBRA, PREVENTAS, FINANCIACIÓN, IVA, COVENANTS Y RIESGO
DE LIQUIDEZ |
Copyright
© inmoley.com
|
| Capítulo
23. Casos prácticos de flujo de caja y curva de obra en España
y Latinoamérica |
1. Caso de promoción residencial con
déficit de caja en mitad de obra
a. Causa del déficit
b. Reestimación del flujo de caja
c. Solución mediante ajuste de disposiciones
2. Caso de curva de obra mal distribuida
a. Concentración de certificaciones
b. Falta de caja en meses centrales
c. Reprogramación de pagos al constructor
3. Caso de retraso de licencia y coste financiero
adicional
a. Salidas previas ya comprometidas
b. Financiación bloqueada
c. Medidas de reducción de tensión
4. Caso de obra acelerada sin ventas suficientes
a. Mayor salida de caja
b. Preventas insuficientes
c. Necesidad de financiación puente
5. Caso de promoción por fases
a. Separación de caja por fase
b. Riesgo de financiar una fase con otra
c. Control independiente de tesorería
6. Caso de liquidación final de obra
con desviaciones
a. Reclamaciones del constructor
b. Retenciones pendientes
c. Impacto en caja final del promotor
|
| Capítulo
24. Casos prácticos de preventas, financiación, IVA y covenants |
1. Caso de preventas insuficientes para disponer
del préstamo promotor
a. Requisito bancario incumplido
b. Plan comercial de refuerzo
c. Nueva estructura de aportación propia
2. Caso de cancelaciones de compradores antes
de escritura
a. Pérdida de caja prevista
b. Riesgo de incumplir covenants
c. Sustitución comercial y renegociación
bancaria
3. Caso de IVA soportado que genera tensión
financiera
a. Pagos a constructor
b. Retraso en recuperación o compensación
c. Línea específica para financiar
IVA
4. Caso de incumplimiento de covenant de coste
a. Desviación de obra
b. Bloqueo de nuevas disposiciones
c. Aportación adicional y plan de corrección
5. Caso de subida del tipo de interés
a. Mayor coste financiero mensual
b. Reducción del margen del promotor
c. Revisión de precios y financiación
6. Caso de retraso de escrituras
a. Prolongación de deuda
b. Más intereses
c. Plan de liquidez hasta entrega
|
| Capítulo
25. Casos prácticos de crisis de liquidez y reestructuración
de tesorería |
1. Caso de promoción viable con falta
puntual de caja
a. Diagnóstico del déficit
b. Priorización de pagos
c. Financiación puente
2. Caso de paralización parcial de obra
a. Falta de pago al constructor
b. Riesgo contractual
c. Acuerdo de continuidad
3. Caso de promotor con varias promociones y
caja mezclada
a. Falta de separación de tesorerías
b. Riesgo de contagio financiero
c. Implantación de control por promoción
4. Caso de venta acelerada con descuento para
generar caja
a. Necesidad inmediata de liquidez
b. Impacto en margen
c. Comparación con financiación
alternativa
5. Caso de refinanciación del préstamo
promotor
a. Vencimiento próximo
b. Entregas retrasadas
c. Negociación con banco e inversores
6. Caso de cierre de promoción con caja
retenida
a. Retenciones de obra
b. Garantías pendientes
c. Liquidación final y caja libre del promotor
Copyright © inmoley.com. Todos los derechos reservados.
|