DUE DILIGENCE PARA LA COMPRA DE UN CENTRO COMERCIAL: CONTRATOS, RENT ROLL, OCUPACIÓN, OPERADORES, GASTOS, CAPEX, FINANCIACIÓN Y AJUSTE DE PRECIO
SÍGUENOS  | COMPARTE ESTA GUÍA | GOOGLE Añadir inmoley.com como fuente preferida |
 Copyright © inmoley.com | UNA GUÍA PROFESIONAL PARA LA TOMA DE DECISIONESGuía profesional de due diligence para la compra de un centro comercial: auditoría de contratos, rent roll, ocupación, operadores, gastos, NOI, CAPEX, financiación y ajuste de precio. Incluye índice completo, checklists, formularios y casos prácticos para profesionales inmobiliarios.
|
COMPRAR LA GUÍA PRÁCTICA
Te ofrecemos dos formas de compra para que elijas la que te resulte más cómoda. El precio vigente aparece en cada plataforma.
EDICIÓN PROFESIONAL PDF IMPRIMIBLE Y PERSONALIZADOPago seguro mediante Gumroad. Tras completar el pago recibirás el enlace de descarga de la edición PDF personalizada, según las condiciones de la plataforma. COMPRAR EDICIÓN PDF | EDICIÓN DIGITAL GOOGLE PLAY LIBROSEdición de lectura digital en la plataforma Google Play Libros, con las herramientas habituales de lectura de Google. VER EN GOOGLE PLAY LIBROS |
ANTES DE COMPRAR: CONSULTE EL ÍNDICE
Revise la estructura y el alcance temático de la publicación a través de la vista previa en PDF.
ABRIR PDF DE MUESTRA¿QUÉ APRENDERÁ?
UNA GUÍA PRÁCTICA PARA ANALIZAR LOS RIESGOS Y DETERMINAR EL VERDADERO VALOR DE UN CENTRO COMERCIAL ANTES DE SU ADQUISICIÓN
UNA GUÍA PRÁCTICA PARA ANALIZAR LOS RIESGOS Y DETERMINAR EL VERDADERO VALOR DE UN CENTRO COMERCIAL ANTES DE SU ADQUISICIÓN Esta guía está especialmente dirigida a responsables de activos inmobiliarios, responsables de centros comerciales, promotores, inversores patrimonialistas, consultores inmobiliarios, técnicos y asesores jurídicos que intervienen en operaciones de adquisición de centros comerciales. Ofrece una visión práctica y multidisciplinar de la due diligence, desde la auditoría de contratos de arrendamiento, rent roll, ocupación y operadores hasta la revisión de gastos operativos, CAPEX, contingencias jurídicas, financiación y ajuste del precio de compraventa. Su enfoque permite comprender cómo las diferencias entre las rentas anunciadas y los ingresos realmente sostenibles, las necesidades de inversión y las obligaciones pendientes pueden modificar significativamente el valor económico de un inmueble comercial. Uno de sus principales valores es la incorporación de formularios, modelos, checklists y casos prácticos que facilitan la aplicación de criterios profesionales a situaciones habituales de adquisición. Estos materiales permiten organizar la gestión documental, comprobar contratos y garantías, conciliar ingresos y gastos, reconstruir el NOI, identificar riesgos de operadores, presupuestar inversiones, calcular indicadores financieros como LTV y DSCR y preparar propuestas fundamentadas de renegociación del precio. Los casos prácticos ficticios desarrollados en España, México, Colombia, Chile y Perú permiten analizar distintas estructuras comerciales y financieras, así como los problemas que pueden surgir en operaciones inmobiliarias internacionales. Resulta especialmente útil para profesionales responsables de inversiones, gestión patrimonial, explotación de centros comerciales, asesoramiento jurídico, auditoría técnica y estructuración financiera que necesiten evaluar operaciones con mayor rigor. La guía aporta criterios de trabajo para determinar el importe económicamente justificable de una adquisición, valorar el efecto de los tipos de interés sobre la financiación, distribuir obligaciones entre comprador y vendedor, negociar garantías y condiciones suspensivas y prevenir conflictos relacionados con contratos, costes, inversiones y responsabilidades anteriores al cierre. También facilita el seguimiento posterior de la operación mediante procedimientos de control económico, cumplimiento contractual y ejecución del CAPEX. Por su contenido especializado y su orientación práctica, constituye un recurso de consulta y formación profesional para quienes buscan fundamentar mejor sus decisiones de inversión, anticipar riesgos y negociar adquisiciones de centros comerciales con una visión más completa de sus consecuencias jurídicas, técnicas y económicas.
Esta guía está especialmente dirigida a responsables de activos inmobiliarios, responsables de centros comerciales, promotores, inversores patrimonialistas, consultores inmobiliarios, técnicos y asesores jurídicos que intervienen en operaciones de adquisición de centros comerciales. Ofrece una visión práctica y multidisciplinar de la due diligence, desde la auditoría de contratos de arrendamiento, rent roll, ocupación y operadores hasta la revisión de gastos operativos, CAPEX, contingencias jurídicas, financiación y ajuste del precio de compraventa. Su enfoque permite comprender cómo las diferencias entre las rentas anunciadas y los ingresos realmente sostenibles, las necesidades de inversión y las obligaciones pendientes pueden modificar significativamente el valor económico de un inmueble comercial. Uno de sus principales valores es la incorporación de formularios, modelos, checklists y casos prácticos que facilitan la aplicación de criterios profesionales a situaciones habituales de adquisición. Estos materiales permiten organizar la gestión documental, comprobar contratos y garantías, conciliar ingresos y gastos, reconstruir el NOI, identificar riesgos de operadores, presupuestar inversiones, calcular indicadores financieros como LTV y DSCR y preparar propuestas fundamentadas de renegociación del precio. Los casos prácticos ficticios desarrollados en España, México, Colombia, Chile y Perú permiten analizar distintas estructuras comerciales y financieras, así como los problemas que pueden surgir en operaciones inmobiliarias internacionales. Resulta especialmente útil para profesionales responsables de inversiones, gestión patrimonial, explotación de centros comerciales, asesoramiento jurídico, auditoría técnica y estructuración financiera que necesiten evaluar operaciones con mayor rigor. La guía aporta criterios de trabajo para determinar el importe económicamente justificable de una adquisición, valorar el efecto de los tipos de interés sobre la financiación, distribuir obligaciones entre comprador y vendedor, negociar garantías y condiciones suspensivas y prevenir conflictos relacionados con contratos, costes, inversiones y responsabilidades anteriores al cierre. También facilita el seguimiento posterior de la operación mediante procedimientos de control económico, cumplimiento contractual y ejecución del CAPEX. Por su contenido especializado y su orientación práctica, constituye un recurso de consulta y formación profesional para quienes buscan fundamentar mejor sus decisiones de inversión, anticipar riesgos y negociar adquisiciones de centros comerciales con una visión más completa de sus consecuencias jurídicas, técnicas y económicas.
Uno de sus principales valores es la incorporación de formularios, modelos, checklists y casos prácticos que facilitan la aplicación de criterios profesionales a situaciones habituales de adquisición. Estos materiales permiten organizar la gestión documental, comprobar contratos y garantías, conciliar ingresos y gastos, reconstruir el NOI, identificar riesgos de operadores, presupuestar inversiones, calcular indicadores financieros como LTV y DSCR y preparar propuestas fundamentadas de renegociación del precio. Los casos prácticos ficticios desarrollados en España, México, Colombia, Chile y Perú permiten analizar distintas estructuras comerciales y financieras, así como los problemas que pueden surgir en operaciones inmobiliarias internacionales. Resulta especialmente útil para profesionales responsables de inversiones, gestión patrimonial, explotación de centros comerciales, asesoramiento jurídico, auditoría técnica y estructuración financiera que necesiten evaluar operaciones con mayor rigor. La guía aporta criterios de trabajo para determinar el importe económicamente justificable de una adquisición, valorar el efecto de los tipos de interés sobre la financiación, distribuir obligaciones entre comprador y vendedor, negociar garantías y condiciones suspensivas y prevenir conflictos relacionados con contratos, costes, inversiones y responsabilidades anteriores al cierre. También facilita el seguimiento posterior de la operación mediante procedimientos de control económico, cumplimiento contractual y ejecución del CAPEX. Por su contenido especializado y su orientación práctica, constituye un recurso de consulta y formación profesional para quienes buscan fundamentar mejor sus decisiones de inversión, anticipar riesgos y negociar adquisiciones de centros comerciales con una visión más completa de sus consecuencias jurídicas, técnicas y económicas.
Resulta especialmente útil para profesionales responsables de inversiones, gestión patrimonial, explotación de centros comerciales, asesoramiento jurídico, auditoría técnica y estructuración financiera que necesiten evaluar operaciones con mayor rigor. La guía aporta criterios de trabajo para determinar el importe económicamente justificable de una adquisición, valorar el efecto de los tipos de interés sobre la financiación, distribuir obligaciones entre comprador y vendedor, negociar garantías y condiciones suspensivas y prevenir conflictos relacionados con contratos, costes, inversiones y responsabilidades anteriores al cierre. También facilita el seguimiento posterior de la operación mediante procedimientos de control económico, cumplimiento contractual y ejecución del CAPEX. Por su contenido especializado y su orientación práctica, constituye un recurso de consulta y formación profesional para quienes buscan fundamentar mejor sus decisiones de inversión, anticipar riesgos y negociar adquisiciones de centros comerciales con una visión más completa de sus consecuencias jurídicas, técnicas y económicas.
Por su contenido especializado y su orientación práctica, constituye un recurso de consulta y formación profesional para quienes buscan fundamentar mejor sus decisiones de inversión, anticipar riesgos y negociar adquisiciones de centros comerciales con una visión más completa de sus consecuencias jurídicas, técnicas y económicas.
VÍDEO EDUCATIVO DE LA GUÍA PRÁCTICA
Resumen audiovisual de esta guía de inmoley.com.
ÍNDICE GENERAL Y CONTENIDOS DE LA GUÍA
Se reproduce el índice completo facilitado, con todas sus partes, capítulos, apartados, checklists, formularios y casos prácticos. Los apartados siguientes representan el índice editorial, no el texto íntegro del libro.
GUÍAS RELACIONADAS
Guías profesionales complementarias con referencias acreditadas, vinculadas a la valoración de riesgos, viabilidad y obligaciones contractuales.
INTRODUCCIÓN
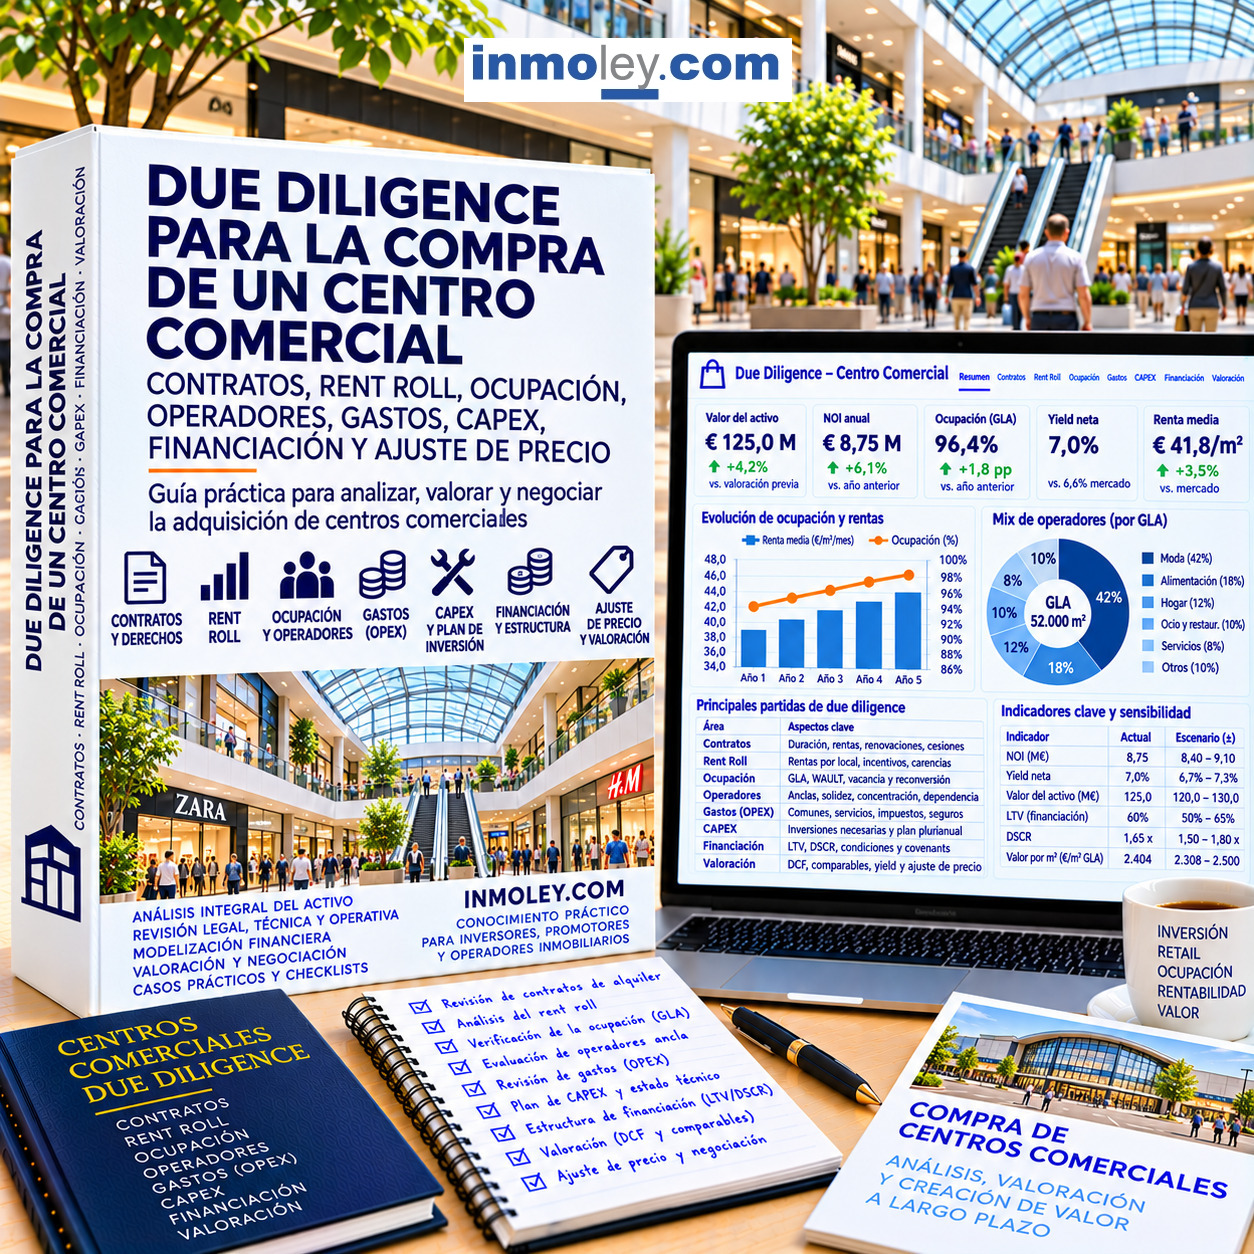
COMPRAR UN CENTRO COMERCIAL NO ES COMPRAR UN EDIFICIO: ES ADQUIRIR CONTRATOS, INGRESOS, OBLIGACIONES Y RIESGOS QUE DETERMINAN SU VERDADERO VALOR
La adquisición de un centro comercial es una de las operaciones más complejas de la inversión inmobiliaria. Detrás de un inmueble aparentemente consolidado, con operadores conocidos, locales ocupados y una rentabilidad anunciada atractiva, existe una realidad económica que no siempre coincide con la información presentada por el vendedor. Los contratos pueden contener bonificaciones ocultas, las rentas nominales pueden superar las efectivamente cobradas, la ocupación contractual puede no corresponderse con la actividad comercial real y determinadas instalaciones pueden exigir inversiones extraordinarias que reduzcan considerablemente la rentabilidad prevista.
Por eso, la pregunta decisiva antes de comprar un centro comercial no es cuánto factura, cuántos locales tiene arrendados o qué rentabilidad anuncia su propietario. La verdadera pregunta es cuánto dinero puede generar de forma sostenible, qué riesgos amenazan esos ingresos, qué inversiones serán necesarias y cuál es el precio máximo que un comprador informado debería estar dispuesto a pagar.
La respuesta exige una due diligence rigurosa, multidisciplinar y orientada a la toma de decisiones.
Una due diligence eficaz no consiste simplemente en comprobar documentos, revisar contratos o encargar informes jurídicos y técnicos. Su auténtica finalidad es descubrir las diferencias entre el centro comercial que se ofrece y el activo económico que realmente se adquiere. Cada diferencia debe identificarse, cuantificarse y traducirse en una decisión: aceptar el riesgo, exigir una subsanación, solicitar una garantía, renegociar el precio o abandonar la operación.
Esta es la perspectiva que desarrolla la presente Guía Práctica de DUE DILIGENCE PARA LA COMPRA DE UN CENTRO COMERCIAL: CONTRATOS, RENT ROLL, OCUPACIÓN, OPERADORES, GASTOS, CAPEX, FINANCIACIÓN Y AJUSTE DE PRECIO.
La guía ofrece una metodología completa para investigar un centro comercial antes de adquirirlo, desde la organización inicial de los equipos de asesores y el control del data room hasta la negociación del contrato de compraventa, la financiación, el cierre y el seguimiento posterior.
El análisis comienza por los contratos de arrendamiento, auténtica base económica de cualquier centro comercial. Aprenderá a identificar las diferencias entre rentas nominales, rentas efectivas y rentas cobradas; a comprobar las rentas variables vinculadas a ventas; a investigar carencias, bonificaciones y compromisos pendientes; y a reconstruir un rent roll fiable mediante su conciliación con la facturación, la contabilidad y los movimientos bancarios.
La ocupación también se examina desde una perspectiva económica. No basta con conocer el porcentaje de superficie arrendada. Es necesario determinar qué establecimientos están realmente abiertos, cuáles presentan dificultades de comercialización, qué contratos vencen próximamente y qué consecuencias tendría la salida de un operador estratégico. La dependencia de un hipermercado, una gran superficie de moda o una locomotora comercial puede afectar a otros arrendatarios y modificar sustancialmente las expectativas de explotación.
Otro aspecto fundamental es la reconstrucción del NOI, el ingreso operativo neto que sirve de referencia para valorar el inmueble. La guía explica cómo auditar los gastos ordinarios, los contratos de servicios, los costes comunes recuperables y no recuperables, las pérdidas por morosidad y las partidas extraordinarias. El objetivo es distinguir el NOI anunciado por el vendedor del NOI económicamente verificable y del NOI estabilizado que podría alcanzarse después de ejecutar determinadas actuaciones.
La investigación continúa con la situación física y jurídica del inmueble. Se estudian la titularidad, las cargas, las servidumbres, las licencias, la seguridad contra incendios, las instalaciones, los riesgos ambientales y las obligaciones fiscales, laborales y societarias. Especial importancia adquiere el CAPEX: las inversiones necesarias para conservar, adaptar o reposicionar el centro comercial. Una rentabilidad aparentemente elevada puede desaparecer si el comprador descubre, después de firmar, que debe sustituir instalaciones esenciales o financiar obras que no estaban contempladas en el precio.
Todos estos hallazgos desembocan en la cuestión determinante: cuánto vale realmente el centro comercial y cómo debe negociarse su adquisición.
La guía desarrolla los procedimientos para convertir las correcciones del NOI, los riesgos comerciales, las inversiones pendientes y las contingencias jurídicas en ajustes económicos coherentes. También aborda la financiación, los indicadores LTV y DSCR, los escenarios de estrés y las condiciones que pueden imponer los prestamistas. La finalidad es evitar que un precio aparentemente atractivo termine comprometiendo la capacidad financiera del comprador.
La negociación contractual recibe una atención especial. Se analizan las manifestaciones y garantías del vendedor, las indemnizaciones específicas, las retenciones de precio, las cuentas escrow, las condiciones suspensivas y las obligaciones que deben cumplirse antes o después del cierre. Porque descubrir un riesgo es solamente el primer paso: lo decisivo es determinar quién lo asumirá y cómo quedará protegido el comprador.
El enfoque de esta obra es eminentemente práctico. Incluye numerosos checklists y formularios completamente cumplimentados que permiten organizar la investigación, solicitar documentación, auditar contratos, controlar gastos, clasificar contingencias, calcular ajustes y preparar decisiones de inversión. Estos modelos convierten los conocimientos técnicos en procedimientos de trabajo que pueden adaptarse a operaciones profesionales.
Además, la guía incorpora casos prácticos ficticios en España, México, Colombia, Chile y Perú. A través de ellos se desarrollan situaciones de rentas sobrevaloradas, vacancia, dependencia de operadores ancla, CAPEX oculto, financiación compleja y riesgos cambiarios. El lector podrá comprender cómo se relacionan todos estos factores y cómo pueden modificar el precio inicial de una adquisición.
Esta guía está dirigida a inversores inmobiliarios, fondos de inversión, sociedades patrimoniales, gestores de activos, entidades financieras, consultores, abogados, auditores, arquitectos, ingenieros y profesionales que intervienen en la compra, financiación y explotación de centros comerciales.
Su principal beneficio es proporcionar una forma estructurada de analizar operaciones complejas, contrastar la información del vendedor y fundamentar las decisiones mediante evidencias y cálculos verificables. También permite mejorar la coordinación entre especialistas, anticipar necesidades de financiación, identificar oportunidades de gestión y reducir el riesgo de asumir obligaciones que deberían haberse detectado antes de la compra.
En un sector en el que una pequeña diferencia recurrente del NOI puede traducirse en una variación considerable del valor, el conocimiento especializado tiene consecuencias económicas directas.
Adquirir esta guía supone invertir en una metodología profesional destinada a proteger el capital, mejorar la capacidad negociadora y tomar decisiones de adquisición con mayor seguridad.
Un buen inversor no es necesariamente quien compra más centros comerciales, sino quien sabe distinguir las oportunidades verdaderas de las rentabilidades aparentes, identifica los riesgos antes de asumirlos y negocia un precio compatible con la realidad del activo.
La excelencia profesional comienza precisamente ahí: en saber qué comprobar, qué preguntar, qué calcular y qué exigir antes de firmar.
Porque el verdadero éxito de una adquisición inmobiliaria no se decide únicamente el día de la compraventa. Se construye durante la due diligence.
PARTE PRIMERA. FUNDAMENTOS, ESTRUCTURACIÓN Y METODOLOGÍA DE LA DUE DILIGENCE PARA LA COMPRA DE UN CENTRO COMERCIAL
Capítulo 1: La due diligence en la adquisición de centros comerciales: identificación del activo, estructura de la operación y riesgos de inversión
1. La due diligence como instrumento de decisión y negociación en la compra de un centro comercial
a. Diferencias entre valoración inmobiliaria, auditoría de adquisición y due diligence
b. Identificación de riesgos que reducen el valor económico del centro comercial
c. Relación entre rentabilidad aparente, rentabilidad verificable y precio de adquisición
d. Objetivos de la investigación para fondos, compradores institucionales, propietarios y entidades financieras
2. Delimitación del centro comercial objeto de adquisición
a. Tipología del activo: centro regional, centro urbano, centro de proximidad, centro abierto y complejo de usos mixtos
b. Superficie bruta alquilable, zonas comunes, aparcamientos y espacios complementarios
c. Identificación de unidades comerciales, locales vacíos, almacenes y superficies no comercializables
d. Derechos sobre terrenos, edificaciones, accesos, instalaciones y elementos compartidos
3. Estructuras jurídicas y societarias de adquisición
a. Compra directa del inmueble mediante adquisición de activos (asset deal)
b. Adquisición de sociedades propietarias del centro comercial (share deal)
c. Vehículos inmobiliarios, sociedades patrimoniales, fideicomisos y estructuras fiduciarias
d. Diferencias de responsabilidad, fiscalidad y riesgos heredados según la estructura elegida
4. Particularidades de las operaciones en España y Latinoamérica
a. Comparación de los sistemas de propiedad, arrendamiento comercial y publicidad registral
b. Particularidades transaccionales de España, México, Colombia, Chile, Perú y Argentina
c. Riesgos cambiarios, inflación, restricciones financieras y seguridad jurídica
d. Necesidad de adaptar la due diligence a cada jurisdicción y al contrato aplicable
5. Construcción de la tesis de inversión del comprador
a. Rentabilidad estabilizada, potencial de crecimiento y horizonte de mantenimiento del activo
b. Hipótesis iniciales de ocupación, rentas, gastos, inversiones y financiación
c. Identificación de riesgos asumibles, corregibles y excluyentes
d. Definición de las condiciones económicas mínimas para adquirir el centro
6. Decisiones estratégicas derivadas de la due diligence
a. Compra sin modificaciones, compra condicionada y renegociación del precio
b. Exigencia de subsanaciones, garantías, retenciones y obligaciones del vendedor
c. Abandono de la operación ante riesgos no subsanables
d. Elaboración de una conclusión de inversión verificable para el comité de adquisiciones
Capítulo 2: Organización de la due diligence de un centro comercial: equipos, información, inspecciones y matriz de riesgos
1. Planificación y alcance de la investigación de adquisición
a. Definición de objetivos, calendario, presupuesto y nivel de profundidad
b. Identificación de documentación imprescindible y documentación complementaria
c. Distribución de responsabilidades entre asesores legales, técnicos, comerciales y financieros
d. Coordinación con vendedor, gestor del centro, operadores y entidades financiadoras
2. Organización del equipo multidisciplinar de due diligence
a. Funciones del comprador, responsable de inversión y director del proyecto
b. Responsabilidades de abogados, auditores, ingenieros y consultores inmobiliarios
c. Participación de especialistas en arrendamientos, fiscalidad, financiación y sostenibilidad
d. Protocolos de independencia, confidencialidad y gestión de conflictos de intereses
3. Configuración y revisión de la sala de documentación (data room)
a. Índice documental y criterios de clasificación de la información
b. Verificación de integridad, vigencia, firmas y versiones contractuales
c. Registro de documentos ausentes, contradicciones y solicitudes de aclaración
d. Control de accesos, trazabilidad y protección de información comercial sensible
4. Inspecciones físicas y comprobaciones de campo
a. Planificación de visitas al centro comercial y a sus instalaciones
b. Verificación de locales ocupados, vacíos, cerrados y en obras
c. Entrevistas con operadores, gestores y responsables de mantenimiento
d. Contraste entre documentación, observación física y funcionamiento real
5. Sistema de identificación y clasificación de riesgos
a. Riesgos jurídicos, comerciales, financieros, técnicos y operativos
b. Clasificación por gravedad, probabilidad, importe y plazo de materialización
c. Determinación de riesgos subsanables, asegurables y no transferibles
d. Matriz de riesgos y asignación de responsables de investigación
6. Informe final y comunicación de resultados al comprador
a. Resumen ejecutivo de los principales hallazgos
b. Cuantificación de contingencias y necesidades de inversión
c. Relación entre cada riesgo, su evidencia documental y su consecuencia económica
d. Recomendaciones de negociación, financiación y cierre de la operación
PARTE SEGUNDA. DUE DILIGENCE COMERCIAL: CONTRATOS DE ARRENDAMIENTO, RENT ROLL, OCUPACIÓN Y OPERADORES DEL CENTRO COMERCIAL
Capítulo 3: Auditoría de los contratos de arrendamiento del centro comercial: derechos, obligaciones, rentas y contingencias
1. Identificación y clasificación de los contratos de arrendamiento
a. Contratos de locales, superficies ancla, restauración, ocio y servicios
b. Contratos principales, anexos, novaciones, cartas complementarias y acuerdos laterales
c. Identificación del arrendatario, garante, titular del negocio y ocupante efectivo
d. Verificación de firmas, poderes, vigencia y oponibilidad frente al comprador
2. Análisis de las condiciones económicas de los arrendamientos
a. Renta fija, renta variable sobre ventas y rentas mixtas
b. Rentas mínimas garantizadas, escalados, bonificaciones y periodos de carencia
c. Revisión de rentas, indexación, inflación y cláusulas de actualización
d. Moneda contractual, mecanismos de conversión y riesgos cambiarios
3. Duración, vencimientos y derechos de terminación
a. Plazos iniciales, prórrogas automáticas y opciones de renovación
b. Desistimiento anticipado, penalizaciones y cláusulas de salida
c. Derechos preferentes, exclusividades y restricciones al arrendamiento de otros locales
d. Concentración de vencimientos y exposición a pérdida simultánea de ingresos
4. Incentivos comerciales y obligaciones pendientes del propietario
a. Aportaciones a obras de acondicionamiento de locales
b. Bonificaciones, incentivos de apertura y contribuciones promocionales
c. Obligaciones de entrega, mantenimiento y adaptación de instalaciones
d. Compromisos comerciales no reflejados en el rent roll
5. Garantías contractuales y distribución de responsabilidades
a. Fianzas, depósitos, avales bancarios y garantías corporativas
b. Reparaciones, conservación, seguros y reposición de instalaciones
c. Cesión de contratos, subarriendo y cambios de control del operador
d. Responsabilidad del propietario ante incumplimientos y reclamaciones
6. Conversión de los hallazgos contractuales en riesgos de adquisición
a. Identificación de rentas contractuales no exigibles o discutidas
b. Cuantificación de incentivos y obligaciones pendientes
c. Valoración económica de cláusulas desfavorables y derechos de terminación
d. Propuesta de ajustes al precio, garantías y condiciones previas al cierre
Capítulo 4: Auditoría del rent roll del centro comercial: conciliación de ingresos, rentas efectivas y ajustes al NOI
1. Construcción y validación del rent roll contractual
a. Identificación individual de unidades, superficies, operadores y contratos
b. Registro de renta base, renta variable, vencimientos y revisiones
c. Diferenciación entre locales ocupados, disponibles y comprometidos
d. Conciliación entre rent roll, planos comerciales, contratos y ocupación física
2. Conciliación del rent roll con la contabilidad del propietario
a. Comparación entre rentas contractuales, facturas emitidas e ingresos contabilizados
b. Verificación de cobros bancarios, saldos pendientes y periodificaciones
c. Investigación de diferencias entre facturación, contabilidad y tesorería
d. Detección de ingresos extraordinarios o no recurrentes
3. Determinación de las rentas económicas efectivas
a. Diferencias entre renta nominal, renta facturada y renta cobrada
b. Efecto económico de carencias, descuentos, incentivos y escalados
c. Tratamiento de rentas variables condicionadas a ventas
d. Cálculo de renta efectiva anual y renta media por metro cuadrado
4. Auditoría de morosidad, impagos y deterioro de ingresos
a. Clasificación de saldos vencidos por antigüedad
b. Identificación de arrendatarios con retrasos recurrentes
c. Revisión de acuerdos de aplazamiento, quitas y procedimientos de reclamación
d. Estimación de pérdidas previsibles y ajustes de cobrabilidad
5. Análisis de rentas de mercado y potencial de reversión
a. Comparación entre rentas vigentes y rentas de mercado
b. Detección de contratos sobrevalorados o infravalorados
c. Identificación de oportunidades y dificultades de actualización
d. Proyección de rentas tras vencimientos, renovaciones y nuevas comercializaciones
6. Elaboración del rent roll ajustado para adquisición
a. Exclusión de ingresos no sostenibles
b. Incorporación de incentivos pendientes, impagos y pérdidas esperadas
c. Preparación de escenarios de renta contractual, efectiva y estabilizada
d. Conciliación del rent roll ajustado con el ingreso operativo neto (NOI)
Capítulo 5: Due diligence de ocupación, vacancia y comercialización del centro comercial
1. Definición y verificación de los indicadores de ocupación
a. Ocupación física, contractual, económica y comercial
b. Diferencias entre superficie arrendada y superficie efectivamente operativa
c. Tratamiento de locales cerrados, ocupaciones temporales y contratos pendientes
d. Comprobación de las superficies utilizadas para calcular los indicadores
2. Identificación de la vacancia estructural del centro
a. Vacancia coyuntural frente a vacancia persistente
b. Locales con problemas de ubicación, acceso, visibilidad o configuración
c. Superficies de difícil comercialización y locales técnicamente obsoletos
d. Estimación de la ocupación máxima razonablemente alcanzable
3. Auditoría de vencimientos y riesgo futuro de desocupación
a. Calendario de expiraciones contractuales
b. Análisis de duración media ponderada de arrendamientos (WAULT)
c. Identificación de concentraciones de vencimientos por años y superficies
d. Evaluación de probabilidades de renovación y salida de operadores
4. Investigación de la demanda comercial del centro
a. Área de influencia, población, accesibilidad y competencia
b. Atractivo del centro para operadores actuales y potenciales
c. Evolución del tránsito de visitantes y comportamiento comercial
d. Riesgos asociados a cambios de consumo y comercio electrónico
5. Evaluación de la estrategia de comercialización
a. Contratos en negociación y acuerdos preliminares de arrendamiento
b. Costes de captación de operadores y honorarios de intermediación
c. Incentivos necesarios para ocupar locales disponibles
d. Plazos realistas de comercialización y puesta en funcionamiento
6. Cuantificación económica del riesgo de ocupación
a. Pérdida de NOI por vacancia actual y futura
b. Costes de mantenimiento y gastos no recuperables de locales vacíos
c. Inversiones necesarias para recuperar superficies comerciales
d. Ajuste de precio por ocupación real, estabilizada y potencial
Capítulo 6: Due diligence de operadores, marcas ancla, concentración de ingresos y gestión comercial
1. Identificación y clasificación de los operadores del centro comercial
a. Locomotoras comerciales, grandes superficies y operadores ancla
b. Moda, alimentación, restauración, ocio, servicios y comercio especializado
c. Operadores independientes, franquiciados y cadenas internacionales
d. Importancia económica y comercial de cada categoría
2. Análisis de solvencia y continuidad de los operadores
a. Revisión de estados financieros y capacidad de pago
b. Investigación de insolvencias, reestructuraciones y cierres anunciados
c. Diferencias entre solvencia de la marca y solvencia del arrendatario contractual
d. Garantías disponibles y recuperación esperada ante incumplimientos
3. Concentración de rentas y dependencia de operadores estratégicos
a. Porcentaje del NOI asociado a los principales arrendatarios
b. Dependencia comercial de establecimientos ancla
c. Riesgos derivados de la salida de una marca dominante
d. Efectos de contagio sobre ocupación, visitantes y rentas de otros locales
4. Auditoría de cláusulas comerciales vinculadas a operadores
a. Exclusividades y restricciones de competencia
b. Cláusulas de coarrendamiento o co-tenancy, cuando existan
c. Derechos de reducción de renta por caída de ocupación o cierre de anclas
d. Obligaciones de apertura, horarios y continuidad de explotación
5. Revisión de la gestión comercial y de los acuerdos con operadores
a. Contratos de gestión, comercialización y administración del centro
b. Incentivos y honorarios del gestor comercial
c. Acuerdos de marketing, promoción y participación de operadores
d. Continuidad, sustitución y costes de cambio del equipo gestor
6. Ajustes de inversión derivados del riesgo de operadores
a. Estimación de pérdida de ingresos por insolvencia o salida
b. Coste de sustitución, adecuación y comercialización de locales
c. Simulación de escenarios de desaparición de un operador ancla
d. Incorporación de riesgos de concentración a la negociación del precio
PARTE TERCERA. DUE DILIGENCE OPERATIVA Y TÉCNICA DEL CENTRO COMERCIAL: GASTOS, NOI, INSTALACIONES Y CAPEX
Capítulo 7: Auditoría de gastos operativos, servicios comunes y recuperación de costes del centro comercial
1. Identificación de los gastos reales de explotación
a. Seguridad, limpieza, mantenimiento y conservación
b. Energía, agua, residuos, telecomunicaciones y suministros comunes
c. Administración, gestión, comercialización y promoción
d. Seguros, tributos recurrentes y otros gastos de funcionamiento
2. Auditoría de gastos comunes y su repercusión a los arrendatarios
a. Sistemas contractuales de distribución de gastos comunes
b. Gastos recuperables, parcialmente recuperables y no recuperables
c. Límites, exclusiones y condiciones particulares de cada contrato
d. Diferencias entre gastos presupuestados, facturados y efectivamente cobrados
3. Revisión de contratos con proveedores y empresas de servicios
a. Duración, renovación y resolución de contratos de mantenimiento
b. Revisión de precios, penalizaciones y obligaciones mínimas
c. Contratos vinculados a empresas del vendedor o sociedades relacionadas
d. Oportunidades de sustitución, renegociación y ahorro verificable
4. Análisis de eficiencia y desviaciones de costes
a. Comparación de gastos históricos y presupuestos operativos
b. Identificación de consumos anómalos y sobrecostes energéticos
c. Separación entre gastos ordinarios, extraordinarios y no recurrentes
d. Comparación de indicadores operativos por superficie y ocupación
5. Reconstrucción del ingreso operativo neto (NOI)
a. Determinación de ingresos operativos sostenibles
b. Deducción de gastos soportados realmente por la propiedad
c. Normalización de partidas extraordinarias y operaciones vinculadas
d. Conciliación entre NOI contable, NOI presentado y NOI ajustado por el comprador
6. Traducción de los hallazgos operativos al precio de adquisición
a. Cuantificación de gastos no recuperables omitidos
b. Estimación del impacto de contratos de servicios desfavorables
c. Proyección de costes futuros con inflación y cambios de ocupación
d. Ajustes al NOI y consecuencias económicas sobre el precio negociado
Capítulo 8: Due diligence técnica y CAPEX del centro comercial: estado del inmueble, obras pendientes e inversiones futuras
1. Inspección del estado constructivo del centro comercial
a. Estructura, cimentación, cubiertas y cerramientos
b. Fachadas, impermeabilización, pavimentos y elementos comunes
c. Aparcamientos, accesos, urbanización exterior y drenajes
d. Identificación de patologías, defectos y riesgos de deterioro
2. Auditoría de instalaciones técnicas y equipos críticos
a. Climatización, ventilación y producción térmica
b. Instalaciones eléctricas, alumbrado y sistemas de emergencia
c. Ascensores, escaleras mecánicas y transporte interior
d. Fontanería, saneamiento, protección contra incendios y control técnico
3. Evaluación del mantenimiento y de la vida útil de las instalaciones
a. Historial de averías y reparaciones
b. Mantenimiento preventivo, correctivo y obligaciones reglamentarias
c. Obsolescencia de equipos y disponibilidad de repuestos
d. Necesidades de sustitución por antigüedad, desgaste o incumplimiento
4. Identificación de inversiones de capital pendientes
a. CAPEX urgente para garantizar seguridad y funcionamiento
b. CAPEX de conservación y reposición de instalaciones
c. CAPEX de modernización, reposicionamiento y mejora comercial
d. Aportaciones a acondicionamiento de locales comprometidas con operadores
5. Elaboración del programa de inversiones futuras
a. Inventario técnico de necesidades y presupuestos
b. Priorización de inversiones por riesgo y urgencia
c. Calendario de CAPEX a uno, tres, cinco y diez años
d. Incorporación de contingencias, inflación, honorarios y períodos de cierre parcial
6. Impacto del CAPEX en la adquisición del centro comercial
a. Diferencias entre mantenimiento ordinario e inversión extraordinaria
b. Efecto de las obras sobre ocupación, ingresos y gastos
c. Distribución contractual del CAPEX anterior y posterior a la compraventa
d. Deducciones de precio, retenciones y compromisos de ejecución por el vendedor
Capítulo 9: Due diligence de licencias, seguridad, sostenibilidad y riesgos ambientales del centro comercial
1. Verificación de licencias y autorizaciones para la explotación
a. Licencias urbanísticas, de actividad y funcionamiento
b. Autorizaciones de establecimientos comerciales y usos complementarios
c. Condiciones particulares de ampliaciones, reformas y cambios de actividad
d. Identificación de autorizaciones caducadas, incompletas o pendientes
2. Auditoría de seguridad y cumplimiento técnico
a. Protección contra incendios y planes de emergencia
b. Evacuación, aforos y seguridad de ocupantes
c. Accesibilidad universal y eliminación de barreras
d. Inspecciones obligatorias, certificados y subsanación de deficiencias
3. Investigación de contingencias ambientales
a. Contaminación del suelo y antecedentes de uso del terreno
b. Materiales peligrosos y residuos sujetos a regulación
c. Vertidos, emisiones, gestión de residuos y obligaciones ambientales
d. Responsabilidades de restauración y costes de descontaminación
4. Evaluación de sostenibilidad y eficiencia energética
a. Consumos, indicadores de eficiencia y certificaciones existentes
b. Necesidades de adaptación a exigencias energéticas y ambientales
c. Sistemas de medición, reducción de consumos y producción renovable
d. CAPEX de descarbonización y compromisos de sostenibilidad
5. Riesgos físicos, climáticos y asegurabilidad del inmueble
a. Inundaciones, episodios meteorológicos extremos y otros riesgos naturales
b. Vulnerabilidad de instalaciones, aparcamientos y accesos
c. Disponibilidad, exclusiones y coste de las coberturas aseguradoras
d. Repercusión de los riesgos climáticos sobre financiación y valor económico
6. Integración de riesgos técnicos y regulatorios en la decisión de compra
a. Obligaciones de adecuación y calendario de subsanaciones
b. Identificación de incumplimientos que impiden o limitan la explotación
c. Cuantificación de contingencias técnicas, ambientales y energéticas
d. Condiciones suspensivas, garantías y ajustes económicos derivados
PARTE CUARTA. DUE DILIGENCE JURÍDICA, SOCIETARIA, FISCAL Y DE RESPONSABILIDADES EN LA COMPRA DE UN CENTRO COMERCIAL
Capítulo 10: Auditoría jurídica del centro comercial: propiedad, cargas, urbanismo, servidumbres y litigios
1. Verificación de titularidad y derechos sobre el centro comercial
a. Identificación de propietarios registrales y titulares de derechos reales
b. Correspondencia entre documentación registral, catastral y realidad física
c. Derechos de superficie, concesiones y otras modalidades de tenencia
d. Limitaciones de disposición, transmisión y explotación
2. Investigación de cargas y derechos de terceros
a. Hipotecas, embargos y garantías reales
b. Servidumbres de acceso, paso, suministros y aparcamiento
c. Derechos de adquisición preferente y pactos de transmisión
d. Cargas que deben cancelarse antes o simultáneamente al cierre
3. Auditoría urbanística y del régimen de propiedad
a. Clasificación urbanística y compatibilidad de usos
b. Legalidad de construcciones, ampliaciones y modificaciones
c. Parcelaciones, complejos inmobiliarios y regímenes de propiedad horizontal
d. Obligaciones de urbanización, cesiones, conservación y elementos compartidos
4. Revisión de convenios y acuerdos con administraciones y terceros
a. Convenios urbanísticos y obligaciones pendientes
b. Concesiones administrativas y autorizaciones sobre espacios públicos
c. Acuerdos con propietarios colindantes y operadores de infraestructuras
d. Obligaciones cuyo cumplimiento pueda verse afectado por la transmisión
5. Investigación de litigios y reclamaciones
a. Procedimientos civiles, mercantiles y arrendaticios
b. Expedientes urbanísticos, administrativos y sancionadores
c. Conflictos con contratistas, operadores y proveedores
d. Estimación de contingencias, probabilidades y responsabilidades
6. Tratamiento de los riesgos jurídicos en la compraventa
a. Determinación de impedimentos a la adquisición
b. Exigencia de cancelación de cargas y subsanación documental
c. Garantías del vendedor por titularidad y cumplimiento normativo
d. Retenciones de precio e indemnizaciones por contingencias conocidas
Capítulo 11: Due diligence fiscal, contable, laboral, aseguradora y societaria del centro comercial
1. Auditoría fiscal de la propiedad y de la operación.
a. Tributos vinculados a la titularidad y explotación inmobiliaria.
b. Fiscalidad de la transmisión de activos frente a la transmisión de participaciones.
c. Impuestos indirectos, tributos municipales y cargas tributarias pendientes.
d. Contingencias por inspecciones, deudas y obligaciones fiscales incumplidas.
2. Particularidades fiscales de España y Latinoamérica.
a. Régimen fiscal aplicable a las estructuras de inversión.
b. Retenciones, tributación de rentas y pagos transfronterizos.
c. Convenios para evitar la doble imposición y límites de su aplicación.
d. Necesidad de informes fiscales nacionales específicos para cada operación.
3. Auditoría contable y financiera de la sociedad propietaria.
a. Revisión de balances, cuentas de resultados y estados de tesorería.
b. Identificación de provisiones insuficientes y pasivos no registrados.
c. Cuentas con vinculadas, préstamos intragrupo y compromisos contingentes.
d. Conciliación entre información societaria y datos económicos del inmueble.
4. Contingencias laborales y obligaciones de personal.
a. Identificación de trabajadores y modalidades de contratación.
b. Riesgos de subrogación, transmisión de empresa y continuidad laboral.
c. Indemnizaciones, litigios y obligaciones laborales pendientes.
d. Coste del personal propio y de los servicios externalizados.
5. Auditoría de seguros y responsabilidades.
a. Pólizas de daños materiales y responsabilidad civil.
b. Coberturas de pérdida de rentas e interrupción de actividad.
c. Siniestros anteriores, reclamaciones y exclusiones relevantes.
d. Continuidad de las coberturas y condiciones exigidas por financiadores.
6. Riesgos societarios y de cumplimiento en la adquisición.
a. Poderes, acuerdos sociales y autorizaciones para transmitir.
b. Cumplimiento de obligaciones de prevención del blanqueo de capitales.
c. Protección de datos, ciberseguridad y responsabilidades de gestión.
d. Garantías, indemnizaciones y mecanismos de asignación de pasivos.
PARTE QUINTA. DUE DILIGENCE FINANCIERA, AJUSTE DEL PRECIO Y NEGOCIACIÓN DE LA COMPRAVENTA DEL CENTRO COMERCIAL
Capítulo 12: Financiación de la compra de un centro comercial: deuda existente, bancabilidad y escenarios de inversión
1. Auditoría de la financiación existente del centro comercial
a. Identificación de préstamos, acreedores y garantías
b. Tipos de interés, amortizaciones y vencimientos
c. Cláusulas de vencimiento anticipado y cambio de control
d. Obligaciones de cancelación o subrogación de financiación
2. Análisis de la capacidad de generación de caja
a. Diferencias entre NOI, EBITDA y flujo de caja disponible
b. Deducción de CAPEX, gastos financieros y obligaciones fiscales
c. Necesidades de circulante y reservas de liquidez
d. Construcción del flujo de caja ajustado para el servicio de la deuda
3. Indicadores financieros utilizados por prestamistas
a. Relación préstamo-valor (LTV)
b. Ratio de cobertura del servicio de la deuda (DSCR)
c. Cobertura de intereses y capacidad de amortización
d. Sensibilidad de los indicadores a vacancia, rentas y gastos
4. Evaluación de condiciones y restricciones de financiación
a. Financiación hipotecaria y financiación de sociedades propietarias
b. Obligaciones de información, reservas y compromisos financieros
c. Restricciones a distribuciones, nuevas deudas y modificaciones del activo
d. Garantías adicionales, contratos de cobertura y exigencias de aseguramiento
5. Particularidades de financiación internacional
a. Financiación en moneda local y en moneda extranjera
b. Riesgos de tipos de interés, inflación y tipo de cambio
c. Restricciones sobre pagos, repatriación y garantías transfronterizas
d. Diferencias de disponibilidad y coste de financiación según el país
6. Ajustes de inversión derivados de la due diligence financiera
a. Recalibración del importe financiable por reducción del NOI
b. Efectos de CAPEX y gastos extraordinarios sobre la liquidez
c. Escenarios de refinanciación y estrés financiero
d. Identificación del precio máximo compatible con las condiciones del comprador
Capítulo 13: Del NOI ajustado al precio final: negociación, contrato de compraventa y cierre de la adquisición
1. Determinación del NOI económico verificable
a. Conciliación de rentas contractuales, efectivas y cobradas
b. Deducción de vacancia, morosidad y gastos no recuperables
c. Normalización de ingresos y gastos no recurrentes
d. Separación entre NOI actual, ajustado y estabilizado
2. Traducción de los riesgos de due diligence en correcciones económicas
a. Efecto de los ingresos sobrevalorados
b. Coste de vacancia, incentivos y compromisos contractuales pendientes
c. Deducción de CAPEX extraordinario y contingencias técnicas
d. Tratamiento de pasivos fiscales, litigios y responsabilidades ocultas
3. Construcción del puente entre precio ofertado y precio final
a. Precio inicial y principales hipótesis económicas
b. Ajustes derivados del NOI y de las expectativas de explotación
c. Ajustes por deuda, caja, capital circulante y partidas asimilables a deuda
d. Prevención del doble cómputo entre descuentos, provisiones y retenciones
4. Negociación de mecanismos de protección del comprador
a. Manifestaciones y garantías del vendedor
b. Indemnizaciones específicas por contingencias identificadas
c. Retenciones, depósitos de garantía y cuentas escrow
d. Condiciones suspensivas, obligaciones previas y derechos de resolución
5. Estructuración del contrato de compraventa y del cierre
a. Determinación del perímetro definitivo de activos y pasivos
b. Mecanismos de ajuste de precio al cierre y cuentas de referencia
c. Transmisión de contratos, fianzas, garantías y documentación
d. Requisitos de financiación, autorizaciones y formalización de la adquisición
6. Comprobaciones posteriores al cierre
a. Conciliación de ingresos, gastos y saldos de cierre
b. Actualización de garantías, cuentas y contratos operativos
c. Ejecución de subsanaciones y compromisos pendientes
d. Seguimiento del plan de inversiones y de las hipótesis de adquisición
PARTE SEXTA. CHECKLISTS Y FORMULARIOS DE DUE DILIGENCE PARA LA COMPRA DE UN CENTRO COMERCIAL
Capítulo 14: Checklists y formularios para organizar la due diligence y controlar la documentación de adquisición del centro comercial
1. Modelos de planificación y definición del alcance.
a. Formulario de ficha inicial del centro comercial objeto de compra.
Sección 1. Identificación del expediente
Sección 2. Características físicas y comerciales
Sección 3. Magnitudes económicas iniciales
Sección 4. Estado preliminar de la operación
b. Checklist de identificación del activo y estructura de la operación.
Sección 1. Identificación del perímetro
Sección 2. Estructura de adquisición
Sección 3. Condiciones de avance
c. Modelo de plan de trabajo, responsables y calendario.
Sección 1. Organización general
Sección 2. Calendario por fases
Sección 3. Entregables
d. Formulario de presupuesto y contratación de asesores especializados.
Sección 1. Presupuesto aprobado
Sección 2. Condiciones de contratación
Sección 3. Control económico
2. Modelos de solicitud y recepción de documentación.
a. Checklist maestro de documentación del data room.
Sección 1. Estado general del data room
Sección 2. Revisión por materias
Sección 3. Documentación esencial pendiente
b. Formulario de solicitud de documentos faltantes.
Sección 1. Identificación de la solicitud
Sección 2. Justificación económica
Sección 3. Seguimiento
c. Registro de versiones, fechas y validez documental.
Sección 1. Documento controlado
Sección 2. Diferencias identificadas
Sección 3. Validez y conservación
d. Modelo de control de incidencias, contradicciones y aclaraciones pendientes.
Sección 1. Identificación de la incidencia
Sección 2. Magnitudes comprobadas
Sección 3. Resolución provisional
3. Checklists para la investigación inicial del activo.
a. Checklist de titularidad, superficies y configuración del centro.
Sección 1. Titularidad y derechos
Sección 2. Superficies y configuración
Sección 3. Riesgos de configuración
b. Formulario de contraste entre planos, catastro y realidad física.
Sección 1. Fuentes utilizadas
Sección 2. Superficies contrastadas
Sección 3. Investigación de diferencias
c. Checklist de identificación de ocupantes, operadores y locales disponibles.
Sección 1. Ocupación general
Sección 2. Operadores estratégicos
Sección 3. Unidades disponibles y riesgos
d. Modelo de inspección inicial y acta de visita al inmueble.
Sección 1. Datos de la visita
Sección 2. Observaciones realizadas
Sección 3. Incidencias y actuaciones
4. Formularios de control de equipos y procesos.
a. Matriz de asignación de responsabilidades.
Sección 1. Dirección y coordinación
Sección 2. Responsabilidades especializadas
Sección 3. Procedimiento de validación
b. Registro de entrevistas con vendedor, gestores y operadores.
Sección 1. Identificación de la entrevista
Sección 2. Información facilitada
Sección 3. Comprobaciones posteriores
c. Formulario de seguimiento de consultas y respuestas.
Sección 1. Consulta planteada
Sección 2. Respuesta recibida
Sección 3. Resolución
d. Modelo de control de calidad de conclusiones y evidencias.
Sección 1. Identificación del hallazgo
Sección 2. Comprobación de evidencia
Sección 3. Resultado de calidad
5. Modelos de identificación y clasificación de riesgos.
a. Matriz de riesgos jurídicos, comerciales, financieros y técnicos.
Sección 1. Riesgos jurídicos
Sección 2. Riesgos comerciales
Sección 3. Riesgos operativos y técnicos
Sección 4. Riesgos financieros
b. Formulario de cuantificación de contingencias.
Sección 1. Descripción de la contingencia
Sección 2. Cuantificación económica
Sección 3. Tratamiento en la adquisición
c. Checklist de riesgos críticos que pueden impedir la adquisición.
Sección 1. Condiciones jurídicas
Sección 2. Condiciones técnicas y regulatorias
Sección 3. Condiciones comerciales y financieras
d. Modelo de asignación de medidas correctoras y responsables.
Sección 1. Medida correctora técnica
Sección 2. Medida correctora jurídica
Sección 3. Medida correctora económica
6. Modelos de informe y aprobación de la due diligence.
a. Formulario de resumen ejecutivo de hallazgos.
Sección 1. Información general
Sección 2. Principales hallazgos
Sección 3. Recomendación ejecutiva
b. Informe consolidado de riesgos y ajustes propuestos.
Sección 1. Conciliación del NOI
Sección 2. Inversiones y obligaciones extraordinarias
Sección 3. Riesgos jurídicos y financieros
Sección 4. Propuesta integrada
c. Modelo de recomendación al comité de inversiones.
Sección 1. Presentación de la propuesta
Sección 2. Valoración de riesgos
Sección 3. Propuesta de actuación
d. Acta de decisión: continuar, renegociar, condicionar o abandonar la compra.
Sección 1. Identificación de la sesión
Sección 2. Información examinada
Sección 3. Acuerdo adoptado
Sección 4. Seguimiento y revisión
Capítulo 15: Checklists y formularios de auditoría de contratos, rent roll, ocupación y vencimientos del centro comercial
1. Modelos de auditoría contractual de arrendamientos.
a. Ficha completa de revisión individual de contrato.
Sección 1. Identificación del contrato
Sección 2. Condiciones económicas
Sección 3. Garantías y obligaciones
Sección 4. Vencimientos y restricciones
Sección 5. Resultado de la auditoría
b. Checklist de cláusulas económicas, legales y comerciales.
Sección 1. Cláusulas económicas
Sección 2. Cláusulas jurídicas
Sección 3. Cláusulas comerciales
Sección 4. Garantías y responsabilidades
c. Formulario de contratos incompletos, anexos y acuerdos laterales.
Sección 1. Identificación de la documentación
Sección 2. Contradicciones identificadas
Sección 3. Tratamiento y cierre
d. Matriz de derechos de terminación, exclusividades y restricciones.
Sección 1. Contrato estratégico de moda
Sección 2. Contratos relacionados
Sección 3. Tratamiento de adquisición
2. Formularios de auditoría del rent roll.
a. Plantilla maestra de rent roll contractual y económico.
Sección 1. Datos de control
Sección 2. Distribución de unidades y superficies
Sección 3. Rentas fijas por categorías
Sección 4. Conciliación de ajustes
Sección 5. Ingresos complementarios del rent roll
b. Modelo de conciliación de contratos, facturación y contabilidad.
Sección 1. Base contractual
Sección 2. Programa de conciliación contable
Sección 3. Control de diferencias
c. Formulario de comprobación de cobros bancarios.
Sección 1. Periodo y universo revisado
Sección 2. Conciliación
Sección 3. Evaluación de cobrabilidad
d. Plantilla de cálculo de renta nominal y renta efectiva.
Sección 1. Identificación económica
Sección 2. Incentivos temporales
Sección 3. Indicadores comparativos
3. Modelos de revisión de incentivos y compromisos.
a. Registro de carencias, bonificaciones y descuentos.
Sección 1. Incentivos del ejercicio 2027
Sección 2. Calendario de finalización
Sección 3. Efecto económico
b. Checklist de aportaciones pendientes a obras de locales.
Sección 1. Identificación de compromisos
Sección 2. Calendario y condiciones de pago
Sección 3. Tratamiento en la adquisición
c. Modelo de control de escalados e indexación.
Sección 1. Identificación del contrato
Sección 2. Proyección ilustrativa
Sección 3. Control de coherencia
d. Formulario de obligaciones económicas posteriores a la adquisición.
Sección 1. Obligaciones identificadas
Sección 2. Clasificación económica
Sección 3. Protección contractual
4. Checklists de ocupación y vacancia.
a. Modelo de comprobación de ocupación física y contractual.
Sección 1. Superficies generales
Sección 2. Unidades no operativas
Sección 3. Resultado de inspección
b. Formulario de clasificación de locales vacíos.
Sección 1. Inventario general
Sección 2. Locales comercializables
Sección 3. Vacancia de recuperación incierta
c. Checklist de vacancia estructural y dificultades de comercialización.
Sección 1. Identificación de superficies
Sección 2. Factores técnicos y comerciales
Sección 3. Tratamiento económico
d. Plantilla de proyección de ocupación y recuperación de rentas.
Sección 1. Hipótesis de comercialización
Sección 2. Calendario comercial
Sección 3. Inversión y ocupación resultante
5. Formularios de vencimientos y continuidad contractual.
a. Calendario de vencimientos por contrato y superficie.
Sección 1. Datos de referencia
Sección 2. Vencimientos por periodos
Sección 3. Concentración de vencimientos
b. Modelo de cálculo de duración media ponderada de arrendamientos.
Sección 1. Definición utilizada
Sección 2. Agrupación ilustrativa
Sección 3. Cálculo
c. Matriz de probabilidad de renovación y salida de operadores.
Sección 1. Operador estratégico
Sección 2. Escenarios económicos
Sección 3. Medidas comerciales
d. Checklist de contratos con riesgo de terminación anticipada.
Sección 1. Derecho de salida
Sección 2. Consecuencias de terminación
Sección 3. Protección de adquisición
6. Modelos de ajustes de ingresos para adquisición.
a. Plantilla de cuantificación de pérdidas por morosidad.
Sección 1. Cartera de saldos pendientes
Sección 2. Tratamiento económico
Sección 3. Control posterior
b. Modelo de deducción de incentivos pendientes.
Sección 1. Incentivos identificados
Sección 2. Hipótesis de descuento
Sección 3. Tratamiento en la negociación
c. Formulario de conciliación de renta efectiva y NOI.
Sección 1. NOI presentado por el vendedor
Sección 2. Correcciones recurrentes
Sección 3. NOI efectivo de 2027
Sección 4. Evolución posterior
d. Cuadro final de ajustes económicos derivados del rent roll y la ocupación.
Sección 1. Ajustes recurrentes del NOI
Sección 2. Ajustes temporales y oportunidades
Sección 3. Riesgos contractuales condicionados
Sección 4. Valoración ilustrativa del ingreso recurrente
Sección 5. Recomendación de adquisición
Capítulo 16: Checklists y formularios de auditoría de operadores, gastos operativos, contratos de servicios y NOI del centro comercial
1. Modelos de investigación de operadores y arrendatarios.
a. Ficha de identificación y solvencia de cada operador.
Sección 1. Identificación del operador
Sección 2. Información económica examinada
Sección 3. Garantías y riesgos
Sección 4. Resultado y medidas
b. Checklist de garantías contractuales y riesgo de impago.
Sección 1. Inventario de garantías de operadores relevantes
Sección 2. Exposición por morosidad
Sección 3. Distribución de pérdidas esperadas
Sección 4. Control de suficiencia
c. Matriz de concentración de ingresos por operador y grupo empresarial.
Sección 1. Base de cálculo
Sección 2. Operadores individuales destacados
Sección 3. Concentración por grupo
Sección 4. Evaluación de concentración
d. Formulario de dependencia comercial de establecimientos ancla.
Sección 1. Identificación del establecimiento
Sección 2. Dependencias contractuales
Sección 3. Consecuencias operativas
2. Checklists de riesgos comerciales y continuidad de operadores.
a. Formulario de contratos con exclusividades o cláusulas de co-tenancy.
Sección 1. Identificación del acontecimiento relevante
Sección 2. Cuantificación del efecto
Sección 3. Exclusividades comerciales
b. Modelo de evaluación del impacto de cierre de un operador ancla.
Sección 1. Hipótesis del escenario
Sección 2. Pérdidas y ahorros
Sección 3. NOI después del cierre
Sección 4. Consecuencias para adquisición
c. Checklist de franquicias, cesiones y titulares económicos.
Sección 1. Identificación del establecimiento
Sección 2. Estructura jurídica
Sección 3. Riesgo económico
d. Matriz de riesgo comercial y medidas de sustitución.
Sección 1. Operadores analizados
Sección 2. Medidas preventivas
Sección 3. Control económico
3. Formularios de auditoría de gastos operativos.
a. Plantilla de clasificación y conciliación de gastos.
Sección 1. Gastos operativos presentados por el vendedor
Sección 2. Correcciones identificadas
Sección 3. Distribución normalizada
b. Checklist de gastos ordinarios, extraordinarios y no recurrentes.
Sección 1. Gastos recurrentes
Sección 2. Gasto no recurrente
Sección 3. Inversiones extraordinarias
c. Modelo de revisión de presupuestos y desviaciones.
Sección 1. Presupuesto base
Sección 2. Origen de la desviación
Sección 3. Posibles ahorros
d. Cuadro de costes por metro cuadrado y unidad comercial.
Sección 1. Datos de referencia
Sección 2. Indicadores por superficie
Sección 3. Indicadores por unidad
4. Modelos de revisión de gastos comunes recuperables.
a. Ficha de distribución contractual de gastos por operador.
Sección 1. Identificación del operador
Sección 2. Reparto económico
Sección 3. Control de liquidación
b. Formulario de gastos recuperables y no recuperables.
Sección 1. Gastos operativos brutos
Sección 2. Gastos potencialmente distribuibles
Sección 3. Limitaciones contractuales
c. Checklist de límites, exclusiones y acuerdos especiales.
Sección 1. Limitaciones por categorías
Sección 2. Comparación con el vendedor
Sección 3. Verificación de acuerdos especiales
d. Plantilla de conciliación entre gastos soportados y repercusiones cobradas.
Sección 1. Base económica de 2027
Sección 2. Distribución recuperable por categorías
Sección 3. Conciliación de cobros
Sección 4. Resultado económico
5. Checklists y formularios de contratos de servicios.
a. Ficha de auditoría de contratos de seguridad y limpieza.
Sección 1. Contrato de seguridad
Sección 2. Contrato de limpieza
Sección 3. Evaluación conjunta
b. Modelo de revisión de mantenimiento y suministros.
Sección 1. Contratos de mantenimiento
Sección 2. Energía y suministros
Sección 3. Continuidad y CAPEX
c. Checklist de contratos con partes vinculadas.
Sección 1. Identificación de la relación
Sección 2. Evaluación de condiciones
Sección 3. Medidas propuestas
d. Formulario de costes de rescisión y sustitución de proveedores.
Sección 1. Contrato objeto de estudio
Sección 2. Costes de sustitución
Sección 3. Decisión económica
6. Modelos de reconstrucción y normalización del NOI.
a. Plantilla de conciliación de NOI contable y NOI operativo.
Sección 1. Información contable de partida
Sección 2. Reconstrucción
Sección 3. Resultado de auditoría
b. Modelo de exclusión de ingresos extraordinarios.
Sección 1. Identificación del ingreso
Sección 2. Tratamiento en el NOI
Sección 3. Comprobaciones complementarias
c. Formulario de normalización de gastos no recurrentes.
Sección 1. Gasto extraordinario identificado
Sección 2. Tratamiento contable y operativo
Sección 3. Mantenimiento recurrente insuficiente
d. Cuadro de NOI presentado, NOI auditado y NOI ajustado para adquisición.
Sección 1. NOI presentado por el vendedor
Sección 2. Correcciones recurrentes auditadas
Sección 3. Conciliación de ingresos y gastos recurrentes
Sección 4. NOI efectivo de 2027
Sección 5. Consecuencias comerciales adicionales
Sección 6. Efecto económico ilustrativo sobre el valor
Sección 7. Tratamiento de otros efectos económicos
Sección 8. Recomendación final
Capítulo 17: Checklists y formularios de auditoría jurídica, técnica, ambiental, fiscal y de CAPEX del centro comercial
1. Modelos de revisión jurídica e inmobiliaria.
a. Checklist de titularidad registral y cargas.
Sección 1. Identificación de la titularidad
Sección 2. Investigación de cargas
Sección 3. Capacidad de transmisión
Sección 4. Resultado
b. Formulario de comprobación de superficies y derechos reales.
Sección 1. Documentación examinada
Sección 2. Conciliación de parcela
Sección 3. Conciliación de construcción
Sección 4. Derechos inmobiliarios relacionados
c. Matriz de servidumbres, concesiones y limitaciones de uso.
Sección 1. Servidumbre de acceso
Sección 2. Derechos de suministros
Sección 3. Concesiones y usos especiales
Sección 4. Tratamiento contractual
d. Checklist de litigios, reclamaciones y obligaciones de terceros.
Sección 1. Procedimientos examinados
Sección 2. Reclamación de contratista
Sección 3. Reclamaciones arrendaticias
Sección 4. Conclusión
2. Formularios de auditoría urbanística y de licencias.
a. Ficha de cumplimiento urbanístico.
Sección 1. Identificación urbanística
Sección 2. Comprobaciones efectuadas
Sección 3. Incidencia identificada
b. Checklist de licencias de obras, actividad y funcionamiento.
Sección 1. Construcción y ampliaciones
Sección 2. Actividad y funcionamiento
Sección 3. Revisión de vencimientos y condiciones
c. Formulario de inspecciones y autorizaciones pendientes.
Sección 1. Instalaciones examinadas
Sección 2. Incidencias documentales
Sección 3. Medidas
d. Registro de incumplimientos y medidas de legalización.
Sección 1. Incidencia
Sección 2. Plan de regularización
Sección 3. Tratamiento contractual
3. Checklists de inspección técnica del edificio.
a. Formulario de evaluación de estructura, cubiertas y fachadas.
Sección 1. Identificación de la inspección
Sección 2. Estructura y fachadas
Sección 3. Cubiertas e impermeabilización
Sección 4. Resultado
b. Checklist de climatización, electricidad e instalaciones mecánicas.
Sección 1. Climatización
Sección 2. Electricidad
Sección 3. Otras instalaciones mecánicas
c. Ficha de inspección de escaleras mecánicas y ascensores.
Sección 1. Inventario
Sección 2. Estado observado
Sección 3. Inversiones futuras
d. Formulario de protección contra incendios y seguridad de ocupantes.
Sección 1. Información general
Sección 2. Deficiencias y actuaciones
Sección 3. Presupuesto urgente
Sección 4. Condiciones de adquisición
4. Formularios de necesidades de mantenimiento y CAPEX.
a. Inventario de deficiencias técnicas y vida útil remanente.
Sección 1. Actuaciones prioritarias
Sección 2. Reposiciones a medio plazo
Sección 3. Reposiciones a largo plazo
b. Modelo de presupuesto de reparaciones urgentes.
Sección 1. Objeto de actuación
Sección 2. Presupuesto
Sección 3. Control de ejecución
Sección 4. Consecuencia contractual
c. Plantilla de CAPEX a uno, tres, cinco y diez años.
Sección 1. Horizonte de un año
Sección 2. Horizonte acumulado de tres años
Sección 3. Horizonte acumulado de cinco años
Sección 4. Horizonte acumulado de diez años
Sección 5. Exclusiones y conciliación
d. Formulario de asignación de inversiones entre comprador y vendedor.
Sección 1. CAPEX técnico inicial
Sección 2. Compromisos comerciales separados
Sección 3. Condiciones de aceptación
5. Checklists de riesgos ambientales, energéticos y aseguradores.
a. Formulario de revisión de contingencias ambientales.
Sección 1. Antecedentes del emplazamiento
Sección 2. Instalaciones y residuos
Sección 3. Evaluación de riesgo
b. Checklist de eficiencia energética y sostenibilidad.
Sección 1. Información energética
Sección 2. Comprobaciones de eficiencia
Sección 3. Inversiones y obligaciones
c. Matriz de exposición a riesgos climáticos.
Sección 1. Riesgos examinados
Sección 2. Vulnerabilidades del inmueble
Sección 3. Medidas y costes
d. Ficha de pólizas, siniestros, exclusiones y coberturas pendientes.
Sección 1. Información de pólizas
Sección 2. Historial de siniestros
Sección 3. Coberturas y exclusiones
Sección 4. Resultado
6. Modelos de auditoría fiscal, laboral y societaria.
a. Checklist de obligaciones tributarias y contingencias fiscales.
Sección 1. Tributación ordinaria del inmueble
Sección 2. Contingencia histórica identificada
Sección 3. Fiscalidad de transmisión
Sección 4. Tratamiento contractual
b. Formulario de pasivos y provisiones de la sociedad propietaria.
Sección 1. Identificación societaria
Sección 2. Obligaciones históricas
Sección 3. Provisiones y obligaciones no registradas
Sección 4. Protección de la compraventa
c. Matriz de obligaciones laborales y posibles subrogaciones.
Sección 1. Personal relacionado con la gestión
Sección 2. Servicios externalizados
Sección 3. Contingencias laborales
Sección 4. Tratamiento contractual
d. Informe consolidado de contingencias legales, técnicas, fiscales y CAPEX.
Sección 1. Información general de adquisición
Sección 2. Contingencias jurídicas
Sección 3. Contingencias técnicas
Sección 4. Compromisos comerciales
Sección 5. Contingencias fiscales y laborales
Sección 6. Riesgos ambientales, energéticos y aseguradores
Sección 7. Calendario acumulado de inversiones
Sección 8. Matriz de tratamiento económico
Sección 9. Condiciones previas al cierre
Sección 10. Recomendación al comité de inversiones
Capítulo 18: Checklists y formularios de financiación, ajuste de precio, negociación contractual y cierre de la compra del centro comercial
1. Modelos de análisis de financiación.
a. Ficha de deuda existente y garantías.
Sección 1. Identificación del préstamo
Sección 2. Obligaciones de transmisión
Sección 3. Riesgos identificados
Sección 4. Tratamiento contractual
b. Plantilla de cálculo de LTV y DSCR.
Sección 1. Datos de financiación
Sección 2. Cálculo de LTV
Sección 3. Cálculo de flujo disponible
Sección 4. Cálculo de DSCR
c. Checklist de condiciones bancarias y compromisos financieros.
Sección 1. Condiciones financieras
Sección 2. Obligaciones de información
Sección 3. Restricciones operativas
Sección 4. Garantías y seguros
d. Modelo de análisis de refinanciación y escenarios de estrés.
Sección 1. Estructura de referencia
Sección 2. Escenario de reducción general del NOI
Sección 3. Escenario de salida de operador ancla
Sección 4. Escenario de aumento de tipos
Sección 5. Recomendación financiera
2. Formularios de determinación del precio ajustado.
a. Plantilla de precio inicial y supuestos de la oferta.
Sección 1. Oferta inicial
Sección 2. Hipótesis del vendedor
Sección 3. Criterios del comprador
b. Modelo de ajuste por rentas, vacancia y gastos.
Sección 1. Correcciones recurrentes
Sección 2. Efecto de valoración
Sección 3. Tratamiento de vacancia
Sección 4. Valor actual de oportunidad comercial
c. Formulario de deducción de CAPEX y contingencias.
Sección 1. CAPEX técnico del comprador
Sección 2. Comercialización de locales vacíos
Sección 3. Incentivos temporales
Sección 4. Obligaciones del vendedor y contingencias
d. Cuadro de conciliación entre valor empresarial, deuda, caja y precio de participaciones.
Sección 1. Valor inmobiliario ajustado
Sección 2. Compra directa del inmueble
Sección 3. Alternativa hipotética de compra de participaciones
Sección 4. Decisión de estructura
3. Modelos de negociación con el vendedor.
a. Formulario de solicitud de reducción de precio.
Sección 1. Identificación de la propuesta
Sección 2. Fundamentos económicos
Sección 3. Condiciones asociadas al precio
b. Matriz de riesgos asumidos por comprador y vendedor.
Sección 1. Obligaciones del vendedor
Sección 2. Obligaciones del comprador
Sección 3. Riesgos compartidos o condicionados
c. Modelo de negociación de subsanaciones previas al cierre.
Sección 1. Actuaciones técnicas
Sección 2. Obligaciones de arrendamientos
Sección 3. Condiciones jurídicas
Sección 4. Consecuencias de incumplimiento
d. Cuadro de retenciones, garantías e indemnizaciones específicas.
Sección 1. Contingencia principal
Sección 2. Retención negociada
Sección 3. Coordinación con otras obligaciones
4. Checklists de revisión del contrato de compraventa.
a. Checklist de manifestaciones y garantías.
Sección 1. Titularidad y derechos
Sección 2. Arrendamientos e ingresos
Sección 3. Estado técnico y cumplimiento
Sección 4. Responsabilidades históricas
b. Formulario de condiciones suspensivas y obligaciones previas.
Sección 1. Condiciones jurídicas
Sección 2. Condiciones técnicas y comerciales
Sección 3. Condiciones de financiación
c. Modelo de indemnidades y límites de responsabilidad.
Sección 1. Indemnización específica
Sección 2. Garantías generales
Sección 3. Prevención de duplicidades
d. Checklist de mecanismos de ajuste de precio y resolución de controversias.
Sección 1. Precio
Sección 2. Liquidaciones
Sección 3. Controversias
5. Formularios para la preparación del cierre.
a. Checklist de documentación y autorizaciones de cierre.
Sección 1. Documentación inmobiliaria
Sección 2. Condiciones técnicas
Sección 3. Condiciones económicas y financieras
Sección 4. Autorizaciones y documentación contractual
b. Formulario de liquidación de rentas, gastos, fianzas y depósitos.
Sección 1. Fecha de transmisión
Sección 2. Rentas cobradas anticipadamente
Sección 3. Gastos pagados anticipadamente
Sección 4. Fianzas y depósitos
Sección 5. Resultado de conciliación
c. Modelo de conciliación de deuda, caja y capital circulante.
Sección 1. Precio y financiación
Sección 2. Distribución del precio
Sección 3. Liquidaciones independientes
Sección 4. Capital circulante
d. Acta de entrega de contratos, documentación y responsabilidades.
Sección 1. Identificación de la entrega
Sección 2. Documentación contractual
Sección 3. Documentación técnica y administrativa
Sección 4. Entrega operativa
6. Modelos de seguimiento posterior a la adquisición.
a. Checklist de los primeros cien días de gestión.
Sección 1. Primeros treinta días
Sección 2. Primeros sesenta días
Sección 3. Primeros cien días
b. Formulario de seguimiento de subsanaciones del vendedor.
Sección 1. Obligaciones completadas antes del cierre
Sección 2. Contingencia pendiente
Sección 3. Documentación complementaria
c. Modelo de control de CAPEX y cumplimiento del presupuesto.
Sección 1. Presupuesto de 2027
Sección 2. Contratación y pagos
Sección 3. Disponibilidad presupuestaria
Sección 4. Programa pendiente de 2028
d. Informe de comparación entre hipótesis de compra y resultados reales.
Sección 1. Hipótesis económicas aprobadas
Sección 2. Presupuesto equivalente de cien días
Sección 3. Resultados reales ficticios del periodo
Sección 4. Seguimiento de ocupación
Sección 5. Seguimiento de financiación
Sección 6. Seguimiento de inversiones
Sección 7. Evaluación de riesgos
Sección 8. Recomendación al comité de inversiones
PARTE SÉPTIMA. PRÁCTICA DE DUE DILIGENCE PARA LA COMPRA DE CENTROS COMERCIALES
Capítulo 19: Caso práctico ficticio en España. Due diligence y renegociación del precio de un centro comercial con contratos sobrevalorados, vacancia y CAPEX oculto
1. Presentación de la operación ficticia de compra del Centro Comercial Ribera Clara
a. Características del centro, superficie, ubicación y composición comercial
b. Situación de ocupación y estructura de operadores
c. Precio solicitado, rentabilidad anunciada y financiación prevista
d. Organización de la due diligence y documentación facilitada por el vendedor
2. Auditoría ficticia de contratos y rent roll
a. Identificación de diferencias entre rentas declaradas y cobradas
b. Detección de incentivos comerciales no reflejados
c. Contratos próximos a vencimiento y cláusulas de terminación
d. Elaboración de un rent roll corregido con cálculos completos
3. Investigación ficticia de vacancia, operadores y gastos
a. Identificación de locales vacíos de difícil comercialización
b. Dependencia económica de un operador ancla
c. Gastos comunes no recuperables y contratos de mantenimiento desfavorables
d. Reconstrucción del NOI real y comparación con el NOI comunicado
4. Detección ficticia de necesidades técnicas y contingencias
a. Deficiencias en instalaciones y mantenimiento aplazado
b. Obras de adecuación necesarias y presupuesto de CAPEX
c. Revisión de licencias, garantías y obligaciones pendientes
d. Cuantificación conjunta de inversiones y contingencias
5. Negociación ficticia del precio y de la financiación
a. Cálculo del impacto de las rentas corregidas sobre el valor económico
b. Deducción de CAPEX extraordinario y riesgos comerciales
c. Revisión del importe financiable y de los indicadores bancarios
d. Preparación de una contraoferta motivada y condiciones de adquisición
6. Resolución completa del caso ficticio
a. Tabla de precio inicial, ajustes y precio final acordado
b. Condiciones suspensivas, garantías y obligaciones del vendedor
c. Decisión motivada del comité de inversiones
d. Lecciones prácticas sobre errores en la revisión de rentas, gastos y CAPEX
Capítulo 20: Caso práctico ficticio en México. Due diligence de un centro comercial con operadores ancla, rentas variables, riesgos cambiarios y financiación compleja
1. Presentación de la operación ficticia del Centro Comercial Valle Horizonte.
a. Características del inmueble y del mercado comercial de referencia.
b. Estructura de titularidad y vehículo jurídico de adquisición.
c. Operadores principales, rentas y condiciones de la oferta.
d. Particularidades del análisis legal, financiero y comercial en México.
2. Auditoría ficticia de contratos de arrendamiento y rentas variables.
a. Diferencias entre renta mínima garantizada y renta ligada a ventas.
b. Verificación de documentación contractual y declaraciones de facturación.
c. Identificación de descuentos, concesiones y compromisos del propietario.
d. Elaboración del rent roll corregido por rentas realmente sostenibles.
3. Investigación ficticia del riesgo de operadores.
a. Dependencia económica de dos establecimientos ancla.
b. Cláusulas comerciales vinculadas a ocupación y funcionamiento.
c. Revisión de solvencia de arrendatarios y garantías.
d. Simulación económica del cierre de un operador estratégico.
4. Análisis ficticio de gastos, CAPEX y contingencias jurídicas.
a. Costes de energía, mantenimiento y servicios comunes.
b. Revisión de derechos sobre el inmueble y autorizaciones de explotación.
c. Presupuestos de renovación de instalaciones y obras pendientes.
d. Cuantificación de obligaciones económicas que asumirá el comprador.
5. Financiación ficticia y riesgos de moneda.
a. Comparación de ingresos en moneda local y deuda denominada en otra moneda.
b. Escenarios de depreciación, inflación y variación de tipos.
c. Análisis de LTV, DSCR y necesidades de liquidez.
d. Efecto de las contingencias detectadas sobre la financiación disponible.
6. Resolución completa del caso ficticio mexicano.
a. Conciliación del NOI comunicado y del NOI corregido.
b. Cálculo de ajustes y propuesta definitiva de precio.
c. Garantías y mecanismos contractuales de protección del comprador.
d. Decisión final de adquisición y principales enseñanzas del caso.
Capítulo 21: Caso práctico ficticio internacional. Due diligence y adquisición de una cartera de centros comerciales en Colombia, Chile y Perú
1. Presentación de la operación ficticia de adquisición de una cartera comercial.
a. Descripción de tres centros comerciales ficticios en diferentes jurisdicciones.
b. Estructuras jurídicas y societarias de propiedad.
c. Precio global ofertado y distribución inicial por activos.
d. Organización de la due diligence internacional y coordinación de asesores locales.
2. Auditoría ficticia y comparativa de contratos, rent roll y ocupación.
a. Diferencias de estructuras contractuales y actualización de rentas.
b. Conciliación de ingresos y revisión de garantías en cada país.
c. Comparación de ocupación, vencimientos y concentración de operadores.
d. Preparación de tres rent rolls normalizados y un cuadro consolidado.
3. Investigación ficticia de riesgos operativos, técnicos y legales.
a. Centro colombiano con obligaciones contractuales y gastos no recuperables.
b. Centro chileno con vacancia estructural y necesidades de reposicionamiento.
c. Centro peruano con CAPEX pendiente y contingencias de explotación.
d. Matriz comparativa de riesgos por activo y jurisdicción.
4. Análisis económico ficticio de la cartera.
a. Cálculo del NOI individual y consolidado.
b. Separación de riesgos comunes y contingencias específicas.
c. Proyección de inversiones, ocupación y flujo de caja.
d. Comparación de escenarios de adquisición individual y adquisición conjunta.
5. Negociación ficticia de una compraventa internacional.
a. Asignación de precio a cada centro comercial.
b. Ajustes diferenciados por riesgos y obligaciones pendientes.
c. Estructuración de garantías, retenciones e indemnizaciones por jurisdicción.
d. Negociación de condiciones de financiación y cierre coordinado.
6. Resolución integral y conclusiones profesionales del caso ficticio.
a. Cuadro consolidado de precio ofertado, contingencias y precio ajustado.
b. Determinación de qué activos deben adquirirse, renegociarse o excluirse.
c. Decisión motivada del comité de inversiones internacional.
d. Lecciones sobre due diligence comparativa, negociación y reducción de riesgos.