|
|
| EL GO/NO GO QUE ORDENA AL PROMOTOR INMOBILIARIO |
|
9 de junio de 2026 |
¿Qué
guía práctica soluciona este tipo de casos?
|
| ¿Qué debe saber un profesional en un caso práctico como el de la noticia? |
|
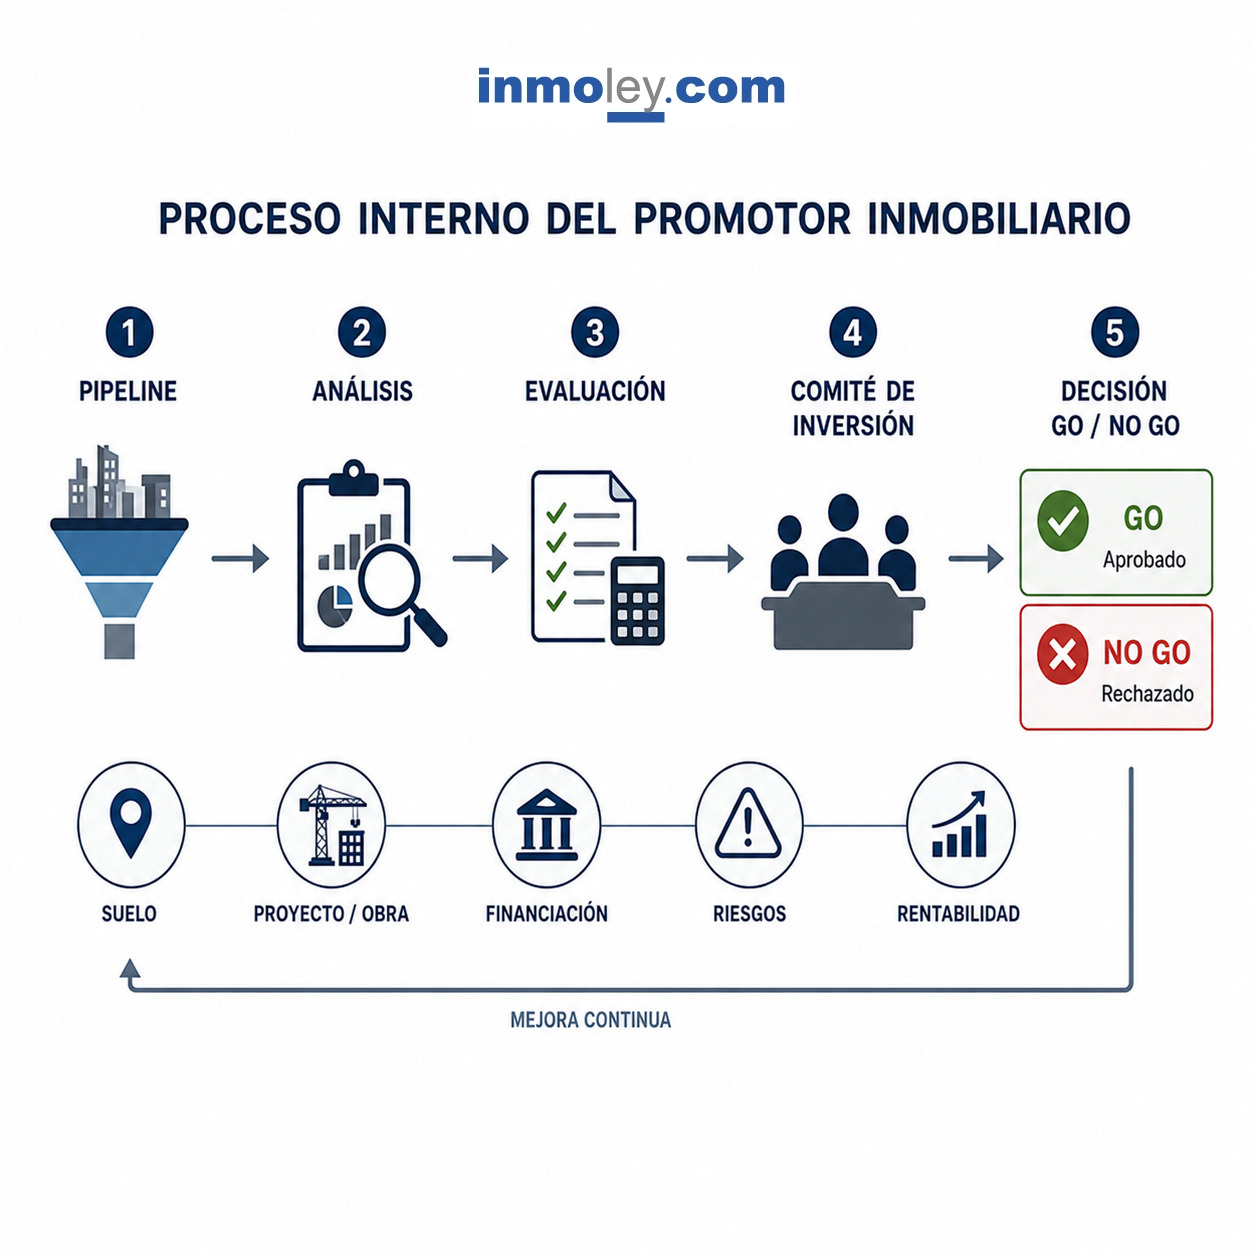
| La promoción inmobiliaria profesional exige decidir antes de invertir, no después de haber asumido compromisos difíciles de revertir. El pipeline inmobiliario permite ordenar oportunidades, priorizar recursos, filtrar activos inviables y elevar al comité solo operaciones con información suficiente. El comité de inversión, por su parte, debe actuar como órgano de disciplina interna: revisar hipótesis, contrastar riesgos, exigir sensibilidad financiera y documentar decisiones Go, No Go, Go condicionado o Hold. Este artículo analiza por qué muchas promociones fracasan no por falta de oportunidades, sino por falta de método interno. También plantea casos prácticos sobre suelo con margen aparente, financiación insuficiente y decisiones condicionadas a licencia, coste y preventas. |
Copyright © inmoley.com |
 |
PROCESO INTERNO DEL PROMOTOR INMOBILIARIO: PIPELINE, COMITÉ DE INVERSIÓN, ANÁLISIS DE OPORTUNIDADES Y DECISIÓN GO/NO GO |
 |
|
| El
nuevo campo de batalla del promotor: decidir antes de comprar
La promoción inmobiliaria siempre ha sido una actividad intensiva en capital, plazo y riesgo. El promotor trabaja con un ciclo largo: identifica suelo, negocia con el propietario, analiza planeamiento, encarga estudios técnicos, busca financiación, define producto, solicita licencias, contrata obra, comercializa y entrega. Cada fase añade coste, consume tiempo y aumenta la exposición. Por eso, el verdadero punto crítico no está solo en ejecutar bien, sino en decidir bien antes de comprometer importes relevantes. Durante años, muchas decisiones de inversión inmobiliaria se apoyaron en una combinación de olfato comercial, experiencia del equipo y confianza en que el mercado absorbería el producto. Ese enfoque podía funcionar en entornos de financiación abundante, costes más previsibles y demanda expansiva. Pero el contexto actual exige mayor precisión. El coste de construcción puede desviarse de forma significativa, el tipo de interés condiciona tanto la financiación del promotor como la capacidad de compra del cliente final, los plazos de licencia pueden alterar la TIR y una hipótesis de ventas demasiado optimista puede destruir el margen previsto. En este escenario, el proceso interno del promotor inmobiliario deja de ser una cuestión administrativa para convertirse en una ventaja competitiva. No se trata de añadir burocracia, sino de crear un sistema de decisión que permita saber qué oportunidades merecen análisis, cuáles deben esperar, cuáles necesitan renegociación y cuáles deben descartarse cuanto antes. Un pipeline profesional no es una lista de solares; es un sistema de gestión de capital. El pipeline como cartera viva de oportunidades El pipeline inmobiliario debe entenderse como una cartera viva de oportunidades clasificadas por fase, riesgo, importe, producto, ubicación, madurez y decisión pendiente. Su utilidad principal es impedir que todas las oportunidades compitan por la misma atención del equipo. No todos los activos merecen el mismo nivel de análisis. Una oportunidad con urbanismo incierto, propietario no verificado y precio fuera de mercado no debe consumir los mismos recursos que una operación con documentación completa, financiación probable y margen preliminar defendible. La primera función del pipeline es registrar. Toda oportunidad debe tener código interno, fecha de entrada, origen, propietario, intermediario, responsable asignado y estado. Esto permite evitar duplicidades, conflictos de comisión, pérdida de información y análisis informales sin trazabilidad. La segunda función es filtrar. La ficha inicial debe responder a preguntas básicas: qué activo es, qué uso permite, qué importe solicita el propietario, qué coste preliminar exige, qué producto podría desarrollarse, qué riesgos aparentes existen y qué información falta. La tercera función es priorizar. El promotor debe distinguir oportunidades de análisis inmediato, oportunidades en observación y oportunidades a archivar. Esta priorización debe apoyarse en scoring estratégico, urbanístico, técnico, jurídico, comercial y financiero. Una puntuación elevada no sustituye al criterio profesional, pero ayuda a comparar operaciones heterogéneas y reduce sesgos personales. El objetivo no es automatizar la decisión, sino ordenar el juicio. El error más habitual es confundir pipeline con agenda comercial. Un listado de activos, llamadas, contactos e intermediarios no es un pipeline profesional si no incluye estado, responsable, hipótesis, riesgos, documentación pendiente y próxima decisión. Sin estos elementos, el promotor tiene actividad, pero no necesariamente gestión. La ficha inicial como primera defensa del capital La ficha inicial de oportunidad es una de las herramientas más importantes del proceso. Su valor reside en separar tres categorías que a menudo se mezclan: datos verificados, datos declarados por el propietario e hipótesis internas del promotor. Esta distinción puede evitar errores muy costosos. Por ejemplo, una edificabilidad indicada por el propietario no debe convertirse automáticamente en edificabilidad del modelo financiero. Un precio de venta observado en portales no equivale a precio real de cierre. Una referencia verbal sobre cargas urbanísticas no sustituye a una cuantificación documentada. Una promesa de financiación no es un term sheet. Una disponibilidad aparente del activo no confirma titularidad, poderes ni ausencia de cargas. La ficha inicial debe funcionar como una alerta temprana. Si el precio solicitado por el suelo ya supera el valor residual razonable, el promotor no debería encargar estudios técnicos costosos antes de renegociar. Si la licencia depende de modificación de planeamiento, la oportunidad debe clasificarse como inmadura. Si el propietario no acredita facultades para vender, la negociación debe limitarse. Si el mercado objetivo no puede asumir el importe final de vivienda, el producto debe rediseñarse o descartarse. En un sector donde una sola decisión puede comprometer varios millones de euros, filtrar pronto es una forma de rentabilidad. Cada operación descartada a tiempo libera equipo, financiación y capacidad de gestión para oportunidades mejores. Análisis integrado: urbanismo, técnica, jurídica, mercado y financiación La decisión Go/No Go no puede tomarse desde un único ángulo. Una oportunidad urbanísticamente atractiva puede ser financieramente inviable. Un activo técnicamente sencillo puede tener una estructura jurídica inaceptable. Un suelo con precio aparente competitivo puede ocultar cargas, servidumbres, licencias lentas o costes de urbanización que destruyen el margen. El análisis urbanístico debe confirmar uso, edificabilidad, aprovechamiento neto, cargas, cesiones, licencias, informes sectoriales y plazos. El análisis técnico debe valorar estado físico, topografía, geotecnia, accesos, servicios, urbanización, demolición, contingencias y coste de construcción. El análisis jurídico debe revisar titularidad, cargas, poderes, ocupaciones, derechos de terceros, estructura contractual y condiciones suspensivas. El análisis comercial debe estudiar mercado objetivo, competencia, precio, absorción, producto y estrategia de salida. El análisis financiero debe integrar ingresos, costes, financiación, tipo de interés, capital propio, margen, rentabilidad, TIR, VAN y sensibilidad. Lo relevante no es disponer de informes separados, sino integrarlos. Si el informe urbanístico detecta cargas de 800.000 €, el modelo financiero debe incorporarlas. Si la geotecnia puede elevar el coste en 400.000 €, la sensibilidad debe reflejarlo. Si la financiación exige preventas del 30 %, el análisis comercial debe probar que ese ritmo es razonable. Si el contrato no incorpora condición suspensiva de licencia, el riesgo urbanístico se convierte en riesgo jurídico y financiero. La madurez profesional del promotor se mide por su capacidad para conectar áreas. La oportunidad no es viable porque un área diga “sí”; es viable cuando el conjunto resiste. El comité de inversión como órgano de disciplina El comité de inversión no debería ser una reunión para validar decisiones ya tomadas. Su función es poner a prueba la oportunidad. Debe recibir un dossier ejecutivo con resumen del activo, importe de inversión, ingresos, coste, financiación, margen, riesgos, condiciones y recomendación. También debe conocer qué información está verificada y qué hipótesis siguen abiertas. Un comité profesional debe poder adoptar cuatro tipos de decisión. Go, cuando la operación cumple los criterios mínimos y puede avanzar. No Go, cuando los riesgos, el precio, la financiación o la rentabilidad no justifican continuar. Go condicionado, cuando se permite avanzar solo si se cumplen condiciones concretas. Hold, cuando la oportunidad merece esperar un hito objetivo, como licencia, rebaja de precio, aclaración urbanística o respuesta de financiador. La clave está en documentar. Una decisión Go debe indicar qué se aprueba, qué importe se autoriza, qué coste máximo se acepta, qué plazo rige, qué financiación mínima se exige, qué responsable ejecuta y cuándo se revisa. Una decisión No Go debe registrar motivo principal, motivos secundarios, archivo documental y condiciones de reactivación. Una decisión Hold debe tener fecha de revisión y consecuencia automática. Si no hay plazo ni condición verificable, no es Hold; es indefinición. El comité también debe proteger al promotor frente al entusiasmo interno. La presión por cerrar operaciones puede llevar a justificar precios altos con escenarios optimistas. Un comité serio obliga a formular la pregunta incómoda: ¿la operación sigue siendo viable si baja el precio de venta, sube el coste de construcción, se retrasa la licencia y aumenta el tipo de interés? Casos prácticos Caso 1. Suelo residencial con precio atractivo solo en apariencia Un promotor recibe una oportunidad de suelo residencial por un importe de 4.800.000 €. El propietario indica una edificabilidad de 12.000 m² y el equipo comercial estima ingresos de 34.000.000 €. En apariencia, el margen parece suficiente. Sin embargo, la ficha urbanística preliminar confirma que la edificabilidad neta realmente comercializable se reduce a 10.200 m² y que existen cargas de urbanización pendientes por 1.100.000 €. Además, el coste de construcción se recalcula al alza por sótano, acometidas y exigencias de eficiencia energética. El modelo económico actualizado reduce los ingresos netos a 30.000.000 € y eleva el importe total de inversión a 29.200.000 €. El margen queda por debajo del mínimo interno del 12 %. El comité acuerda No Go reactivable, condicionado a que el propietario reduzca el precio a un umbral compatible con el valor residual y acepte una opción condicionada. La lección es clara: la edificabilidad bruta no compra rentabilidad; la rentabilidad depende de edificabilidad neta, cargas, coste y financiación. Caso 2. Promoción viable pero no financiable Una oportunidad en suelo finalista muestra un margen preliminar aceptable del 14 % sobre ingresos netos. El producto es razonable y la licencia parece próxima. Sin embargo, la entidad financiadora exige preventas del 35 %, aportación previa de capital propio y garantías corporativas superiores a las previstas. Con el tipo de interés actualizado, el coste financiero aumenta en 650.000 € y el capital propio necesario supera el límite interno del promotor. El comité no descarta el proyecto por falta de demanda, sino por estructura de financiación. Decide Hold de 60 días para renegociar calendario de pagos del suelo, buscar financiación alternativa y ajustar el lanzamiento comercial. Si no se reducen las necesidades de capital, la operación pasará a No Go financiero. Este caso demuestra que la rentabilidad teórica no basta si la financiación no es ejecutable. Caso 3. Go condicionado a licencia, coste y absorción Un promotor analiza una operación de cambio de uso de activo terciario a residencial. El precio es razonable y el producto tiene buena salida, pero la licencia depende de informes sectoriales y el coste de rehabilitación presenta incertidumbre. El comité aprueba un Go condicionado: solo se autoriza firmar una opción de compra con derecho de desistimiento si no se obtiene viabilidad administrativa, si el coste técnico supera el presupuesto en más del 7,5 % o si el estudio comercial no acredita una absorción mínima de 3 viviendas al mes. La operación no se aprueba como compra firme, sino como control temporal del activo. Esta diferencia es esencial. El Go condicionado permite avanzar, pero protege al promotor frente a riesgos no resueltos. Por qué el No Go también crea valor En promoción inmobiliaria existe una tendencia natural a celebrar las operaciones aprobadas y olvidar las descartadas. Sin embargo, un No Go bien fundamentado puede ser una de las decisiones más rentables del ejercicio. Evita inmovilizar capital, asumir financiación cara, sobrecargar al equipo, comprometer reputación y arrastrar una operación que nunca debió entrar en cartera. El No Go debe archivarse con la misma disciplina que el Go. Debe quedar claro el motivo principal: precio, urbanismo, coste, financiación, mercado, jurídica o acumulación de riesgos. También deben registrarse las condiciones de reactivación. Si el propietario reduce el precio, si se obtiene licencia, si cambian las cargas o si aparece un inversor final, la oportunidad puede volver al pipeline. Pero no debe volver por simple insistencia comercial. Esta memoria interna convierte el pipeline en un sistema de aprendizaje. El promotor empieza a detectar patrones: intermediarios que presentan activos con precios irreales, zonas con absorción insuficiente, suelos con cargas recurrentes, productos que no soportan determinado coste, operaciones que exigen capital propio excesivo o comités que tienden a aceptar hipótesis optimistas. El aprendizaje reduce errores futuros. La gestión documental como defensa profesional Un proceso Go/No Go no es solo análisis financiero. También es gestión documental. Cada oportunidad debe conservar ficha inicial, informes, versiones del modelo económico, matriz de riesgos, comunicaciones, actas, condiciones y decisiones. Esto facilita continuidad interna, auditoría, negociación y defensa de la decisión ante socios, inversores o financiadores. La trazabilidad también mejora la relación con terceros. Un propietario entiende mejor una contraoferta si el promotor puede explicar que el precio máximo deriva del coste, la financiación, el tipo de interés, las cargas y el margen mínimo. Un financiador confía más en un promotor que presenta un dossier ordenado. Un inversor valora una cartera de oportunidades con estados claros, no una lista de activos sin madurez. La documentación no debe convertirse en formalismo. Debe estar orientada a decisión. Cada formulario debe responder a una pregunta: ¿podemos avanzar?, ¿qué falta?, ¿qué riesgo impide el Go?, ¿qué condición lo resolvería?, ¿qué importe máximo se autoriza?, ¿quién es responsable? Conclusiones operativas 1. El promotor debe implantar un pipeline único, con código interno, responsable, estado, documentación pendiente, scoring, próxima acción y fecha de revisión. Sin estos elementos, no existe verdadera gestión de oportunidades. 2. Toda oportunidad debe pasar por una ficha inicial que distinga datos verificados, datos declarados e hipótesis. Esta separación evita que una cifra comercial se convierta en base financiera sin contraste. 3. El comité de inversión debe recibir un dossier integrado, no informes inconexos. Urbanismo, técnica, jurídica, mercado, coste, financiación, tipo de interés y riesgo deben leerse conjuntamente. 4. La decisión Go debe ser limitada y precisa: importe aprobado, coste máximo, financiación mínima, margen exigido, plazo, responsable y condiciones. Un Go genérico es una autorización peligrosa. 5. El No Go debe documentarse como aprendizaje. Descartar bien una oportunidad protege capital, mejora el pipeline y evita repetir análisis sobre activos que no han cambiado. 6. El Go condicionado y el Hold deben tener condiciones verificables, fecha de revisión y consecuencia automática. Si no existe un hito objetivo, lo prudente es archivar. Autoría: Redacción inmoley.com Síguenos en nuestro LinkedIn o en X, comparte este artículo y comenta tus experiencias y propuestas sobre el proceso interno del promotor inmobiliario, el pipeline, el comité de inversión y la decisión Go/No Go. NOTA LINKEDIN EL GO/NO GO DEL PROMOTOR Una promoción inmobiliaria no fracasa solo por vender tarde o construir caro. Muchas veces falla antes: cuando el promotor acepta una oportunidad sin pipeline, sin comité de inversión, sin matriz de riesgos y sin comprobar si el importe, el coste, la financiación y el tipo de interés encajan realmente. Tres controles prácticos antes de avanzar: • Separar datos verificados, datos declarados por el propietario e hipótesis internas del promotor. • Revisar urbanismo, técnica, jurídica, mercado, coste, financiación y sensibilidad antes de comprometer capital. • Documentar Go, No Go, Go condicionado o Hold con responsables, plazos, límites de importe y condiciones. La guía profesional “Proceso interno del promotor inmobiliario: pipeline, comité de inversión, análisis de oportunidades y decisión Go/No Go” incluye formularios, modelos, checklists y casos prácticos para ordenar la gestión de oportunidades y reducir decisiones precipitadas. Iremos anunciando ventajas y ofertas restringidas para seguidores y para quienes participen con preguntas y respuestas en los comentarios. https://www.inmoley.com/CURSOS-LIBRERIA/INMOBILIARIO-PROCESO-INTERNO-PROMOTOR.html ¿Qué control consideras más decisivo antes de aprobar una oportunidad: coste, financiación, licencia, mercado o margen? NOTA X Una promoción puede fallar antes de comprar el suelo: sin pipeline ni Go/No Go, el promotor compromete importe, coste y financiación sin control. Regla: no aprobar sin sensibilidad de precio, coste y tipo de interés. pipeline / comité / matriz de riesgos https://www.inmoley.com/CURSOS-LIBRERIA/INMOBILIARIO-PROCESO-INTERNO-PROMOTOR.html¿Qué revisarías primero? 3 checks rápidos antes de aprobar una oportunidad inmobiliaria: 1. ¿La edificabilidad, las cargas y la licencia están verificadas o son solo hipótesis? 2. ¿El modelo resiste subida de coste, retraso de plazo y mayor tipo de interés? 3. ¿El comité ha documentado Go, No Go, Go condicionado o Hold con responsable y fecha? Si quieres
que tratemos tu caso en un próximo artículo, deja tu pregunta
sin datos sensibles.
|
Copyright © inmoley.com Todos los derechos reservados. El uso anagramas, símobolos o información sin autorización expresa de inmoley.com y al margen de las condiciones generales de contratación de inmoley.com, será perseguido judicialmente.

| Volver a la página anterior |


