|
|
| EL HOTEL FACTURABA, PERO EL PROPIETARIO NO COBRABA |
|
8 de junio de 2026 |
¿Qué
guía práctica soluciona este tipo de casos?
|
| ¿Qué debe saber un profesional en un caso práctico como el de la noticia? |
|
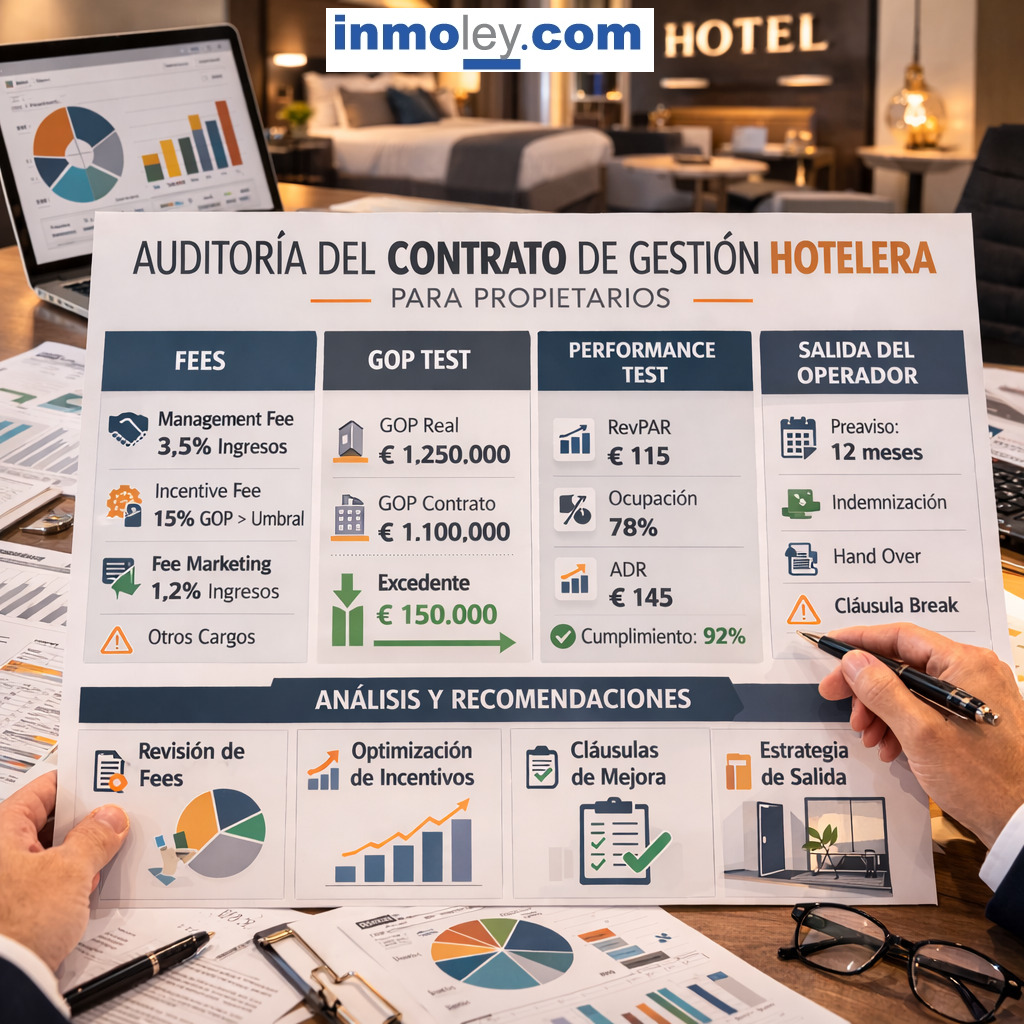
| Un hotel puede tener ocupación, marca reconocida, facturación creciente y buena imagen comercial, y aun así no generar la rentabilidad esperada para el propietario. En los contratos de gestión hotelera, el problema no siempre está en los ingresos, sino en cómo se calculan fees, gastos imputables, GOP, NOI, reservas de FF&E, CAPEX, presupuestos anuales, incentivos del operador, performance test y derechos de salida. El propietario puede descubrir tarde que el operador cobra aunque el activo no rinda como inversión inmobiliaria. La pregunta clave es sencilla: ¿quién controla que la gestión hotelera cree valor para el propietario y no sólo ingresos para el operador? |
Copyright © inmoley.com |
 |
AUDITORÍA DEL CONTRATO DE GESTIÓN HOTELERA PARA PROPIETARIOS: FEES, GOP TEST, PERFORMANCE TEST Y SALIDA DEL OPERADOR |
 |
|
| Nota
editorial de transparencia
Esta entrevista profesional se ha elaborado con finalidad didáctica por inmoley.com. Los perfiles, situaciones y respuestas se basan en patrones profesionales observados habitualmente en operaciones inmobiliarias, hoteleras, financieras y de construcción, y han sido redactados como una recreación práctica para explicar riesgos, errores y soluciones. Contexto del caso Un propietario hotelero posee un hotel urbano de 148 habitaciones, restaurante, salas de reuniones, aparcamiento y zona wellness. El activo fue adquirido por 31.800.000 € y financiado parcialmente con deuda bancaria. La operación se apoyaba en una hipótesis de mejora de ingresos, reposicionamiento moderado, estabilización operativa y futura venta a un inversor institucional. El hotel está gestionado por un operador mediante contrato de gestión hotelera. El operador cobra un fee base sobre ingresos y un fee de incentivo vinculado a resultados operativos. Durante los dos primeros años, la facturación sube un 12 %, la ocupación mejora y el ADR aumenta. Sin embargo, el propietario recibe menos caja de la esperada. Los gastos operativos crecen, el FF&E reserve consume recursos, el CAPEX se acelera, los costes centrales imputados por el operador aumentan y el servicio de la deuda se tensiona por el tipo de interés. El propietario encarga una auditoría del contrato de gestión hotelera. El informe detecta problemas en la definición de GOP, imputación de gastos, cálculo de fees, presupuesto anual, aprobación de CAPEX, benchmark competitivo, performance test y mecanismos de salida. El hotel parece funcionar, pero el propietario no consigue la rentabilidad inmobiliaria prevista. Participantes en la entrevista Intervienen en esta conversación profesional: - Propietario
del hotel.
Entrevista profesional Pregunta: ¿Qué ocurrió en este hotel? Propietario
del hotel:
Operador hotelero:
Asset manager
hotelero:
Financiador:
Pregunta: ¿Cuál fue el primer error del propietario? Auditor hotelero:
Asesor legal:
Propietario
del hotel:
Pregunta: ¿Qué señales de alerta aparecieron? Asset manager
hotelero:
Financiador:
Auditor hotelero:
Pregunta: ¿Dónde estaba el conflicto con los fees? Propietario
del hotel:
Operador hotelero:
Auditor hotelero:
Pregunta: ¿Qué es el GOP test? Auditor hotelero:
Asset manager
hotelero:
Asesor legal:
Pregunta: ¿Qué es el performance test? Asesor legal:
Operador hotelero:
Propietario
del hotel:
Pregunta: ¿Qué problema hubo con el presupuesto anual? Asset manager
hotelero:
Propietario
del hotel:
Auditor hotelero:
Pregunta: ¿Qué papel tenía el FF&E reserve? Auditor hotelero:
Propietario
del hotel:
Operador hotelero:
Pregunta: ¿Qué preocupaba al financiador? Financiador:
Asset manager
hotelero:
Propietario
del hotel:
Pregunta: ¿Qué se detectó en la auditoría? Auditor hotelero:
Asesor legal:
Operador hotelero:
Pregunta: ¿Qué diferencia hay entre ingresos hoteleros y valor inmobiliario? Asset manager
hotelero:
Propietario
del hotel:
Financiador:
Pregunta: ¿Qué errores se repiten en contratos de gestión hotelera? Asesor legal:
Auditor hotelero:
Asset manager
hotelero:
Pregunta: ¿Qué solución se adoptó? Propietario
del hotel:
Operador hotelero:
Financiador:
Pregunta: ¿Qué debe revisar un propietario antes de firmar? Auditor hotelero:
Asesor legal:
Asset manager
hotelero:
Pregunta: ¿Qué lección debe extraer el propietario? Propietario
del hotel:
Pregunta: ¿Qué lección debe extraer el operador? Operador hotelero:
Pregunta: ¿Qué lección debe extraer el financiador? Financiador:
Análisis de Redacción inmoley.com La auditoría del contrato de gestión hotelera es una herramienta esencial para propietarios de hoteles, inversores, financiadores y asset managers. En un hotel gestionado por operador, el propietario no controla directamente la explotación diaria, pero sí soporta buena parte del riesgo inmobiliario: deuda, CAPEX, valor del activo, coste financiero, mantenimiento, reposicionamiento y rentabilidad final. El caso muestra una situación habitual: el hotel mejora ingresos, pero el propietario no mejora caja. Esto puede deberse a gastos crecientes, fees mal alineados, costes corporativos imputados, reservas de FF&E, CAPEX no planificado, financiación más cara o performance test poco eficaz. Por eso el análisis debe ir más allá de ocupación, ADR o RevPAR. El contrato de gestión hotelera debe revisar cuidadosamente las definiciones económicas. Ingresos, GOP, NOI, gastos permitidos, gastos excluidos, costes centrales, marketing, sistemas, personal, seguros, mantenimiento, FF&E y CAPEX deben estar definidos con precisión. Una definición aparentemente técnica puede determinar millones de euros durante la vida del contrato. Los fees del operador requieren especial atención. El fee base sobre ingresos puede incentivar crecimiento de facturación, pero no necesariamente mejora de rentabilidad neta del propietario. El fee de incentivo debe calcularse sobre una base que refleje creación real de valor y no sólo resultado operativo antes de costes relevantes para el propietario. El performance test y el GOP test deben ser efectivos. No basta con incluirlos como fórmula de apariencia protectora. Deben tener umbrales claros, periodos razonables, benchmark adecuado, exclusiones limitadas y consecuencias reales: plan de mejora, reducción de fee, derecho de terminación o sustitución del operador en casos graves. El presupuesto anual es otro eje crítico. El propietario debe tener capacidad de revisión, aprobación y control sobre partidas relevantes. Debe distinguirse gasto operativo ordinario, gasto extraordinario, CAPEX, FF&E reserve, inversiones obligatorias de marca y mejoras discrecionales. Sin esa distinción, el operador puede gestionar correctamente el hotel desde su perspectiva, pero no necesariamente proteger la rentabilidad inmobiliaria del propietario. El financiador debe analizar el contrato de gestión hotelera como parte del riesgo de crédito. Si el propietario no puede controlar gastos, CAPEX o salida del operador, la capacidad de atender deuda puede verse afectada. En un entorno de tipo de interés exigente, la diferencia entre GOP y caja disponible para deuda es decisiva. El asset manager hotelero es la figura que permite al propietario dialogar técnicamente con el operador. Su función no es operar el hotel, sino controlar la inversión: reporting, KPIs, CAPEX, presupuesto, fees, benchmark, plan de negocio, valor del activo y cumplimiento del contrato. Los formularios, checklists y casos prácticos son especialmente útiles porque convierten un contrato complejo en un sistema verificable: qué se revisa, qué se mide, quién aprueba, cuándo se audita, qué se considera incumplimiento y cómo se activa una salida ordenada. Este tipo de situaciones se desarrolla con mayor profundidad en la guía profesional de inmoley.com sobre AUDITORÍA DEL CONTRATO DE GESTIÓN HOTELERA PARA PROPIETARIOS: FEES, GOP TEST, PERFORMANCE TEST Y SALIDA DEL OPERADOR, con formularios, checklists y casos prácticos orientados a la prevención de errores, la gestión del coste, la financiación, el control del importe y la toma de decisiones del propietario, operador, inversor, financiador y asset manager hotelero. Checklist práctico - ¿Están definidas con precisión las bases de cálculo de fees? - ¿El fee base sobre ingresos está equilibrado con la rentabilidad del propietario? - ¿El fee de incentivo mide verdadera creación de valor? - ¿El GOP test tiene umbrales claros y consecuencias reales? - ¿El performance test puede activarse de forma efectiva? - ¿El propietario aprueba o revisa el presupuesto anual con poder suficiente? - ¿Están controlados gastos centrales, sistemas, marketing y cargos corporativos? - ¿El FF&E reserve tiene usos admisibles, reporting y autorización? - ¿El CAPEX está alineado con deuda, covenants, tipo de interés y plan de valor? - ¿Existe una salida ordenada del operador por bajo rendimiento? Errores frecuentes - Confundir aumento de ingresos con rentabilidad para el propietario. - Aceptar fees estándar sin revisar su impacto económico real. - No auditar gastos imputables y costes corporativos del operador. - Diseñar un performance test imposible de activar. - Aprobar presupuestos anuales sin capacidad real de control. - No coordinar contrato de gestión hotelera y contrato de financiación. - No distinguir gasto operativo, FF&E reserve y CAPEX estratégico. - No contar con asset manager hotelero independiente. Conclusiones operativas - El propietario debe controlar la inversión, aunque el operador gestione el hotel. - El operador debe aceptar reporting, transparencia y medición objetiva de rendimiento. - El financiador debe revisar el contrato de gestión como parte esencial del riesgo de crédito. - El asset manager debe traducir ocupación, ADR y RevPAR a GOP, NOI, CAPEX y valor inmobiliario. - El asesor legal debe regular fees, presupuesto, auditoría, performance test, plan de mejora y salida. - El inversor debe analizar si el contrato permite crear valor o deja al propietario sin control real. Autoría: Redacción inmoley.com Síguenos en nuestro LinkedIn o en X, comparte este artículo y comenta tus experiencias y propuestas sobre auditoría de contratos de gestión hotelera, fees, GOP test, performance test, CAPEX, financiación y salida del operador. NOTA LINKEDIN EL HOTEL FACTURABA, PERO EL PROPIETARIO NO COBRABA Un hotel puede mejorar ocupación, subir tarifa media y aumentar ingresos… y aun así no generar la rentabilidad esperada para el propietario. La clave está en el contrato de gestión hotelera. Fees, GOP test, performance test, gastos imputables, costes corporativos, FF&E reserve, CAPEX y salida del operador pueden cambiar por completo la caja disponible para deuda e inversor. Tres controles esenciales: - revisar cómo
se calculan los fees y sobre qué base,
Una guía profesional con formularios, checklists y casos prácticos ayuda al propietario, inversor, financiador y asset manager a distinguir entre hotel con ingresos y hotel que crea valor. Iremos anunciando ventajas y ofertas restringidas para seguidores y para quienes participen con preguntas y respuestas en los comentarios. ¿Qué pesa más para el propietario: ocupación, GOP, CAPEX o derecho de salida del operador? https://www.inmoley.com/CURSOS-LIBRERIA/TURISMO-AUDITORIA-CONTRATO-GESTION-HOTELERA-PROPIETARIOS.html NOTA X Un hotel puede facturar más y dejar menos caja al propietario. Regla: sin auditar fees, GOP test, CAPEX y gastos imputables, el operador controla el relato. Hotel / financiación / inversor / gestión. ¿Ingresos o valor real? https://www.inmoley.com/CURSOS-LIBRERIA/TURISMO-AUDITORIA-CONTRATO-GESTION-HOTELERA-PROPIETARIOS.html TRES PREGUNTAS PARA REDES - ¿El fee del operador premia ingresos o rentabilidad real? - ¿El performance test puede activarse o es sólo decorativo? - ¿El propietario controla CAPEX, FF&E y presupuesto anual? Para proponer
un caso similar en un próximo artículo, deja tu pregunta
sin datos sensibles.
|
Copyright © inmoley.com Todos los derechos reservados. El uso anagramas, símobolos o información sin autorización expresa de inmoley.com y al margen de las condiciones generales de contratación de inmoley.com, será perseguido judicialmente.

| Volver a la página anterior |



