|
|
| EL SUELO QUE ENTRÓ EN EL PIPELINE Y NUNCA DEBIÓ LLEGAR AL COMITÉ |
|
11 de junio de 2026 |
¿Qué
guía práctica soluciona este tipo de casos?
|
| ¿Qué debe saber un profesional en un caso práctico como el de la noticia? |
|
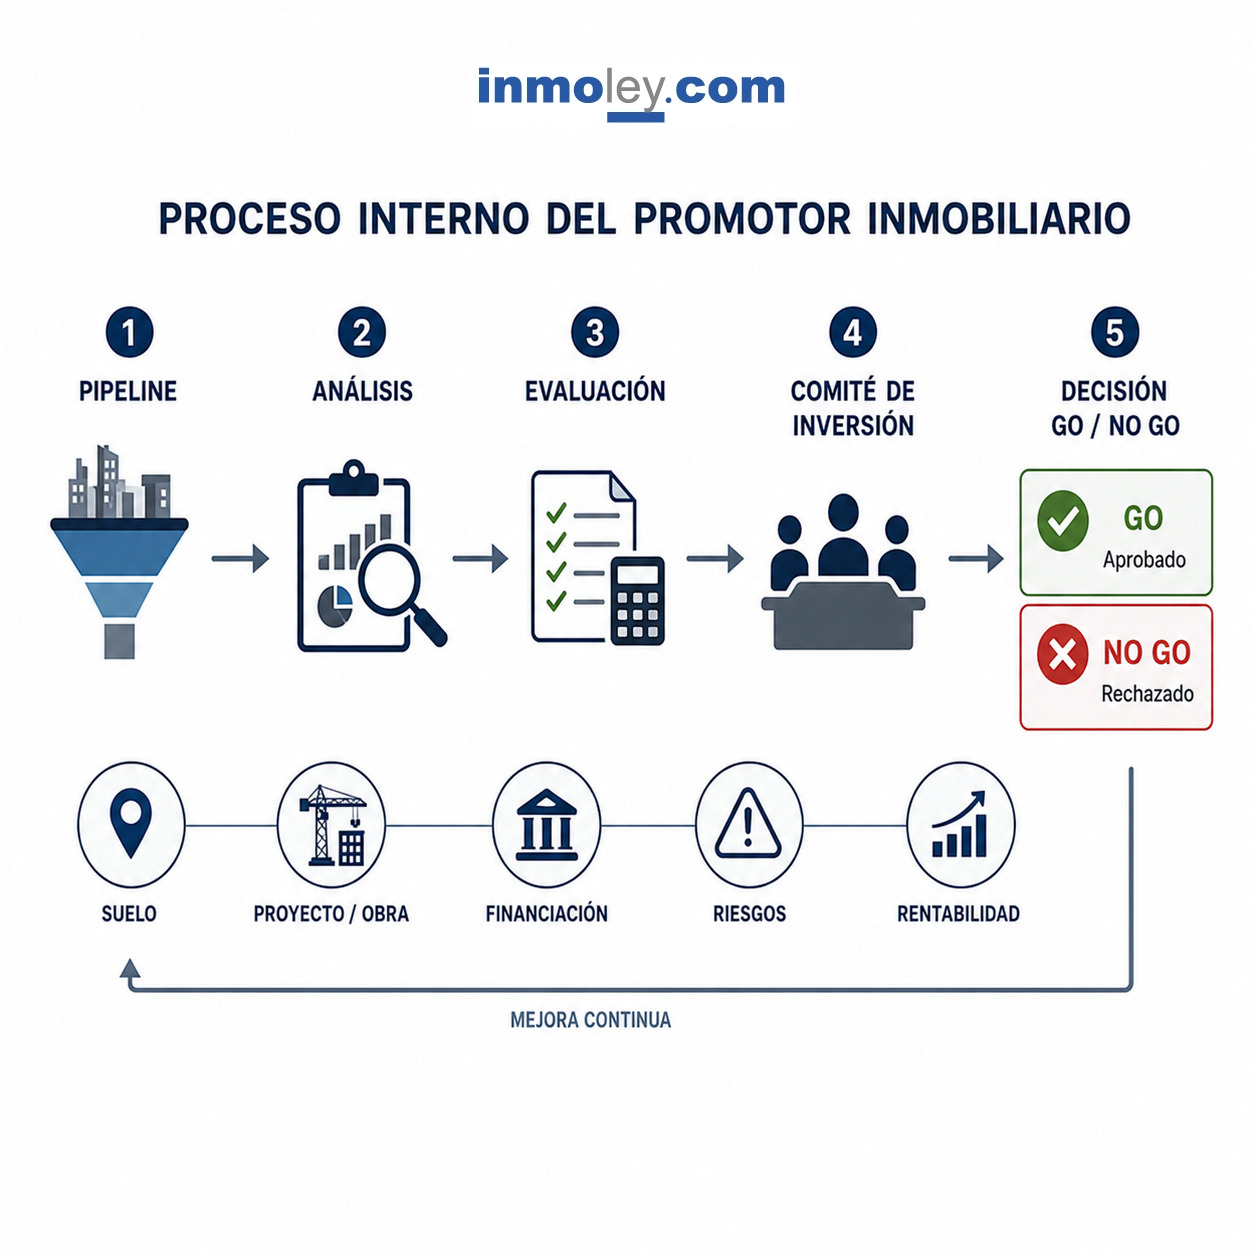
| El promotor inmobiliario no fracasa sólo por comprar mal un suelo, sino por no tener un proceso interno que impida que un mal suelo llegue demasiado lejos. Un pipeline sin filtros, un comité de inversión sin poder real, un análisis de oportunidades basado en intuición comercial y una decisión Go/No Go poco disciplinada pueden convertir una oportunidad dudosa en una inversión comprometida. La pregunta clave es sencilla: ¿qué ocurre cuando una empresa promotora analiza muchas operaciones, pero no tiene un sistema claro para decidir cuáles debe abandonar antes de gastar tiempo, reputación y dinero? |
Copyright © inmoley.com |
 |
PROCESO INTERNO DEL PROMOTOR INMOBILIARIO: PIPELINE, COMITÉ DE INVERSIÓN, ANÁLISIS DE OPORTUNIDADES Y DECISIÓN GO/NO GO |
 |
|
| Nota
editorial de transparencia
Esta entrevista profesional se ha elaborado con finalidad didáctica por inmoley.com. Los perfiles, situaciones y respuestas se basan en patrones profesionales observados habitualmente en operaciones inmobiliarias, urbanísticas, financieras y de construcción, y han sido redactados como una recreación práctica para explicar riesgos, errores y soluciones. Contexto del caso Una promotora inmobiliaria de tamaño medio analiza cada año entre 60 y 80 oportunidades de suelo. La mayoría llegan por intermediarios, propietarios, entidades financieras, contactos locales, fondos, administradores concursales o relaciones históricas. La empresa tiene capacidad para ejecutar tres promociones simultáneas, pero su pipeline comercial contiene más de 25 oportunidades abiertas. Una de esas oportunidades es un suelo residencial para 118 viviendas, garajes, trasteros y zonas comunes. El propietario solicita 8.900.000 €. El primer análisis comercial considera que la ubicación es aceptable y que el producto podría venderse a 3.950 €/m². El importe total estimado de inversión se sitúa en 34.700.000 €, incluyendo suelo, proyecto, licencia, construcción, financiación, tipo de interés, comercialización, impuestos, seguros, avales, honorarios técnicos e imprevistos. El suelo entra en el pipeline como “oportunidad prioritaria”. Durante tres meses se invierten horas internas, visitas, reuniones, anteproyecto, estudio comercial, revisión urbanística, contactos bancarios y conversaciones con inversores. Sin embargo, al preparar el comité de inversión se detecta que el suelo tenía señales de rechazo desde el primer mes: precio superior al coste objetivo, licencia incierta, competencia futura elevada, absorción lenta, necesidad de más equity y contingencia insuficiente. El problema no era sólo el suelo. El problema era el proceso interno: demasiadas oportunidades avanzaban sin filtros claros y el comité de inversión recibía operaciones ya emocionalmente defendidas por el equipo que las había originado. Participantes en la entrevista Intervienen en esta conversación profesional: - Promotor.
Entrevista profesional Pregunta: ¿Qué ocurrió en esta operación? Promotor:
Responsable
de suelo:
Director financiero:
Controller
inmobiliario:
Pregunta: ¿Cuál fue el primer error? Asesor estratégico:
Secretario
del comité de inversión:
Promotor:
Pregunta: ¿Qué es el pipeline del promotor? Asesor estratégico:
Responsable
de suelo:
Director financiero:
Pregunta: ¿Por qué un pipeline mal gestionado es peligroso? Controller
inmobiliario:
Inversor:
Promotor:
Pregunta: ¿Qué filtros mínimos debería tener una oportunidad? Asesor estratégico:
Director comercial:
Director financiero:
Pregunta: ¿Qué señales de rechazo había en este suelo? Controller
inmobiliario:
Director financiero:
Director comercial:
Pregunta: ¿Por qué la operación siguió avanzando? Responsable
de suelo:
Promotor:
Asesor estratégico:
Pregunta: ¿Qué papel debe tener el comité de inversión? Secretario
del comité de inversión:
Inversor:
Director financiero:
Pregunta: ¿Qué información debe llegar al comité? Controller
inmobiliario:
Asesor estratégico:
Promotor:
Pregunta: ¿Qué es una decisión Go/No Go? Asesor estratégico:
Director financiero:
Responsable
de suelo:
Pregunta: ¿Qué umbrales se fijaron después? Controller
inmobiliario:
Director financiero:
Inversor:
Pregunta: ¿Qué papel tiene el responsable de suelo? Promotor:
Responsable
de suelo:
Asesor estratégico:
Pregunta: ¿Qué papel tiene el director comercial? Director comercial:
Controller
inmobiliario:
Inversor:
Pregunta: ¿Qué papel tiene el director financiero? Director financiero:
Promotor:
Inversor:
Pregunta: ¿Qué papel tiene el controller inmobiliario? Controller
inmobiliario:
Asesor estratégico:
Secretario
del comité de inversión:
Pregunta: ¿Qué ocurrió con el suelo analizado? Promotor:
Responsable
de suelo:
Director financiero:
Pregunta: ¿Qué aprendizaje dejó? Promotor:
Asesor estratégico:
Controller
inmobiliario:
Pregunta: ¿Qué errores se repiten en procesos internos de promotores? Asesor estratégico:
Director financiero:
Director comercial:
Pregunta: ¿Qué son operaciones zombis? Controller
inmobiliario:
Promotor:
Inversor:
Pregunta: ¿Cómo se reorganizó el proceso interno? Secretario
del comité de inversión:
Controller
inmobiliario:
Promotor:
Pregunta: ¿Qué impacto tuvo en la empresa? Director financiero:
Responsable
de suelo:
Inversor:
Pregunta: ¿Qué lección debe extraer el promotor? Promotor:
Pregunta: ¿Qué lección debe extraer el inversor? Inversor:
Pregunta: ¿Qué lección debe extraer el equipo de suelo? Responsable
de suelo:
Análisis de Redacción inmoley.com El proceso interno del promotor inmobiliario es una de las piezas más importantes de la profesionalización del sector. Comprar suelo, analizar oportunidades, negociar con propietarios, preparar comités, obtener financiación y decidir Go/No Go exige método. La intuición comercial es útil, pero no suficiente. El caso muestra que una operación puede avanzar demasiado no porque sea buena, sino porque nadie la detiene a tiempo. Un pipeline sin filtros claros acumula oportunidades, pero no necesariamente valor. La empresa dedica recursos a suelos que no cumplen precio, licencia, mercado, financiación o margen, y llega al comité con operaciones ya emocionalmente defendidas. El pipeline debe estructurarse por fases. Cada oportunidad debe tener estado, responsable, documentación, plazo, riesgos, hipótesis, decisión pendiente y fecha de revisión. No debe mezclarse una oportunidad firmada con una conversación preliminar. Tampoco debe confundirse seguimiento de mercado con análisis activo. La decisión Go/No Go debe basarse en criterios previos. Precio máximo de suelo, margen mínimo, coste objetivo, financiación probable, plazo urbanístico, contingencia, absorción comercial, equity disponible y sensibilidad por tipo de interés son variables que deben estar definidas antes de que el equipo se enamore de la operación. El comité de inversión debe tener autoridad real. Si sólo confirma decisiones ya tomadas, no protege a la empresa. Debe poder aprobar, rechazar, condicionar, devolver o archivar oportunidades. También debe exigir una tesis contraria: razones para no invertir. El responsable de suelo debe tener incentivos equilibrados. No debe premiarse sólo la incorporación de oportunidades, sino la calidad del filtro. Una operación descartada a tiempo puede ahorrar meses de trabajo, honorarios, costes financieros y riesgo reputacional. El director financiero y el controller inmobiliario son esenciales. El primero valida capacidad de financiación, equity, caja y riesgo de deuda. El segundo asegura una versión única del modelo, escenarios, coste, margen, sensibilidad y trazabilidad de decisiones. El director comercial debe aportar demanda real, no sólo entusiasmo. Precio, absorción, competencia, financiación del comprador y sensibilidad al descuento deben integrarse en el modelo antes de aceptar el precio del suelo. El inversor debe revisar no sólo proyectos, sino proceso. Una promotora con buen gobierno interno, pipeline ordenado, comité fuerte y decisiones documentadas es más fiable que una empresa que depende de intuiciones individuales. Los formularios, checklists y casos prácticos son especialmente útiles porque permiten convertir el proceso interno en sistema: ficha de oportunidad, matriz de filtros, modelo de comité, acta Go/No Go, matriz de riesgos, control de pipeline, semáforo de prioridades y seguimiento de decisiones. Este tipo de situaciones se desarrolla con mayor profundidad en la guía profesional de inmoley.com sobre PROCESO INTERNO DEL PROMOTOR INMOBILIARIO: PIPELINE, COMITÉ DE INVERSIÓN, ANÁLISIS DE OPORTUNIDADES Y DECISIÓN GO/NO GO, con formularios, checklists y casos prácticos orientados a la prevención de errores, la gestión del coste, la financiación, el control del importe y la toma de decisiones del promotor, inversor, financiador y equipo directivo. Checklist práctico - ¿Toda oportunidad entra al pipeline con ficha inicial completa? - ¿El pipeline diferencia contacto, preanálisis, negociación, comité y cierre? - ¿Cada fase tiene criterios de avance y criterios de rechazo? - ¿Existe precio máximo de suelo antes de negociar en serio? - ¿El comité recibe escenarios base, tensionado y adverso? - ¿La decisión Go/No Go queda documentada en acta? - ¿Hay una tesis formal de no inversión para cada operación relevante? - ¿El director financiero puede bloquear operaciones por caja o financiación? - ¿El controller mantiene una única versión del modelo? - ¿Las oportunidades sin avance se archivan o siguen como operaciones zombis? Errores frecuentes - Confundir pipeline con lista de suelos recibidos. - Analizar demasiadas oportunidades sin priorización. - Llevar al comité operaciones ya emocionalmente defendidas. - No tener criterios objetivos de rechazo. - Cambiar hipótesis para que el suelo encaje. - Mantener operaciones zombis por miedo a perder oportunidades. - No medir el coste interno de analizar suelos inviables. - Premiar al equipo sólo por operaciones incorporadas y no por filtros correctos. Conclusiones operativas - El promotor debe profesionalizar el proceso antes de comprometer capital. - El responsable de suelo debe filtrar valor, no acumular oportunidades. - El comité de inversión debe tener poder real para aprobar, condicionar o rechazar. - El director financiero debe validar equity, deuda, tipo de interés y caja. - El controller debe consolidar modelo, escenarios, coste, financiación y trazabilidad. - El director comercial debe validar demanda real, precio neto y ritmo de absorción. - El inversor debe evaluar la calidad del proceso interno, no sólo la oportunidad concreta. Autoría: Redacción inmoley.com Síguenos en nuestro LinkedIn o en X, comparte este artículo y comenta tus experiencias y propuestas sobre proceso interno del promotor inmobiliario, pipeline, comité de inversión, análisis de oportunidades, coste, financiación y decisión Go/No Go. NOTA LINKEDIN EL SUELO QUE ENTRÓ EN EL PIPELINE Y NUNCA DEBIÓ LLEGAR AL COMITÉ Una promotora no fracasa sólo por comprar mal. Fracasa antes, cuando deja avanzar una mala oportunidad durante meses. Un pipeline lleno no siempre es un buen pipeline. Puede contener: - suelos sin
precio objetivo,
Tres controles internos: - ficha inicial
con filtros mínimos,
Una guía profesional con formularios, checklists y casos prácticos ayuda al promotor, inversor y financiador a convertir el pipeline en una herramienta de decisión, no en una lista de deseos. Iremos anunciando ventajas y ofertas restringidas para seguidores y para quienes participen con preguntas y respuestas en los comentarios. ¿Qué falla más en el proceso del promotor: origen de oportunidades, filtro inicial, comité de inversión o disciplina Go/No Go? https://www.inmoley.com/CURSOS-LIBRERIA/INMOBILIARIO-PROCESO-INTERNO-PROMOTOR.html NOTA X Un pipeline grande no siempre es un buen pipeline. Regla: si una oportunidad no supera precio objetivo, licencia, coste, financiación y absorción, debe morir antes del comité. Promotor / suelo / Go-No Go. ¿Filtro o lista de deseos? https://www.inmoley.com/CURSOS-LIBRERIA/INMOBILIARIO-PROCESO-INTERNO-PROMOTOR.html TRES PREGUNTAS PARA REDES - ¿Cada suelo tiene precio máximo antes de negociar? - ¿El comité puede decir No Go de verdad? - ¿Cuántas operaciones zombis siguen vivas en el pipeline? Para proponer
un caso similar en un próximo artículo, deja tu pregunta
sin datos sensibles.
|
Copyright © inmoley.com Todos los derechos reservados. El uso anagramas, símobolos o información sin autorización expresa de inmoley.com y al margen de las condiciones generales de contratación de inmoley.com, será perseguido judicialmente.

| Volver a la página anterior |


