ACTUALIDAD INTERNACIONAL · REINO UNIDO · SUELO INDUSTRIAL E INVERSIÓN
REINO UNIDO MOVILIZA 700 MILLONES DE LIBRAS PARA DESBLOQUEAR SUELO INDUSTRIAL: CÓMO VALORAR UN EMPLAZAMIENTO ANTES DE INVERTIR
30 de octubre de 2026 | Redacción inmoley.com
El presupuesto británico de 2026 pone en marcha el Strategic Sites Accelerator con alrededor de 700 millones de libras. Analizamos suelo, energía, accesos, CAPEX, financiación y riesgo de ejecución.
HECHO VERIFICADO: el Presupuesto británico publicado el 28 de octubre de 2026 anuncia la puesta en marcha del Strategic Sites Accelerator (SSA), con alrededor de 700 millones de libras para movilizar suelo industrial y comercial estratégico. ANÁLISIS PROPIO: la existencia de un programa público no convierte por sí sola una parcela en suelo financiable ni en una inversión rentable.
GUÍA PRÁCTICA RELACIONADA
POLÍGONOS INDUSTRIALES, PARQUES EMPRESARIALES Y LOGÍSTICOS
EL HECHO: REINO UNIDO ACTIVA EL STRATEGIC SITES ACCELERATOR
El Presupuesto del Reino Unido de 2026, publicado oficialmente el 28 de octubre de 2026, anuncia la puesta en marcha formal del Strategic Sites Accelerator (SSA). El programa pretende desbloquear emplazamientos industriales y comerciales estratégicos para atraer inversión productiva. El Gobierno señala una movilización de alrededor de 700 millones de libras a través del Office for Investment (OfI) y el National Wealth Fund (NWF). No debe interpretarse esta cifra como una subvención ya adjudicada a un único proyecto ni como una cartera de actuaciones definitivamente aprobadas.
El propio documento presupuestario indica que el mecanismo se abre a solicitudes de emplazamientos elegibles y prevé invertir en los primeros proyectos antes de que concluya marzo de 2027. Paralelamente, CBRE comunicó el 28 de octubre el lanzamiento de la estrategia de inversión y la primera convocatoria de proyectos, cuyo plazo de presentación llega hasta el 20 de enero de 2027. El objetivo anunciado es resolver barreras que mantienen terrenos potencialmente valiosos fuera del circuito de inversión.
La noticia está en la apertura del programa y en el posible cambio de condiciones para preparar suelo industrial. No hay base para afirmar que se haya concedido financiación a un emplazamiento concreto, que el retorno sea seguro o que el presupuesto cubra automáticamente los costes de cualquier promotor. La selección, la documentación exigible y la ejecución requerirán controles específicos.
QUÉ TIENE DE INMOBILIARIO UNA DECISIÓN DE POLÍTICA INDUSTRIAL
Una planta, un centro logístico o una instalación de alta tecnología requieren mucho más que una parcela con edificabilidad teórica. El suelo debe permitir el uso proyectado, disponer de accesos útiles, contar con una conexión energética realizable, superar las exigencias ambientales y encajar en un calendario de licencias, urbanización y construcción. La debilidad de cualquiera de estas piezas puede inutilizar un precio aparentemente atractivo.
El presupuesto británico plantea precisamente una intervención coordinada sobre emplazamientos de importancia económica. Desde la perspectiva de un promotor, esto obliga a separar valor del terreno tal como está, coste de convertirlo en suelo listo para edificar y valor del proyecto cuando el usuario industrial puede ocuparlo. Son tres etapas con riesgos y necesidades de capital diferentes.
El cambio es relevante para titulares de suelo, autoridades locales, promotores de parques industriales, gestores de infraestructuras y financiadores. Pero el caso británico no puede trasplantarse sin ajustes a España: la clasificación del suelo, las autorizaciones, los regímenes de ayudas y la contratación pública responden a marcos normativos distintos.
PRIMER FILTRO: EL SUELO NO ES INVERTIBLE POR EL SOLO HECHO DE ESTAR DISPONIBLE
El primer informe del promotor debe describir titularidad, cargas, servidumbres, contaminación histórica, posibles obligaciones de remediación, disponibilidad posesoria y seguridad jurídica del derecho a construir. Un terreno barato puede convertirse en un activo muy caro si precisa tratamientos de suelo, expropiaciones de accesos o sustitución de instalaciones enterradas.
El segundo filtro es urbanístico: usos permitidos, aprovechamiento efectivo, retranqueos, alturas, superficies destinadas a viario, necesidades de aparcamiento, compatibilidad ambiental y eventuales condiciones de implantación de una actividad concreta. No basta con contabilizar metros cuadrados brutos de finca; deben calcularse las superficies realmente comercializables tras las cesiones y las obras necesarias.
El tercer filtro es comercial. El promotor necesita acreditar quién ocupará las instalaciones, qué prestaciones exige ese ocupante y qué compromisos está dispuesto a asumir. Una hipótesis de demanda genérica por «industria avanzada» no equivale a una reserva de capacidad, un prearrendamiento o un contrato de compraventa.
SEGUNDO FILTRO: ENERGÍA, ACCESOS Y AGUA PUEDEN DECIDIR LA VIABILIDAD
La potencia eléctrica contratada no se sustituye por una promesa de futuras ampliaciones de red. Es necesario identificar potencia requerida, calendario de conexión, costes de acometida, condiciones técnicas, redundancia y responsabilidades entre red, propietario y usuario. Las exigencias variarán entre una nave convencional, una planta de fabricación, un laboratorio y un centro de datos.
Los accesos también deben proyectarse en función de la actividad real: radios de giro, tráfico pesado, horarios, interfaces con carreteras, transporte público, seguridad de entrada y salida, almacenamiento de vehículos y movilidad de trabajadores. Un polígono con superficie edificable abundante puede fallar por un cuello de botella en la conexión viaria.
Para determinados usos será decisiva la disponibilidad y el tratamiento del agua. Otras veces lo serán los vertidos, la capacidad del saneamiento o las restricciones ambientales. La diligencia técnica debe traducir cada restricción en importe, plazo, responsable y condición de cierre; de lo contrario, el presupuesto es una aproximación, no un plan de inversión.
TERCER FILTRO: QUIÉN ASUME EL CAPEX PARA CONVERTIR EL SUELO EN UN ACTIVO ÚTIL
Un proyecto de suelo industrial tiene varias capas de inversión: adquisición; estudios geotécnicos y ambientales; urbanización; viales y redes; aportaciones a infraestructuras externas; tasas y permisos; financiación durante la obra; comercialización; y contingencias. El coste de la parcela por metro cuadrado puede ser solo una parte del capital total comprometido.
Si intervienen fondos públicos, deben definirse de forma verificable los gastos potencialmente financiables, las aportaciones privadas, los hitos de desembolso, las obligaciones de mantenimiento y las causas de reintegro o reducción. No se debe imputar a un proyecto concreto la totalidad de los 700 millones anunciados para el programa nacional.
La negociación debe tratar quién soporta sobrecostes, retrasos de terceros, cambios de exigencias del ocupante, revisiones presupuestarias y obras adicionales. La financiación de una infraestructura no queda cerrada porque el patrocinador haya obtenido una carta de interés o porque un programa haya abierto su plazo de solicitud.
CASO PRÁCTICO DIDÁCTICO: EL PRECIO DE ADQUISICIÓN NO ES EL PRECIO REAL DEL PROYECTO
Supuesto totalmente ficticio, independiente del programa británico. Un promotor estudia un emplazamiento con un precio de suelo de 8,0 millones de euros. El análisis inicial identifica remediación por 1,2 millones, vialidad y accesos por 2,5 millones, refuerzo de servicios por 3,0 millones, estudios y autorizaciones por 0,8 millones y una contingencia técnica de 1,5 millones. Los importes son ejemplos didácticos, no cifras de mercado ni costes de un proyecto real.
La suma de esos conceptos asciende a 17,0 millones de euros antes de incorporar los restantes gastos de promoción, financieros, fiscales y de comercialización que correspondan. El coste del suelo, 8,0 millones, representa menos de la mitad de ese importe ilustrativo. Si además el usuario industrial exige obras a medida o la conexión energética se retrasa, el calendario de inversión puede modificar sustancialmente la rentabilidad.
El caso permite comprender por qué una ayuda o un mecanismo de financiación pública debe evaluarse por su efecto real sobre el calendario de tesorería y el riesgo, no solo por el importe nominal que figure en un anuncio político. No existe garantía de ayuda para este proyecto ficticio ni se pretende anticipar los criterios definitivos del SSA.
MATRIZ DE DUE DILIGENCE PARA UN EMPLAZAMIENTO INDUSTRIAL
Área de control
Evidencia que debería exigirse
Riesgo si falta
Suelo y titularidad
Nota registral equivalente, cargas, servidumbres, situación posesoria y delimitación georreferenciada
Compra de un derecho insuficiente
Urbanismo
Compatibilidad de usos, parámetros reales de desarrollo y autorizaciones pendientes
Edificabilidad teórica no ejecutable
Medio ambiente
Histórico de usos, estudios de contaminación, obligaciones de remediación
CAPEX y plazos imprevistos
Energía y servicios
Capacidad, coste, punto de conexión, hitos y responsables
Parcela sin suministro a tiempo
Accesibilidad
Proyecto viario, autorizaciones, tráfico pesado y coordinación de obras externas
Operación industrial impracticable
Demanda
Especificación del usuario, precontrato, condiciones de ocupación y garantías
Activo terminado sin cliente
Financiación
Calendario de aportaciones y pagos, covenants, contingencias y condiciones de desembolso
Tensión de liquidez o paralización
Contratación
Asignación de riesgos, hitos de entrega, penalizaciones, seguros y régimen de cambios
Conflictos de coste y responsabilidad
Esta matriz es una herramienta editorial de inmoley.com, no el formulario oficial de selección del Strategic Sites Accelerator. Cada casilla debe adaptarse al régimen jurídico y a la actividad del proyecto.
QUÉ DEBE DOCUMENTAR UN PROMOTOR ANTES DE PRESENTAR UNA OPORTUNIDAD
Para valorar una convocatoria como el SSA, el promotor debería construir un expediente coherente con cinco piezas: identificación inequívoca del emplazamiento; descripción técnica y urbanística; justificación de demanda y empleo; inversión total y reparto de financiación; y cronograma de desbloqueo. La existencia de un formulario público no sustituye el examen de los riesgos antes de comprometer gastos de diseño.
La fase más débil suele estar en la coordinación. El responsable de suelo da por supuesto que la energía se resolverá; el ingeniero calcula una potencia que el usuario aún no ha fijado; el financiero presume una fecha de ocupación que el proyecto viario no puede cumplir. El resultado es un plan aparentemente completo pero con dependencias incompatibles.
La buena práctica consiste en designar un responsable del expediente, un registro de hipótesis, una matriz de autorizaciones y un calendario integrado. Cada obligación material debería tener evidencia de soporte, fecha límite y responsable. No basta con que los documentos existan: deben ser compatibles entre sí.
CÓMO MEDIR LA RENTABILIDAD SIN CONFUNDIR INCENTIVOS CON INGRESOS
Las métricas de un parque industrial no se reducen al precio del suelo. Hay que comparar el coste total de desarrollo con las rentas o precios de salida realmente defendibles; distinguir ingresos comprometidos de hipótesis comerciales; estimar ocupación, gastos recurrentes y reservas para mantenimiento; y descontar las incertidumbres de tiempo. La situación financiera del usuario final y la posibilidad de adaptar o recolocar el inmueble también afectan al valor.
Si el capital público asume parte de las obras habilitantes, conviene calcular dos escenarios: uno sin intervención y otro condicionado al apoyo que efectivamente se apruebe. En ambos deben quedar visibles las obligaciones adicionales, las restricciones de disposición y los escenarios de demora. La subvención o financiación concesional no debe tratarse automáticamente como rentabilidad neta.
En el análisis de sensibilidad resulta especialmente útil variar plazo de conexión, sobrecostes de infraestructuras, superficie útil comercializable, precio de alquiler o venta, coste de capital y tiempo hasta generar ingresos. Un proyecto que solo es viable con todas las hipótesis optimistas no es necesariamente bancable.
EL VALOR DIDÁCTICO PARA PROMOTORES E INVERSORES ESPAÑOLES
El caso británico ilustra un problema común a numerosos mercados: hay suelo que parece apto por localización, pero cuya transformación exige simultáneamente planeamiento, inversión en servicios y confirmación del usuario. Las estrategias públicas pueden acelerar determinadas actuaciones; aun así, cada promoción conserva riesgos propios de contrato, costes y demanda.
En España, las competencias urbanísticas y los procedimientos de obtención de suelo finalista son distintos de los británicos. Esta noticia no ofrece instrucciones para solicitar ayudas españolas ni afirma que el SSA sea aplicable fuera del Reino Unido. Su utilidad es identificar criterios de due diligence y estructuración de proyectos replicables como metodología de análisis, no como normativa extranjera automáticamente trasladable.
La pregunta profesional no es solo cuánto dinero moviliza un gobierno. Es qué emplazamientos pueden pasar de «suelo con potencial» a «activo disponible para inversión», quién financia esa transición y cómo se reparte el riesgo hasta que el usuario pueda iniciar la actividad.
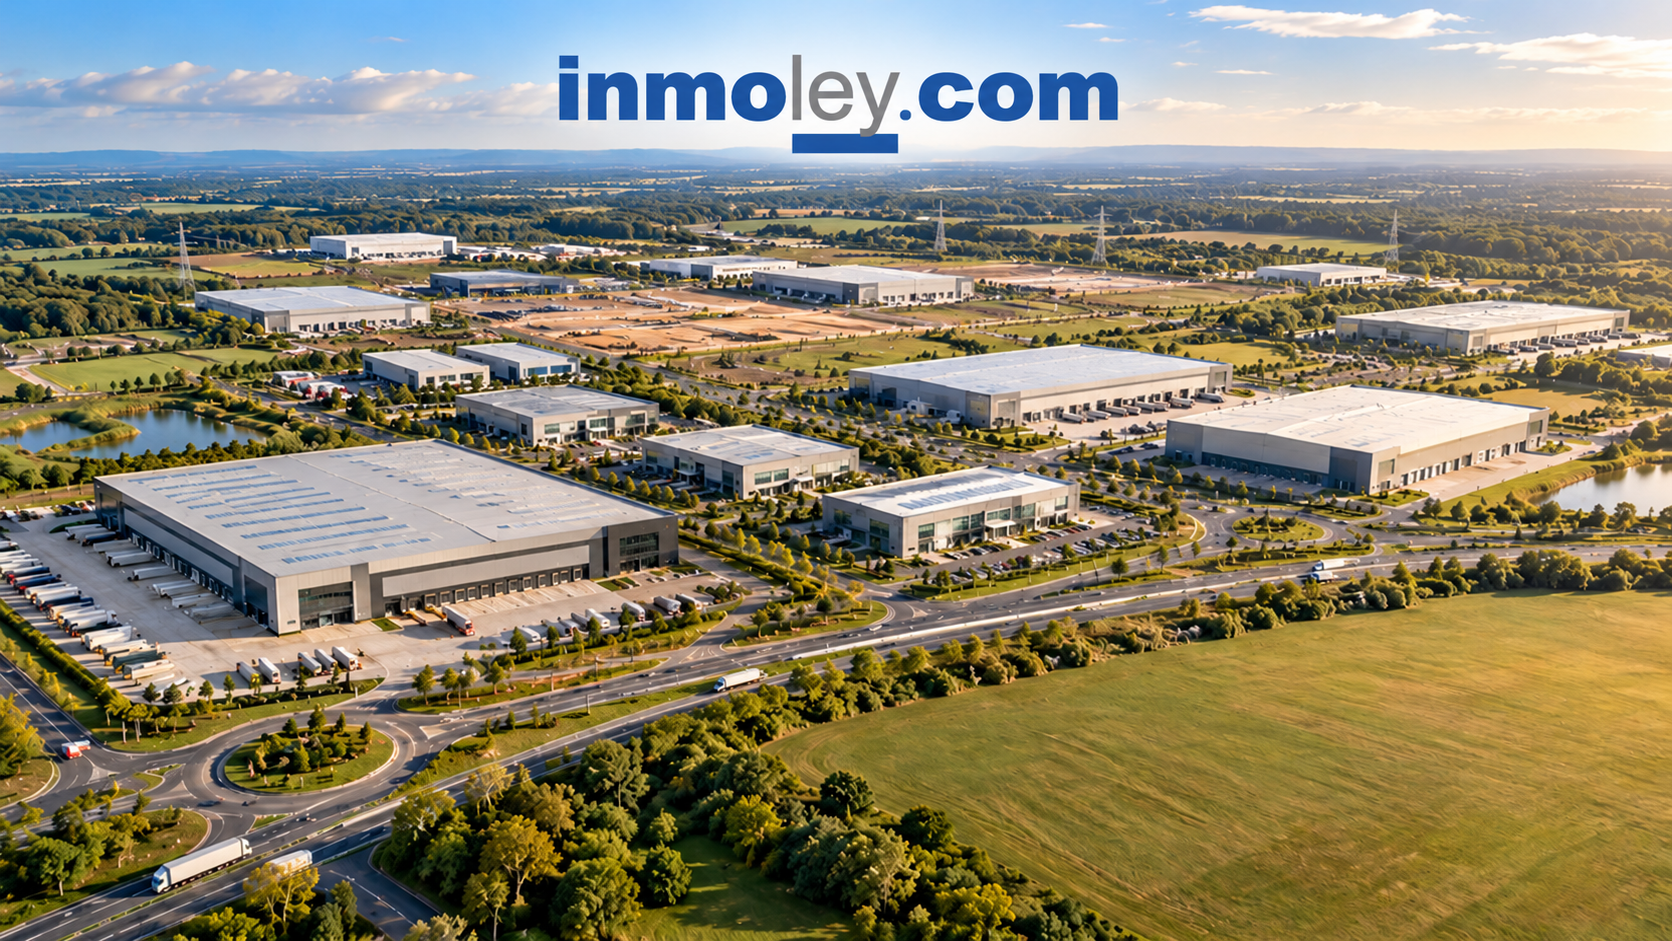
ILUSTRACIÓN DE APOYO: CÓMO SE ORGANIZA UN EMPLAZAMIENTO INDUSTRIAL
La siguiente imagen ayuda a visualizar la organización de un parque industrial, incluyendo naves, accesos, viales interiores y zonas verdes.
Ilustración generada con inteligencia artificial. Parque industrial ficticio; no representa un emplazamiento real del programa británico.
GUÍA PRÁCTICA RELACIONADA: POLÍGONOS INDUSTRIALES, PARQUES EMPRESARIALES Y LOGÍSTICOS
La guía práctica de inmoley.com POLÍGONOS INDUSTRIALES, PARQUES EMPRESARIALES Y LOGÍSTICOS aborda desde una perspectiva profesional la planificación de suelo industrial, el diseño y urbanización de polígonos, los accesos, la infraestructura de servicios, los criterios de localización, la inversión, la financiación y la gestión posterior. Su ficha editorial pública recoge 356 páginas, 36 capítulos, objetivos de aprendizaje, formularios y casos prácticos.
Esta guía permite trasladar el aprendizaje del programa británico a una metodología sistemática de promoción y análisis del suelo industrial. Es una publicación comercial de inmoley.com; sus explicaciones no deben confundirse con documentos oficiales del Gobierno británico ni con las condiciones específicas de participación en el SSA.
La vinculación de la noticia con esta obra responde al eje «convertir suelo estratégico en suelo industrial invertible». La guía aporta una metodología práctica para examinar las infraestructuras, la financiación, el riesgo y la rentabilidad de estos proyectos.
CONCLUSIONES OPERATIVAS
El 28 de octubre de 2026, Reino Unido anunció formalmente el Strategic Sites Accelerator, que movilizará alrededor de 700 millones de libras mediante organismos públicos; no son adjudicaciones individuales.
La primera convocatoria descrita por CBRE queda abierta hasta el 20 de enero de 2027. Deben comprobarse las condiciones oficiales antes de presentar una solicitud.
El valor de un suelo industrial depende de su aptitud técnica, urbanística, comercial y financiera, no solo de su emplazamiento o precio de adquisición.
Accesos, energía, remediación ambiental y servicios pueden determinar tanto el CAPEX como la fecha efectiva de puesta en explotación.
Un expediente de inversión debe acreditar la demanda real, el coste de las infraestructuras, el calendario y los riesgos de ejecución antes de comprometer capital.
FUENTES Y DOCUMENTACIÓN VERIFICABLE
La información atribuida al Gobierno o a CBRE procede de las fuentes siguientes. La evaluación de riesgos, la metodología de inversión, la matriz de control y el ejemplo numérico son análisis didáctico original de inmoley.com y no declaraciones de esas instituciones.
FUENTE PRIMARIA OFICIAL — 28 DE OCTUBRE DE 2026. Gobierno del Reino Unido, Budget 2026, anuncio del Strategic Sites Accelerator y movilización de alrededor de £700 millones. Consultar el presupuesto oficial británico.
COMUNICACIÓN PROFESIONAL — 28 DE OCTUBRE DE 2026. CBRE UK, Strategic Sites Accelerator Enters Next Phase of Delivery, primera convocatoria y plazo anunciado hasta el 20 de enero de 2027. Consultar la comunicación de CBRE.
Autoría: Redacción inmoley.com. Elaboración editorial e información verificable separadas del análisis profesional.
Comparte este análisis con profesionales de promoción, inversión y construcción y contrasta los detalles de cualquier convocatoria antes de comprometer capital.
GUÍA PRÁCTICA PRINCIPAL
POLÍGONOS INDUSTRIALES, PARQUES EMPRESARIALES Y LOGÍSTICOS
El Gobierno británico puso en marcha el 28 de octubre de 2026 el Strategic Sites Accelerator, con alrededor de 700 millones de libras para desbloquear suelo industrial y comercial estratégico. La primera convocatoria descrita por CBRE termina el 20 de enero de 2027.
En inmoley.com analizamos los puntos que un promotor debe revisar antes de invertir: titularidad y urbanismo, energía y accesos, remediación, CAPEX, financiación y demanda real del usuario. La noticia incluye una guía práctica relacionada sobre polígonos industriales, parques empresariales y logísticos.
Reino Unido anuncia un programa de unas £700 M para desbloquear suelo industrial. Analizamos CAPEX, energía, accesos, riesgos y financiación en inmoley.com.