|
|
| LAS RESERVAS QUE NO SERVÍAN PARA FINANCIAR |
|
9 de junio de 2026 |
¿Qué
guía práctica soluciona este tipo de casos?
|
| ¿Qué debe saber un profesional en un caso práctico como el de la noticia? |
|
| En promoción inmobiliaria, vender sobre plano puede parecer una señal de éxito: muchas reservas, interés comercial, visitas, listas de espera y compradores que entregan cantidades iniciales. Pero no todas las reservas valen igual. Algunas son débiles, condicionadas, cancelables, mal documentadas o insuficientes para activar la financiación bancaria. El promotor necesita ritmo de ventas, pero el financiador exige ventas sólidas, contratos firmados, garantías, avales, trazabilidad de cantidades anticipadas y compradores solventes. La pregunta clave es sencilla: ¿qué ocurre cuando una promoción parece vendida, pero el banco no considera financiables sus reservas? |
Copyright © inmoley.com |
 |
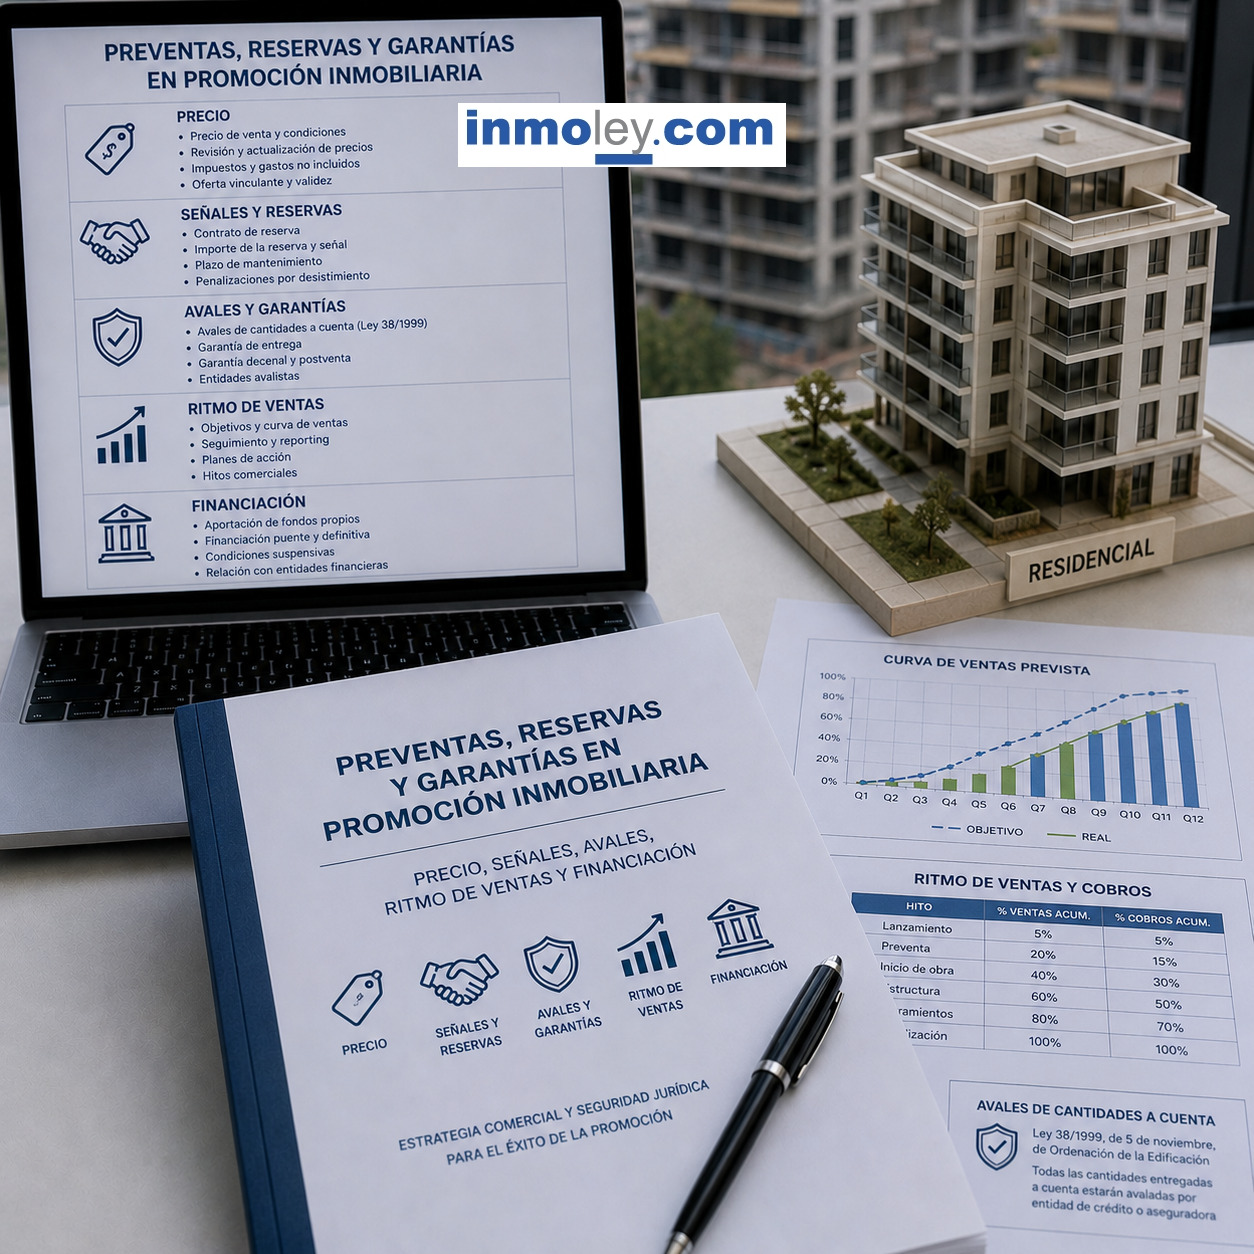
PREVENTAS, RESERVAS Y GARANTÍAS EN PROMOCIÓN INMOBILIARIA: PRECIO, SEÑALES, AVALES, RITMO DE VENTAS Y FINANCIACIÓN |
 |
|
| Nota
editorial de transparencia
Esta entrevista profesional se ha elaborado con finalidad didáctica por inmoley.com. Los perfiles, situaciones y respuestas se basan en patrones profesionales observados habitualmente en operaciones inmobiliarias, urbanísticas, financieras y de construcción, y han sido redactados como una recreación práctica para explicar riesgos, errores y soluciones. Contexto del caso Un promotor inmobiliario lanza una promoción residencial de 128 viviendas, garajes, trasteros y zonas comunes. El importe total estimado del proyecto asciende a 32.400.000 €, incluyendo suelo, proyecto, licencia, construcción, financiación, tipo de interés, comercialización, seguros, impuestos, avales, honorarios técnicos e imprevistos. La estrategia comercial se basa en alcanzar un nivel de preventas suficiente antes de iniciar la obra. El plan financiero exige que el banco active el préstamo promotor cuando se alcance un 35 % de ventas. En los primeros cuatro meses se consiguen 51 reservas, aparentemente un 39 % de la promoción. El equipo comercial celebra el resultado. El inversor considera que el mercado ha validado el producto. El promotor prepara el cierre de financiación. El problema aparece cuando el financiador revisa la documentación. De las 51 reservas, sólo 23 tienen contrato privado completo, cantidades correctamente ingresadas en cuenta especial, comprador identificado, financiación personal razonablemente viable y garantías previstas. El resto son reservas blandas: señales reducidas, condiciones suspensivas amplias, compradores pendientes de vender otra vivienda, documentos incompletos, desistimientos poco penalizados o simples manifestaciones de interés. El banco concluye que la promoción no ha alcanzado el nivel de preventas financiables. El promotor descubre que no tenía un problema de ventas, sino de calidad contractual, garantías y trazabilidad comercial. Participantes en la entrevista Intervienen en esta conversación profesional: - Promotor.
Entrevista profesional Pregunta: ¿Qué ocurrió en esta promoción? Promotor:
Director comercial:
Financiador:
Inversor:
Pregunta: ¿Cuál fue el primer error? Controller
inmobiliario:
Asesor legal:
Promotor:
Pregunta: ¿Qué exige normalmente un financiador para considerar válida una preventa? Financiador:
Controller
inmobiliario:
Inversor:
Pregunta: ¿Qué diferencia hay entre reserva, señal y contrato privado? Asesor legal:
Director comercial:
Promotor:
Pregunta: ¿Dónde estaba el mayor riesgo jurídico? Asesor legal:
Financiador:
Promotor:
Pregunta: ¿Qué papel juegan los avales o garantías? Asesor legal:
Financiador:
Controller
inmobiliario:
Pregunta: ¿Qué señales de alerta aparecieron en el cuadro de ventas? Controller
inmobiliario:
Director comercial:
Inversor:
Pregunta: ¿Cómo afecta el ritmo de ventas a la financiación? Financiador:
Promotor:
Controller
inmobiliario:
Pregunta: ¿Qué problema hubo con los descuentos comerciales? Inversor:
Director comercial:
Controller
inmobiliario:
Pregunta: ¿Qué pedía el inversor? Inversor:
Promotor:
Asesor legal:
Pregunta: ¿Qué papel tenía el asesor legal? Asesor legal:
Director comercial:
Financiador:
Pregunta: ¿Qué errores se repiten en las preventas? Financiador:
Controller
inmobiliario:
Promotor:
Pregunta: ¿Cómo se corrigió la situación? Promotor:
Director comercial:
Controller
inmobiliario:
Pregunta: ¿Qué ocurrió con las reservas débiles? Asesor legal:
Financiador:
Inversor:
Pregunta: ¿Cómo se ajustó el plan comercial? Director comercial:
Promotor:
Controller
inmobiliario:
Pregunta: ¿Qué papel juega la transparencia con el comprador? Asesor legal:
Director comercial:
Promotor:
Pregunta: ¿Qué lección debe extraer el promotor? Promotor:
Pregunta: ¿Qué lección debe extraer el director comercial? Director comercial:
Pregunta: ¿Qué lección debe extraer el financiador? Financiador:
Análisis de Redacción inmoley.com Las preventas son una pieza decisiva en la promoción inmobiliaria. Validan mercado, reducen riesgo comercial, permiten activar financiación y mejoran la confianza del inversor. Pero su utilidad depende de su calidad. Una reserva débil no tiene el mismo valor que un contrato privado firmado, con cantidades correctamente ingresadas, garantías emitidas y comprador solvente. El caso muestra un error habitual: medir el éxito comercial por número de reservas sin analizar su solidez jurídica, financiera y documental. Para el equipo comercial, una reserva puede representar avance. Para el banco, puede no computar si es cancelable, condicionada, mal documentada o insuficientemente garantizada. El promotor debe implantar un sistema de clasificación de preventas. No basta con dividir entre vendido y no vendido. Deben existir estados intermedios: contacto, reserva preliminar, reserva cualificada, señal recibida, contrato privado firmado, garantía emitida, comprador verificado y venta financiable. Cada estado debe tener efectos distintos en el modelo financiero. El financiador debe revisar no sólo porcentaje de preventas, sino calidad de esas preventas: importe entregado, documentación, condiciones suspensivas, garantías, solvencia del comprador, precio neto, descuentos, concentración y riesgo de cancelación. Una promoción con menos ventas firmes puede ser más financiable que otra con muchas reservas blandas. El asesor legal debe coordinar publicidad, reservas, señales, contratos privados, garantías, cantidades anticipadas, memoria de calidades y condiciones de desistimiento. La venta sobre plano exige seguridad documental. Una mala redacción puede convertir una preventa en un conflicto futuro. El controller inmobiliario debe conciliar CRM, contratos, ingresos bancarios, garantías y modelo financiero. Sin esa conciliación, el promotor puede presentar al banco una cifra que no resiste revisión. El dato comercial debe coincidir con el dato contable y el dato jurídico. El director comercial debe equilibrar agilidad y firmeza. Facilitar reservas puede ayudar al lanzamiento, pero si las condiciones son demasiado blandas, el resultado no servirá para financiar. La estrategia comercial debe diseñarse desde el principio con el financiador y el modelo financiero en mente. Los formularios, checklists y casos prácticos son especialmente útiles porque permiten ordenar una cadena muy sensible: reserva, señal, contrato, garantía, cobro, financiación, reporting, cancelación, descuento y conversión a venta firme. Este tipo de situaciones se desarrolla con mayor profundidad en la guía profesional de inmoley.com sobre PREVENTAS, RESERVAS Y GARANTÍAS EN PROMOCIÓN INMOBILIARIA: PRECIO, SEÑALES, AVALES, RITMO DE VENTAS Y FINANCIACIÓN, con formularios, checklists y casos prácticos orientados a la prevención de errores, la gestión del coste, la financiación, el control del importe y la toma de decisiones del promotor, inversor, financiador y equipo comercial. Checklist práctico - ¿Se distingue entre reserva, señal, contrato privado y preventa financiable? - ¿Cada reserva tiene comprador identificado, vivienda concreta e importe entregado? - ¿Las cantidades anticipadas se ingresan y documentan correctamente? - ¿Las garantías o avales están previstos antes de recibir cantidades relevantes? - ¿Las condiciones de desistimiento son compatibles con el cómputo bancario? - ¿El CRM coincide con contratos, ingresos bancarios y documentación legal? - ¿Se analiza la solvencia del comprador y su necesidad de financiación personal? - ¿Los descuentos y mejoras comerciales están reflejados en el modelo financiero? - ¿El banco ha validado qué tipo de preventa computa para activar financiación? - ¿Existe sensibilidad por caída de reservas o ventas más lentas? Errores frecuentes - Computar reservas blandas como ventas firmes. - Usar señales demasiado bajas para justificar demanda. - No garantizar correctamente cantidades anticipadas. - No conciliar CRM, banco, contratos y avales. - Ofrecer descuentos comerciales sin actualizar margen. - No verificar solvencia del comprador. - Depender de condiciones suspensivas demasiado amplias. - Informar al inversor de porcentajes de venta sin clasificar calidad. Conclusiones operativas - El promotor debe medir calidad de preventa, no sólo número de reservas. - El director comercial debe vender de forma compatible con financiación bancaria. - El financiador debe exigir contratos, garantías, trazabilidad y compradores solventes. - El inversor debe revisar precio neto, ritmo de absorción y riesgo de cancelación. - El asesor legal debe ordenar reserva, señal, contrato, garantías y desistimiento. - El controller debe conciliar datos comerciales, contables, jurídicos y financieros. Autoría: Redacción inmoley.com Síguenos en nuestro LinkedIn o en X, comparte este artículo y comenta tus experiencias y propuestas sobre preventas, reservas, garantías, avales, ritmo de ventas, coste y financiación en promoción inmobiliaria. NOTA LINKEDIN LAS RESERVAS QUE NO SERVÍAN PARA FINANCIAR Una promoción puede parecer vendida sobre plano y, aun así, no ser financiable. El motivo es sencillo: no todas las reservas valen igual. Una cosa es tener compradores interesados. Otra muy distinta es tener preventas firmes, documentadas, garantizadas y aceptables para el banco. Tres controles antes de presentar ventas al financiador: - distinguir
reserva blanda, señal, contrato privado y preventa financiable,
Una guía profesional con formularios, checklists y casos prácticos ayuda al promotor, inversor, financiador, asesor legal y equipo comercial a evitar que el porcentaje de ventas sea sólo una apariencia. Iremos anunciando ventajas y ofertas restringidas para seguidores y para quienes participen con preguntas y respuestas en los comentarios. ¿Qué importa más para financiar una promoción: número de reservas, importe entregado o calidad contractual? https://www.inmoley.com/CURSOS-LIBRERIA/INMOBILIARIO-PREVENTAS-RESERVAS-GARANTIAS-PROMOCION-INMOBILIARIA.html NOTA X No todas las reservas financian una promoción. Regla: si la reserva es blanda, cancelable o mal garantizada, el banco no la verá como preventa real. Señales / avales / ritmo de ventas / financiación. ¿Reservas o ventas firmes? https://www.inmoley.com/CURSOS-LIBRERIA/INMOBILIARIO-PREVENTAS-RESERVAS-GARANTIAS-PROMOCION-INMOBILIARIA.html TRES PREGUNTAS PARA REDES - ¿Tus reservas son firmes o sólo interés comercial? - ¿CRM, ingresos, contratos y garantías coinciden? - ¿El banco acepta esas preventas para activar financiación? Para proponer
un caso similar en un próximo artículo, deja tu pregunta
sin datos sensibles.
|
Copyright © inmoley.com Todos los derechos reservados. El uso anagramas, símobolos o información sin autorización expresa de inmoley.com y al margen de las condiciones generales de contratación de inmoley.com, será perseguido judicialmente.

| Volver a la página anterior |


