|
|
Síguenos


|
Comparte esta noticia
|
Google
Añadir como fuente preferida en Google |
| EL FLIPPING INMOBILIARIO QUE NO PODÍA VENDER POR UNIDADES |
|
21 de mayo de 2026 |
¿Qué
guía práctica soluciona este tipo de casos?
|
| ¿Qué debe saber un profesional en un caso práctico como el de la noticia? |
|
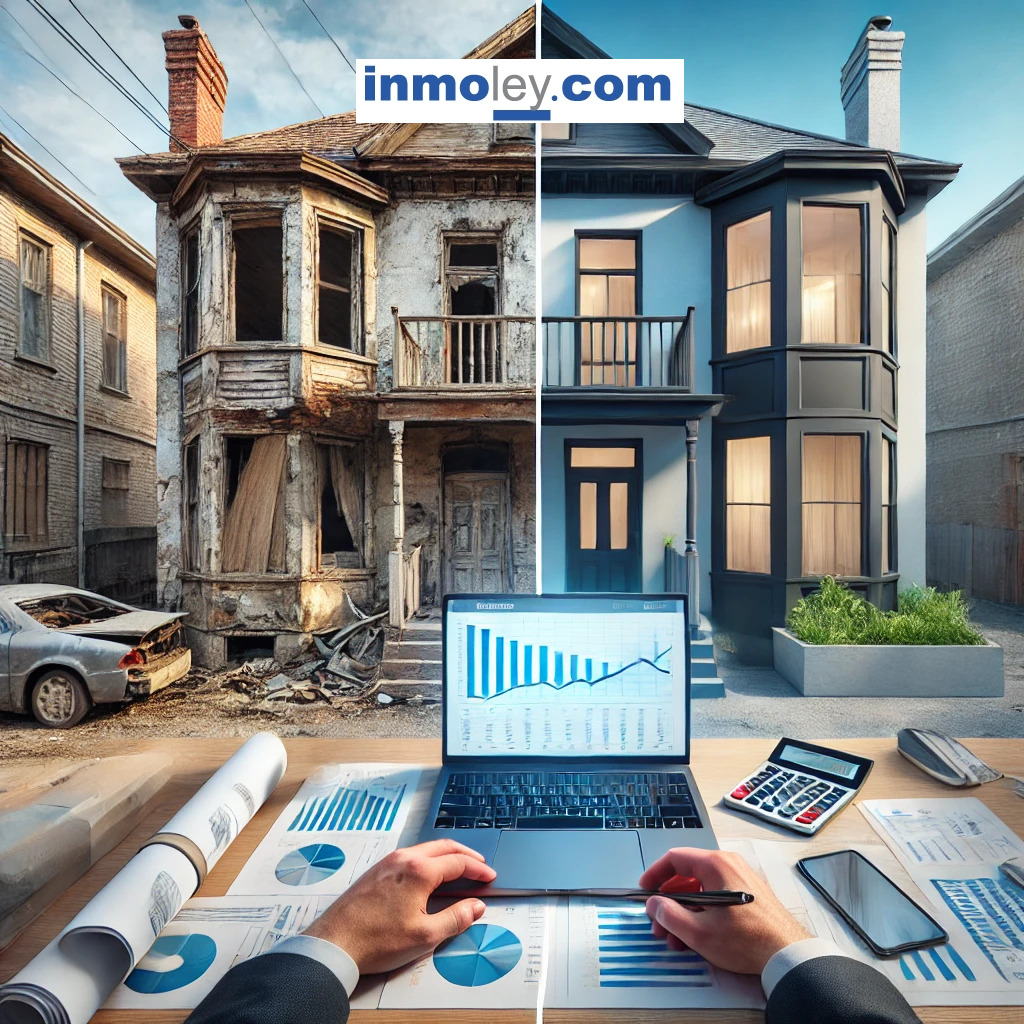
| El flipping inmobiliario en edificios exige mucho más que comprar barato, reformar y vender. Cuando la rentabilidad depende de dividir, rehabilitar y vender por unidades, el inversor debe comprobar antes de comprar si la división horizontal es posible, si los ocupantes permiten ejecutar la obra, si las licencias son viables, si la financiación soporta retrasos y si el mercado comprará al importe previsto. Un edificio puede parecer una gran oportunidad por precio, ubicación y potencial de revalorización, pero si no puede venderse por unidades o si la reforma se retrasa por ocupantes, licencias o comunidad, el margen desaparece antes de llegar al mercado. |
Copyright © inmoley.com |
 |
FLIPPING INMOBILIARIO: ESTRATEGIAS DE INVERSIÓN EN CASAS Y EDIFICIOS |
 |
|
| Nota
editorial de transparencia
Esta entrevista profesional se ha elaborado con finalidad didáctica por inmoley.com. Los perfiles, situaciones y respuestas se basan en patrones profesionales observados habitualmente en operaciones inmobiliarias, urbanísticas, financieras y de construcción, y han sido redactados como una recreación práctica para explicar riesgos, errores y soluciones. Contexto del caso El caso parte de un inversor que adquiere un edificio antiguo de seis plantas con 14 viviendas, dos locales comerciales y un patio interior con posibilidades de mejora. El precio de compra fue de 2.950.000 €. El plan inicial consistía en rehabilitar zonas comunes, actualizar instalaciones, reformar las viviendas vacías, regularizar la división horizontal, vender diez unidades reformadas y mantener cuatro en alquiler hasta una segunda fase. El importe total de venta estimado ascendía a 4.420.000 €, con una reforma prevista de 760.000 €, gastos, impuestos y financiación por 340.000 €, y un plazo objetivo de 14 meses. La oportunidad parecía atractiva porque el edificio estaba por debajo del precio medio de la zona y tenía potencial de reposicionamiento. Sin embargo, la realidad fue más compleja. Tres viviendas estaban ocupadas con contratos antiguos, dos unidades tenían discrepancias de superficie, la división horizontal no coincidía con la realidad física, la comunidad tenía acuerdos pendientes sobre cubierta y bajantes, los locales tenían actividades con documentación incompleta y la licencia de reforma exigía más proyecto del previsto. El inversor descubrió que no podía vender por unidades en el plazo calculado y que cada mes de retraso aumentaba el coste financiero. Intervienen en esta conversación profesional: - Inversor.
Entrevista profesional Pregunta. ¿Por qué parecía una buena operación de flipping? Inversor:
Agente inmobiliario:
Pregunta. ¿Cuál fue el primer error del inversor? Asesor legal:
Inversor:
Pregunta. ¿Qué problema había con la división horizontal? Asesor legal:
Arquitecto:
Pregunta. ¿Por qué eso afecta tanto al flipping? Responsable
financiero:
Inversor:
Pregunta. ¿Qué ocurrió con los ocupantes? Asesor legal:
Agente inmobiliario:
Pregunta. ¿Qué impacto tuvo eso en el plan de negocio? Responsable
financiero:
Inversor:
Pregunta. ¿Qué papel tuvo la licencia de obra? Arquitecto:
Asesor legal:
Pregunta. ¿Qué partidas de obra se infravaloraron? Arquitecto:
Inversor:
Pregunta. ¿Qué problema hubo con los locales? Asesor legal:
Responsable
financiero:
Pregunta. ¿Qué decía el agente inmobiliario sobre la estrategia de venta? Agente inmobiliario:
Inversor:
Pregunta. ¿Qué significa vender por unidades de forma profesional? Agente inmobiliario:
Asesor legal:
Pregunta. ¿Qué preocupaba al financiador? Responsable
financiero:
Inversor:
Pregunta. ¿Qué error se cometió con el plazo? Responsable
financiero:
Arquitecto:
Pregunta. ¿Qué ocurrió con la comunidad? Asesor legal:
Inversor:
Pregunta. ¿Cómo se recondujo la operación? Responsable
financiero:
Arquitecto:
Pregunta. ¿Se mantuvo la estrategia de flipping? Inversor:
Agente inmobiliario:
Pregunta. ¿Qué habría tenido que hacerse antes de comprar? Asesor legal:
Arquitecto:
Pregunta. ¿Qué aprendió el inversor? Inversor:
Pregunta. ¿Qué lección deja el caso? Responsable
financiero:
Agente inmobiliario:
Análisis de Redacción inmoley.com El flipping inmobiliario en edificios tiene una complejidad superior al flipping de una vivienda aislada. No basta con comprar por debajo de mercado, reformar y vender. La rentabilidad depende de que el inversor pueda transformar el activo en unidades jurídicamente vendibles, técnicamente reformadas, comercialmente atractivas y financieramente financiables por el comprador final. El primer elemento es la división horizontal. Si la estrategia consiste en vender por unidades, la estructura jurídica del edificio debe permitirlo. Superficies, linderos, anejos, elementos comunes, cuotas, estatutos, servidumbres, ocupación y documentación registral deben revisarse antes de comprar. Una discrepancia puede retrasar ventas y bloquear caja. El segundo elemento son los ocupantes. En edificios antiguos es habitual encontrar arrendamientos antiguos, ocupantes con documentación incompleta, usos reales distintos de los pactados o unidades con difícil disponibilidad. El flipping exige plazo corto; los ocupantes pueden convertir una operación rápida en una inversión de espera. El tercer elemento son las licencias. Reformar para vender no siempre es una obra menor. Instalaciones, estructura, accesibilidad, eficiencia energética, cubierta, fachada, incendios y cambio de distribución pueden exigir licencias más complejas, proyectos técnicos y plazos superiores. Cada mes de retraso aumenta financiación y reduce margen. El cuarto elemento es el coste técnico oculto. En edificios, la reforma visible suele ser sólo una parte del presupuesto. Lo que destruye margen suele estar en instalaciones comunes, cubierta, bajantes, estructura, humedades, accesibilidad y legalización. La contingencia debe ser realista. El quinto elemento es la estrategia de salida. No todas las unidades tienen el mismo comprador ni el mismo plazo. Una vivienda libre y reformada puede venderse a usuario final; una vivienda ocupada puede exigir descuento; un local con actividad antigua necesita análisis propio; una unidad pendiente de regularización no debe lanzarse como si estuviera lista. El sexto elemento es la financiación. El tipo de interés y el plazo son determinantes. El flipping con deuda exige ventas rápidas o financiación suficientemente flexible. Si el plan depende de vender por unidades y esas unidades no están listas, el coste financiero puede consumir el beneficio. La guía profesional de inmoley.com sobre FLIPPING INMOBILIARIO: ESTRATEGIAS DE INVERSIÓN EN CASAS Y EDIFICIOS permite desarrollar estas cuestiones con enfoque práctico, especialmente útil para inversores, promotores, financiadores, agentes inmobiliarios, asesores legales y técnicos de rehabilitación. Su valor está en ordenar formularios, checklists y casos prácticos para controlar coste, financiación, importe, división horizontal, licencias, ocupantes, reforma y estrategia de venta. Checklist práctico - ¿La
división horizontal permite vender por unidades sin regularizaciones
complejas?
Errores frecuentes - Calcular
el margen suponiendo venta inmediata por unidades.
Conclusiones operativas 1. Para el inversor, el flipping de edificios se gana verificando antes de comprar si cada unidad será vendible, reformable y financiable. 2. Para el asesor legal, división horizontal, ocupantes, licencias y comunidad son tan importantes como precio y cargas. 3. Para el arquitecto, el coste real suele estar en elementos comunes, instalaciones, cubierta, accesibilidad y patologías ocultas. 4. Para el responsable financiero, el margen depende del plazo de venta y del tipo de interés tanto como del coste de reforma. 5. Para el agente inmobiliario, la estrategia debe hacerse unidad por unidad, no con precios medios optimistas. 6. Para todas las partes, un edificio con potencial no es necesariamente un buen flipping si no puede transformarse en producto vendible dentro del plazo previsto. Referencia a la guía práctica Este tipo de situaciones se desarrolla con mayor profundidad en la guía profesional de inmoley.com sobre FLIPPING INMOBILIARIO: ESTRATEGIAS DE INVERSIÓN EN CASAS Y EDIFICIOS, con formularios, checklists y casos prácticos orientados a la prevención de errores, la gestión del coste, la financiación, el control del importe y la toma de decisiones del inversor, promotor, financiador y equipo técnico-jurídico. Autoría: Redacción inmoley.com Síguenos en LinkedIn o en X, comparte este artículo y comenta tus experiencias y propuestas sobre flipping inmobiliario, inversión en edificios, división horizontal, licencias, ocupantes, financiación y venta por unidades. NOTA LINKEDIN EL FLIPPING QUE NO PUEDE VENDER Comprar un edificio barato para reformarlo y vender por unidades puede parecer una gran oportunidad. Pero si fallan división horizontal, ocupantes, licencias, comunidad o financiación, el margen desaparece antes de llegar al comprador final. Tres señales de alerta: - La venta
por unidades se calcula sin revisar registro, catastro y realidad física.
La guía profesional de inmoley.com sobre FLIPPING INMOBILIARIO desarrolla formularios, checklists y casos prácticos para ordenar coste, financiación, importe, licencias, división horizontal, reforma y estrategia de salida. Iremos anunciando ventajas y ofertas restringidas para seguidores y para quienes participen con preguntas y respuestas en los comentarios. https://www.inmoley.com/CURSOS-LIBRERIA/FLIPPING-INMOBILIARIO.html ¿Qué suele destruir más margen en el flipping de edificios: ocupantes, licencias, división horizontal, obra oculta o financiación? NOTA X En flipping de edificios, comprar barato no basta: cada unidad debe ser vendible, reformable y financiable. Error: calcular ventas sin revisar división horizontal, ocupantes y licencias. coste / plazo / inversor. https://www.inmoley.com/CURSOS-LIBRERIA/FLIPPING-INMOBILIARIO.html ¿Qué revisarías? Tres checks rápidos: - ¿Cada
unidad puede venderse jurídicamente y financiarse por el comprador?
Para que tratemos
un caso similar en un próximo artículo, deja tu pregunta
sin datos sensibles.
|
Copyright © inmoley.com Todos los derechos reservados. El uso anagramas, símobolos o información sin autorización expresa de inmoley.com y al margen de las condiciones generales de contratación de inmoley.com, será perseguido judicialmente.

| Volver a la página anterior |

