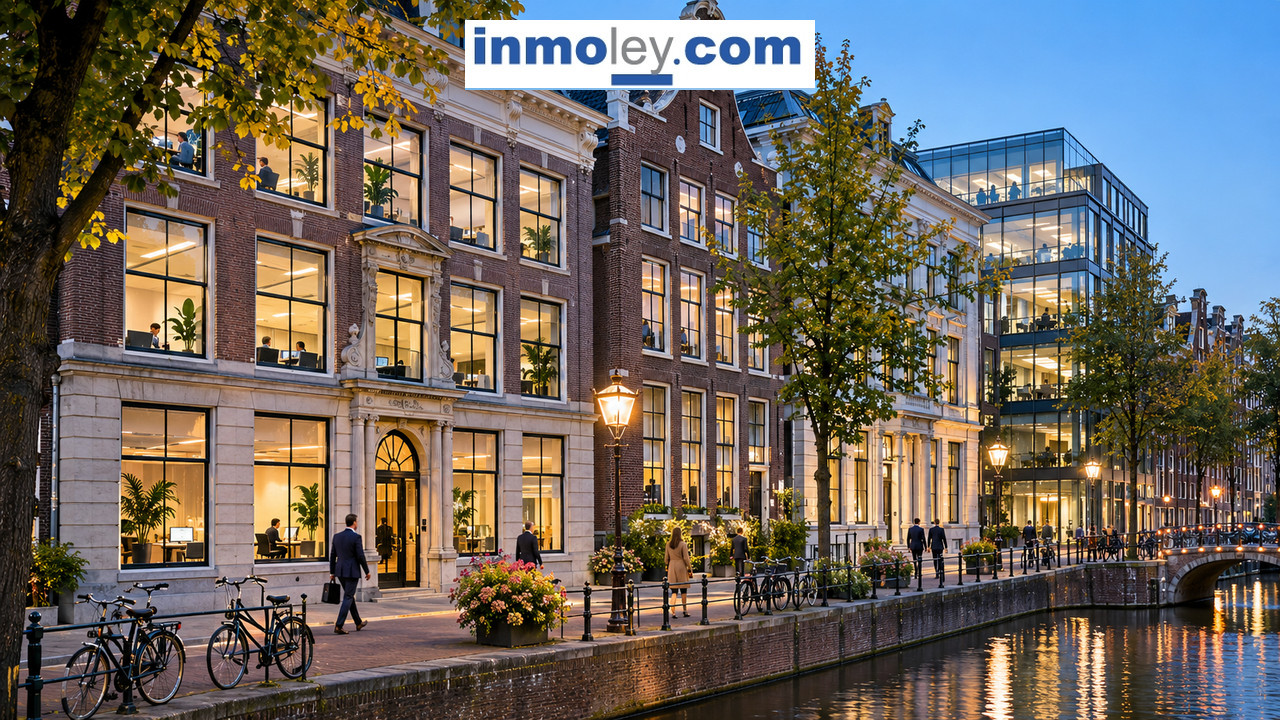
El 5 de noviembre de 2026, medios inmobiliarios europeos informaron de una refinanciación de 154,5 millones de euros obtenida por HighBrook Investors de Berlin Hyp para The Collection, una cartera de diez inmuebles de oficinas en Ámsterdam. El plazo comunicado es de hasta cinco años. La noticia requiere distinguir hechos anunciados de inferencias sobre rentabilidad.
NOTA DE FUENTES: los hechos se basan en las publicaciones referenciadas al final; la interpretación profesional sobre riesgos, ratios y controles es análisis editorial y no información atribuida a las empresas. No se inventan importes no publicados.
EL HECHO COMUNICADO Y SUS LÍMITES
Financiación de una cartera existente
Según la información publicada el 5 de noviembre, Berlin Hyp, del grupo LBBW, participa como estructurador y financiador de una facilidad por 154,5 millones de euros, destinada principalmente a refinanciar deuda existente sobre The Collection. La operación no se presenta como adquisición de diez activos ni como inversión nueva del mismo importe.
Qué es The Collection
La cartera se describe como un conjunto de diez inmuebles de oficinas de carácter histórico en ubicaciones céntricas de Ámsterdam, reposicionados con espacios de trabajo contemporáneos y servicios compartidos. HighBrook trabaja en ella con REB Projects.
Qué no consta en el anuncio
Las informaciones consultadas no proporcionan un valor de tasación completo de cada activo, renta neta anual verificable, ratio LTV, DSCR contractual ni tasa interna de rentabilidad. Por tanto, no es posible deducir una yield precisa ni que el préstamo haya supuesto una plusvalía.
CÓMO DEBERÍA LEER LA OPERACIÓN UN INVERSOR
Primera comprobación: deuda nueva frente a deuda sustituida
La cifra del préstamo no equivale a dinero íntegramente disponible para nuevas inversiones. Debe conocerse el saldo cancelado, las comisiones, las reservas exigidas y, en su caso, la liquidez remanente. Sin esa conciliación no puede evaluarse el impacto neto sobre el balance.
Segunda comprobación: valor del activo y sensibilidad
El LTV depende de la valoración actualizada y del importe financiado. Un descenso de valor o aumento de yield puede acercar el préstamo a un límite contractual incluso si la renta sigue cobrándose. Deben modelizarse escenarios de ocupación, incentivos al inquilino y CAPEX.
Tercera comprobación: vencimientos y costes financieros
Un vencimiento de hasta cinco años desplaza el problema de refinanciación, pero no lo elimina. El gestor debe proyectar tipos, amortización, costes, reservas y escenarios de salida. La relación entre plazo medio de arrendamientos y vencimiento financiero condiciona riesgo.
Cuarta comprobación: inmuebles históricos
El reposicionamiento de edificios históricos exige conocer estado de fachadas, instalaciones, eficiencia energética, accesibilidad y obsolescencia. Una renta premium aparente puede quedar erosionada por gastos del propietario, reformas y periodos de comercialización.
Quinta comprobación: servicios compartidos y estrategia comercial
El modelo de uso de amenities entre varios inmuebles aporta flexibilidad comercial, pero requiere evaluar coste de operación, mantenimiento, servicios incluidos, satisfacción de arrendatarios y efecto real sobre ingresos netos.
CÓMO SE CONECTA LA FINANCIACIÓN CON EL ASSET MANAGEMENT
Un cuadro de mando común
El gestor debe integrar rent roll por inmueble, vacancia, incentivos, morosidad, vencimientos de leases, CAPEX aprobado y ejecutado, consumo energético, NOI, servicio de deuda, covenants y valoración. Solo con datos comparables puede explicar al financiador la capacidad de pago de la cartera.
Venta selectiva y capital reciclado
Los medios citan ventas individuales recientes asociadas a la estrategia del inversor. Es necesario separar esos ingresos, su fecha y su perímetro del nuevo préstamo de cartera; las ventas no prueban por sí mismas que los diez inmuebles refinanciados tengan idéntico rendimiento.
Riesgo de concentración
Una cartera concentrada en una ciudad puede compartir ciclos de ocupación, presión competitiva, exigencias regulatorias y valores de referencia. La calidad de ubicaciones no elimina la necesidad de escenarios adversos.
LO QUE DEBERÍA PREGUNTAR UN COMITÉ DE CRÉDITO
Cuestiones operativas
¿Cuál es el préstamo neto tras cancelar deuda anterior? ¿Qué rentas son contractuales y cobrables? ¿Cuál es el CAPEX obligatorio? ¿Cómo se comparan vencimientos de leases y deuda? ¿Qué margen existe hasta incumplir LTV o DSCR? ¿Qué medidas se activan si se deteriora la ocupación?
LA GUÍA PRÁCTICA RELACIONADA: ASSET MANAGEMENT INMOBILIARIO
Guía profesional para la gestión del valor inmobiliario, contratos, rentas, CAPEX, reporting, financiación y decisiones de cartera.
La consulta de la guía permite revisar el índice, contenidos profesionales, metodología de trabajo, formularios y casos didácticos. Las conclusiones de este artículo se ofrecen con finalidad formativa y no reemplazan un estudio técnico, económico o jurídico específico de cada operación.
Consultar el contenido y las opciones de adquisición de la guía práctica.
FUENTES DOCUMENTALES DEL HECHO INTERNACIONAL