RESIDENCIAS DE MAYORES · ASSET MANAGEMENT · NUEVA GUÍA PRÁCTICA
LA RESIDENCIA COBRABA SU RENTA, PERO SU VALOR YA ESTABA EN RIESGO: LA NUEVA GUÍA DE inmoley.com ENSEÑA A ANTICIPAR IMPAGOS, CONTROLAR AL OPERADOR Y PROTEGER LA INVERSIÓN
5 de noviembre de 2026 | Redacción inmoley.com
La renta se cobraba y la ocupación parecía aceptable, pero el propietario no había calculado qué ocurriría si el operador perdía margen y debía ejecutar nuevas inversiones. La nueva guía práctica de inmoley.com ofrece un sistema de supervisión de renta, lease cover, ocupación, CAPEX, KPIs, riesgo del operador y valor del activo.
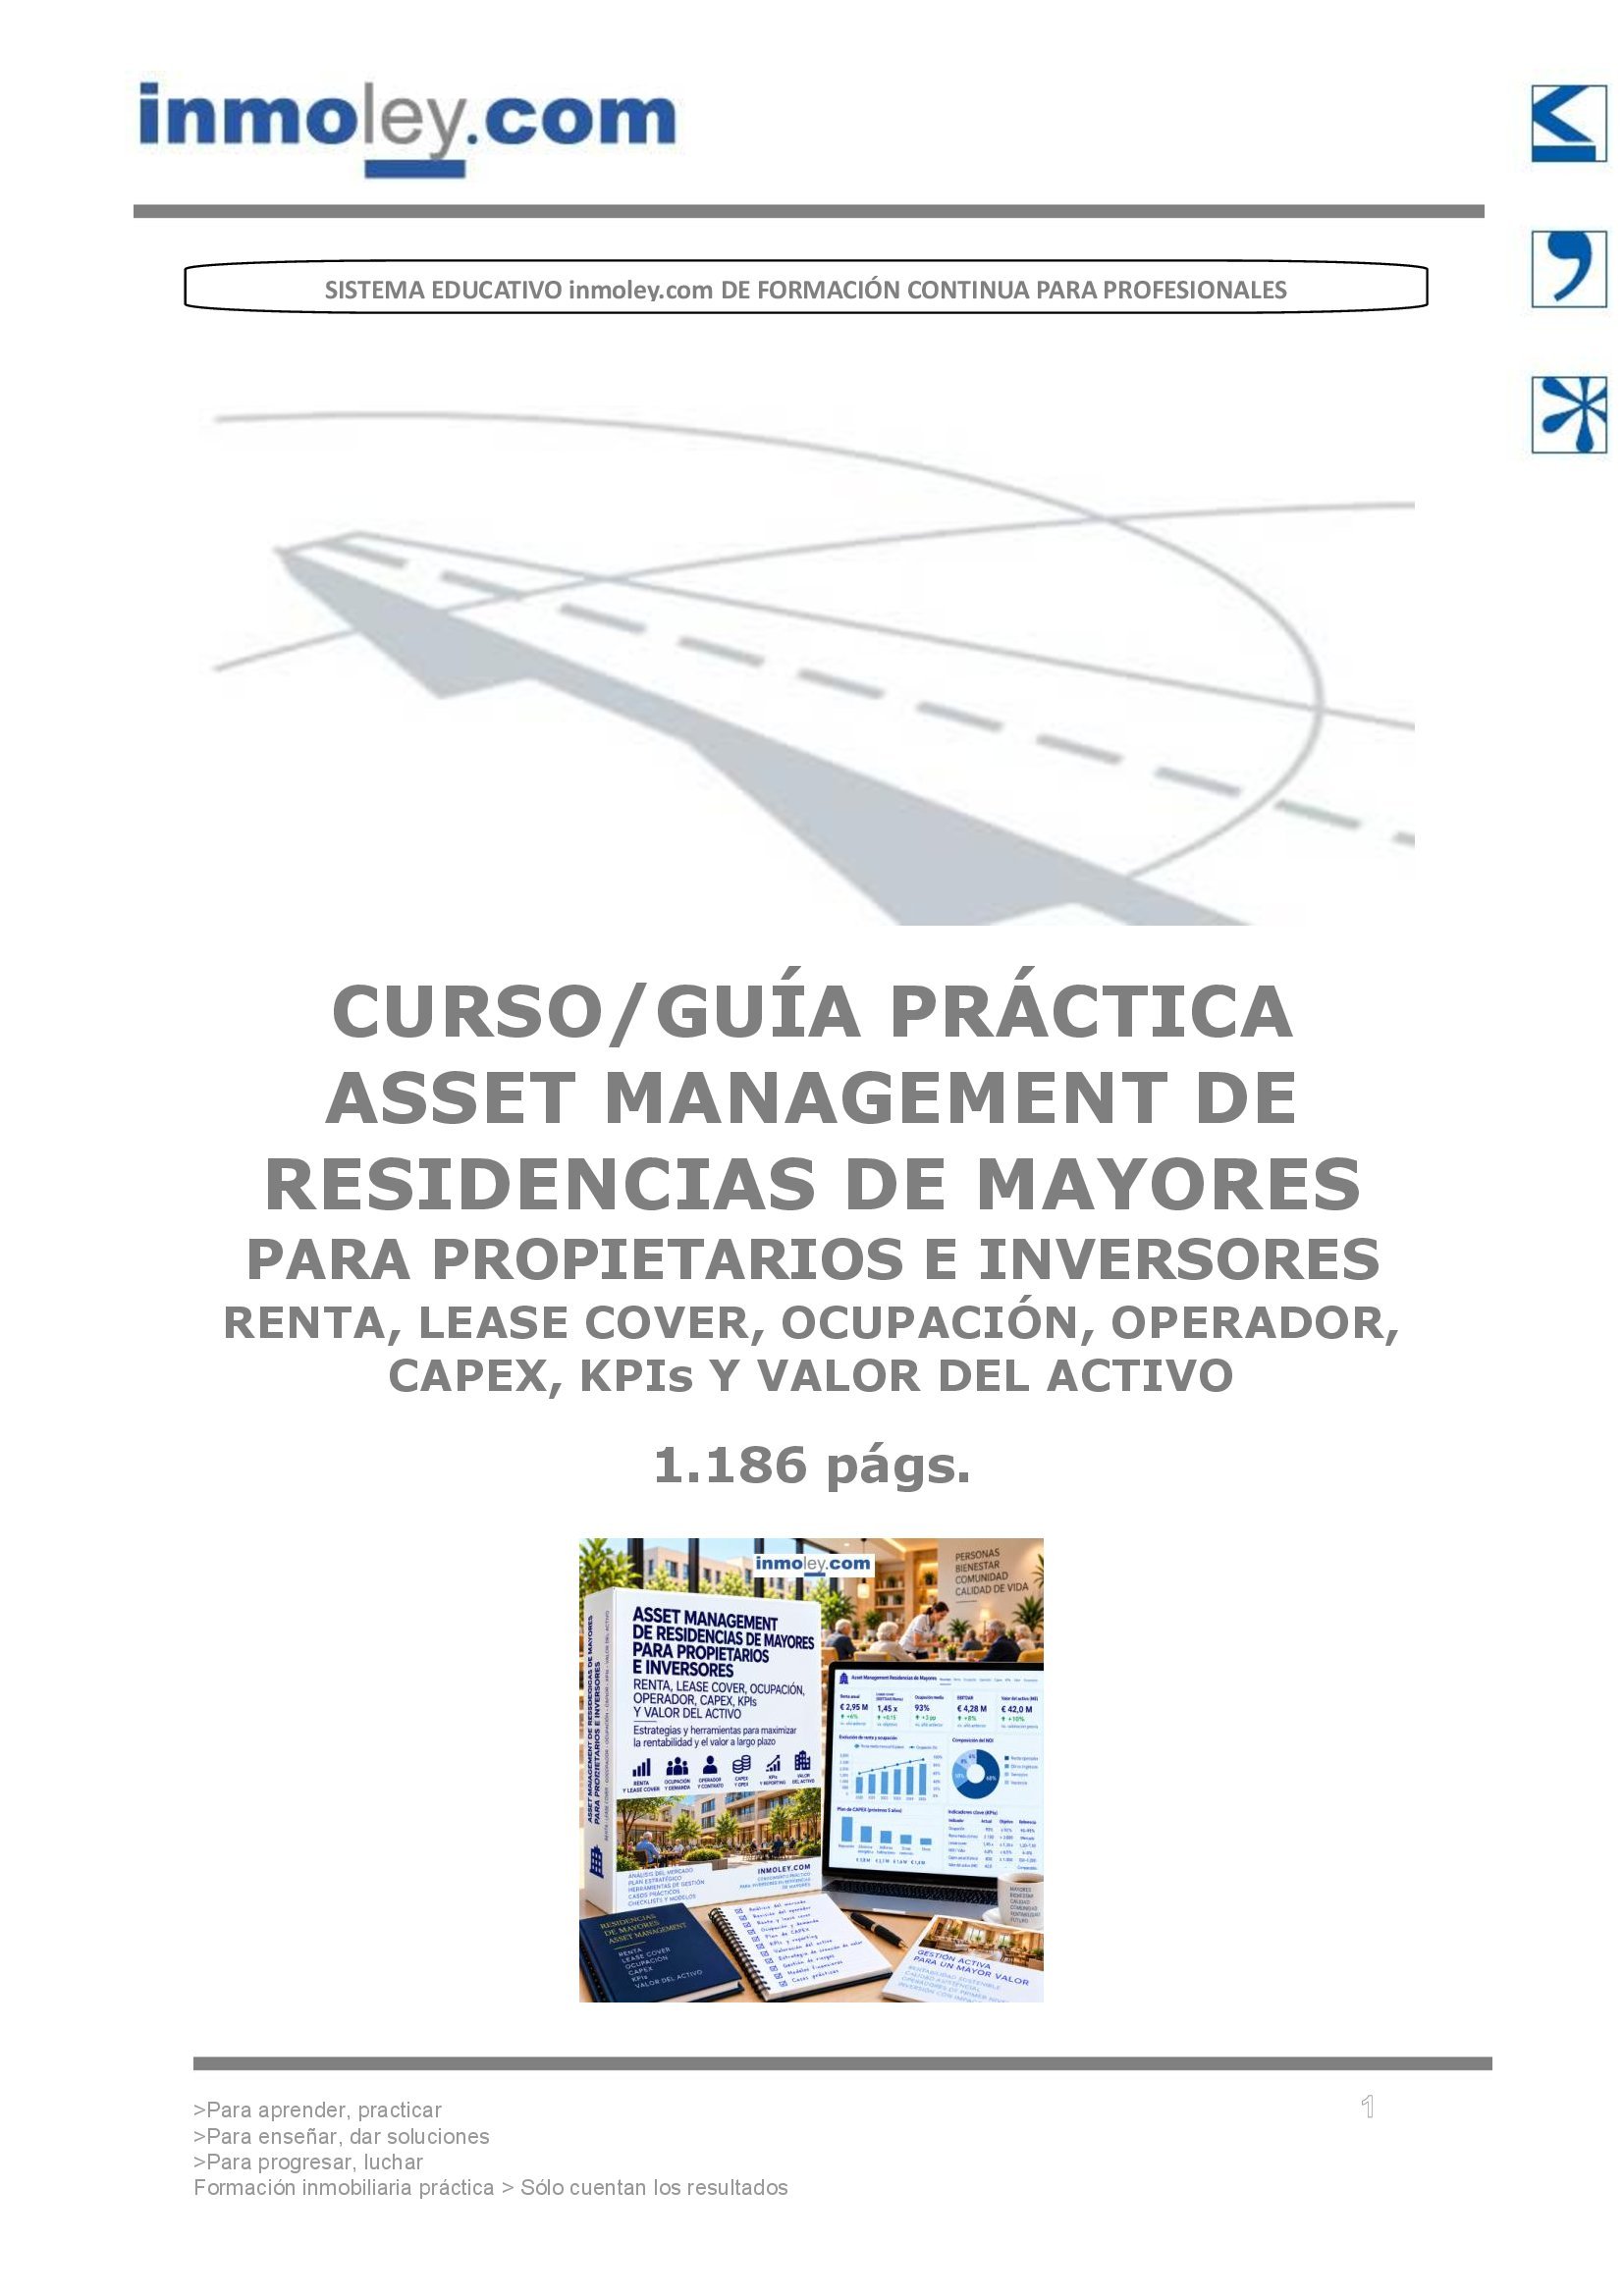
ENFOQUE PROFESIONAL: el valor de una residencia de mayores depende de lo que puede generar, conservar y financiar a lo largo del tiempo. La nueva guía de 1.186 páginas, seis partes y 21 capítulos propone anticipar el deterioro económico antes de que aparezca el primer impago.
NUEVA GUÍA PRÁCTICA · 1.186 PÁGINAS
ASSET MANAGEMENT DE RESIDENCIAS DE MAYORES PARA PROPIETARIOS E INVERSORES: RENTA, LEASE COVER, OCUPACIÓN, OPERADOR, CAPEX, KPIs Y VALOR DEL ACTIVO
EL PROPIETARIO PUEDE COBRAR HOY Y PERDER VALOR MAÑANA
Una residencia de mayores puede pagar puntualmente la renta durante varios trimestres y, sin embargo, estar deteriorando la solvencia de su operador o acumulando inversiones pendientes que amenacen los ingresos futuros. La puntualidad del cobro es una fotografía; el valor del activo depende de una secuencia de decisiones, riesgos y flujos de caja.
El asset management especializado no consiste en intervenir en la atención diaria a los residentes. Consiste en que el propietario o inversor comprenda y supervise las variables que afectan al inmueble: calidad de la contraparte, ocupación y tarifas, capacidad de generación de caja, obligaciones contractuales, cumplimiento, CAPEX, financiación y valor de salida.
La nueva guía práctica de inmoley.com se centra en ese trabajo de supervisión. Su portada anuncia 1.186 páginas; el índice facilitado se organiza en seis partes y 21 capítulos, con modelos y casos prácticos ficticios. El objetivo editorial es pasar de las cifras dispersas a un sistema verificable de decisiones para propietarios, gestores y financiadores.
ASSET MANAGEMENT NO ES PROPERTY MANAGEMENT NI GESTIÓN ASISTENCIAL
Una sociedad propietaria —PropCo— puede arrendar el inmueble a una sociedad operadora —OpCo—. La primera obtiene rentas y asume las inversiones y responsabilidades que resulten del contrato y la normativa; la segunda gestiona el servicio asistencial cuando es titular de la actividad. El asset manager debe conocer ambos mundos, sin confundir sus competencias.
La guía distingue expresamente asset management, property management y gestión operativa residencial. El primero fija objetivos de inversión y protege el valor patrimonial; el segundo organiza tareas inmobiliarias de conservación y administración; el tercero atiende la explotación y las obligaciones asistenciales del centro. En un contrato concreto estas funciones pueden solaparse, por lo que hay que asignarlas y documentarlas.
La supervisión profesional exige un plan anual del activo, un calendario mensual y trimestral, una matriz de responsabilidades, derechos de acceso a datos verificables y un procedimiento de alertas. Sin esa arquitectura, la propiedad puede enterarse demasiado tarde de una caída de ocupación, de un problema laboral o de una inversión inaplazable.
EL LEASE COVER ANTICIPA LA TENSIÓN ANTES DEL PRIMER IMPAGO
Uno de los capítulos centrales de la obra está dedicado al lease cover, la cobertura de la renta por el resultado de explotación definido contractualmente. La guía examina EBITDA, EBITDAR y EBITDARM, la influencia de NIIF 16, las normalizaciones y la necesidad de comparar períodos homogéneos.
Para un cálculo simplificado, puede emplearse el EBITDAR comparable dividido por la renta contractual del mismo período. Pero una cobertura aparentemente holgada no equivale a caja disponible: hay que revisar capital circulante, deuda, obligaciones extraordinarias y necesidades recurrentes de inversión.
El inversor debe vigilar la evolución de la cobertura, no un número aislado. Una cobertura que baja mientras la renta se sigue abonando puede ser una señal más útil que una primera factura impagada. La guía propone relacionar ese indicador con ocupación física y económica, ingresos por plaza, estructura salarial, márgenes y liquidez del operador.
EJEMPLO HIPOTÉTICO: SE PAGA LA RENTA, PERO LA COBERTURA SE DEBILITA
Ejemplo hipotético, exclusivamente didáctico, sin correspondencia con una residencia o un operador real. Una residencia arrendada dispone de un EBITDAR comparable de 1.350.000 € al año y paga una renta contractual de 900.000 €. El lease cover simplificado es de 1,50 veces. Posteriormente, la ocupación cae y aumentan los costes de personal, reduciendo el EBITDAR a 1.080.000 € sin que cambie la renta: la cobertura baja a 1,20 veces.
La caída no prueba por sí sola un incumplimiento inminente. Sí justifica comprobar la tesorería, el calendario de obligaciones, los costes infravalorados, las plazas realmente disponibles y las previsiones del operador. Una respuesta documentada puede incluir información mensual reforzada, ajustes de explotación compatibles con la calidad asistencial, revisión del CAPEX o un plan corrector sujeto a hitos.
La enseñanza es preventiva: el propietario no debe esperar a que una renta impagada convierta un problema económico en una crisis contractual.
MAGNITUD HIPOTÉTICA
INICIAL
ESCENARIO ADVERSO
EBITDAR anual comparable
1.350.000 €
1.080.000 €
Renta anual
900.000 €
900.000 €
Lease cover simplificado
1,50 veces
1,20 veces
OCUPACIÓN, TARIFAS Y COSTES: EL NEGOCIO QUE SOSTIENE LA RENTA
La guía diferencia plazas autorizadas, operativas y comercializables; ocupación física, económica y facturada; tarifa nominal e ingreso medio efectivo. Una residencia puede elevar la ocupación y empeorar su margen si lo hace con descuentos excesivos o con una composición asistencial que exige mayores recursos.
La evolución de personal, turnos, rotación, absentismo, suministros, alimentación, mantenimiento y servicios externos debe analizarse junto con el ingreso por plaza y la calidad del servicio. Una reducción aparente de costes que afecte al cumplimiento o a la atención puede aumentar los riesgos y deteriorar el valor de la inversión.
El índice dedica capítulos completos a la ocupación y las tarifas y a los costes, personal y margen operativo. Para el inversor, estos datos no sustituyen las cuentas: las explican y ayudan a identificar por qué el resultado y la capacidad de pago cambian.
SOLVENCIA, LIQUIDEZ Y COVENANTS: CONOCER AL OPERADOR MÁS ALLÁ DEL CONTRATO
Una renta puede estar respaldada por garantías y, aun así, resultar vulnerable si la OpCo presenta tensiones de liquidez, exceso de deuda, retrasos con proveedores o problemas en otras residencias del grupo. La guía propone analizar cuentas anuales, fondos propios, endeudamiento, calidad de los cobros y capacidad de caja.
Entre los controles desarrollados figuran previsiones de tesorería a trece semanas, pruebas de covenants, revisión de avales, garantías corporativas, condiciones de ejecución y alertas de deterioro crediticio. Estos mecanismos no deben confundirse con una garantía de rentabilidad; son instrumentos para tomar decisiones informadas y proporcionadas.
El seguimiento financiero necesita respetar la confidencialidad y los derechos previstos en el contrato. El propietario debe poder comprobar el riesgo que soporta sin invadir las funciones del prestador asistencial.
Ilustración conceptual original. No representa una inversión, operación o acontecimiento real.
CAPEX, MANTENIMIENTO Y CUMPLIMIENTO: EL VALOR FÍSICO TAMBIÉN SE GESTIONA
El edificio contiene instalaciones y espacios que envejecen en plazos distintos: climatización, protección contra incendios, ascensores, habitaciones, zonas asistenciales, cocinas y equipamiento. Aplazar inversiones puede mejorar temporalmente la caja y empeorar la seguridad, la competitividad o la vida útil del inmueble.
La guía desarrolla inventarios técnicos, mantenimiento ordinario, grandes reparaciones, CAPEX de reposición, adaptación normativa, fondos de reserva, presupuestos, aprobaciones, certificaciones y control del efecto económico de las inversiones.
El cumplimiento es una dimensión propia del valor del activo. Licencias, acreditaciones, inspecciones, seguros, incidentes y continuidad del servicio deben estar asignados a responsables concretos, con evidencias y plazos de corrección. El asset manager observa los riesgos inmobiliarios y contractuales sin asumir automáticamente la dirección asistencial.
KPIs, REPORTING Y WATCHLIST: UN CUADRO DE MANDO QUE CONDUCE A DECISIONES
El índice de la obra incluye un capítulo específico de KPIs y reporting trimestral. Entre los indicadores figuran renta devengada y cobrada, atrasos, ocupación, tarifas, margen, EBITDAR, lease cover, liquidez, CAPEX, mantenimiento, incidencias y cumplimiento.
El valor del reporting no está en la cantidad de gráficos, sino en su trazabilidad: definición de cada KPI, fuente, responsable, periodicidad, conciliación con contabilidad y calendario de respuesta. Un informe trimestral debería explicar desviaciones frente al presupuesto, tendencias, decisiones propuestas y acciones pendientes.
La guía introduce una watchlist para clasificar centros y operadores por señales de riesgo y activar vigilancia reforzada. La clasificación debe sustentarse en datos comprobados y en el contexto de cada activo; una etiqueta de color sin una actuación definida aporta poco control real.
STRESS TESTING, REFINANCIACIÓN Y HOLD/SELL: LA GESTIÓN LLEGA A LA ESTRATEGIA
El asset management no acaba en cobrar la renta. También debe responder a escenarios de caída de ocupación, inflación salarial, cambios regulatorios, vencimientos financieros y necesidades extraordinarias de inversión. La guía desarrolla pruebas de estrés, planes correctores, renegociación de arrendamientos y preparación de una eventual sustitución de operador.
El bloque estratégico conecta renta neta, CAPEX, servicio de deuda, LTV, DSCR, valoración por capitalización y descuento de flujos, rentabilidad del capital y opciones de mantener, invertir, refinanciar o vender. El riesgo del operador afecta a la sostenibilidad del ingreso y, por esa vía, a las hipótesis de valoración.
Como ilustración ficticia de sensibilidad, un ingreso neto estabilizado de 900.000 € capitalizado al 5,5 % equivale aproximadamente a 16,36 millones de euros. Si, en un escenario distinto, el ingreso neto sostenible se revisa a 750.000 € y la rentabilidad exigida aumenta al 6,5 %, el valor indicativo resultante baja a unos 11,54 millones. Son supuestos teóricos, no una tasación ni una previsión de mercado: muestran cómo cambian simultáneamente el numerador económico y el riesgo percibido.
La decisión hold/sell necesita integrar además calidad del inmueble, duración contractual, garantías, financiación, fiscalidad, alternativas de inversión y liquidez del mercado.
QUÉ CONTIENE LA NUEVA GUÍA: SEIS PARTES Y 21 CAPÍTULOS
La estructura exacta del índice adjunto permite recorrer toda la vida de una inversión residencial, desde la adquisición o la supervisión inicial hasta la decisión de salida:
PARTE PRIMERA: Fundamentos, mercado en España y Latinoamérica y contratos del activo (capítulos 1 a 3).
PARTE SEGUNDA: Control de renta y cobro, lease cover, ocupación, tarifas, costes, margen y solvencia del operador (capítulos 4 a 8).
PARTE TERCERA: CAPEX, mantenimiento, compliance, seguridad, seguros, KPIs y reporting (capítulos 9 a 11).
PARTE CUARTA: Prevención del impago, stress testing, renegociación, valoración, financiación, refinanciación y decisiones hold/sell (capítulos 12 y 13).
PARTE QUINTA: Checklists y formularios de control contractual, financiero, técnico y estratégico (capítulos 14 a 17).
PARTE SEXTA: Cuatro casos prácticos ficticios en España, México, Chile y una cartera internacional (capítulos 18 a 21).
CHECKLISTS Y FORMULARIOS PARA PASAR DEL INFORME A LA ACTUACIÓN
La quinta parte reúne instrumentos de uso profesional: fichas maestras de rentas, calendarios de cobro, conciliaciones, revisión de garantías, seguimiento de covenants, formularios de EBITDA y EBITDAR, control de CAPEX, matrices de cumplimiento, reportes trimestrales, watchlists y soportes de decisiones de inversión.
Los formularios de la guía están orientados a documentar decisiones y controles, no a sustituir la interpretación del contrato o el asesoramiento de los profesionales competentes. La sexta parte reúne cuatro casos prácticos ficticios —España, México, Chile y una cartera internacional—, útiles para estudiar tensiones de cobertura, ocupación, CAPEX, operadores y cartera sin atribuirlos a operaciones reales.
PARA QUIÉN RESULTA ÚTIL ESTA PUBLICACIÓN
La guía está dirigida a propietarios inmobiliarios, fondos, inversores institucionales, responsables de asset management y gestores de carteras que necesitan analizar el riesgo de una residencia a lo largo del tiempo. También es útil para equipos financieros, abogados, técnicos, entidades financiadoras y operadores que deben entender las exigencias de información y las decisiones de inversión vinculadas al inmueble.
Su utilidad comercial y profesional consiste en reunir un sistema de trabajo verificable: información económica, control contractual, vigilancia del operador, CAPEX, cumplimiento, reporting y valoración. El contenido es didáctico y requiere adaptación a cada operación y jurisdicción, especialmente en materia regulatoria y asistencial.
VÍDEO EDUCATIVO DEL ARTÍCULO
Este vídeo se aloja en YouTube. Al pulsar ACEPTAR Y VER EL VÍDEO, Google podrá recibir datos de navegación y utilizar cookies.
Una residencia de mayores puede seguir pagando su renta mientras su lease cover empeora, su operador pierde liquidez y el CAPEX aplazado empieza a deteriorar el activo.
La nueva guía de inmoley.com —1.186 páginas, seis partes y 21 capítulos— desarrolla un sistema de asset management especializado: renta, ocupación, costes, solvencia del operador, covenants, mantenimiento, KPIs, reporting, stress testing, refinanciación y decisiones hold/sell. Incluye formularios y casos prácticos ficticios.
El objetivo es detectar señales tempranas y decidir antes del impago: no confundir ingresos firmados con ingresos sostenibles.
Cobrar la renta hoy no garantiza el valor de una residencia mañana. La nueva guía de inmoley.com analiza lease cover, ocupación, operador, CAPEX, KPIs, alertas y valoración para anticipar riesgos antes del impago.