ASSET MANAGEMENT DE RESIDENCIAS DE ESTUDIANTES PARA PROPIETARIOS: NOI, OCUPACIÓN, RENTAS, OPEX, CAPEX, KPIs Y VALOR DEL ACTIVO
SÍGUENOS  |
COMPARTE ESTA GUÍA |
GOOGLE Añadir inmoley.com como fuente preferida |
 Copyright © inmoley.com |
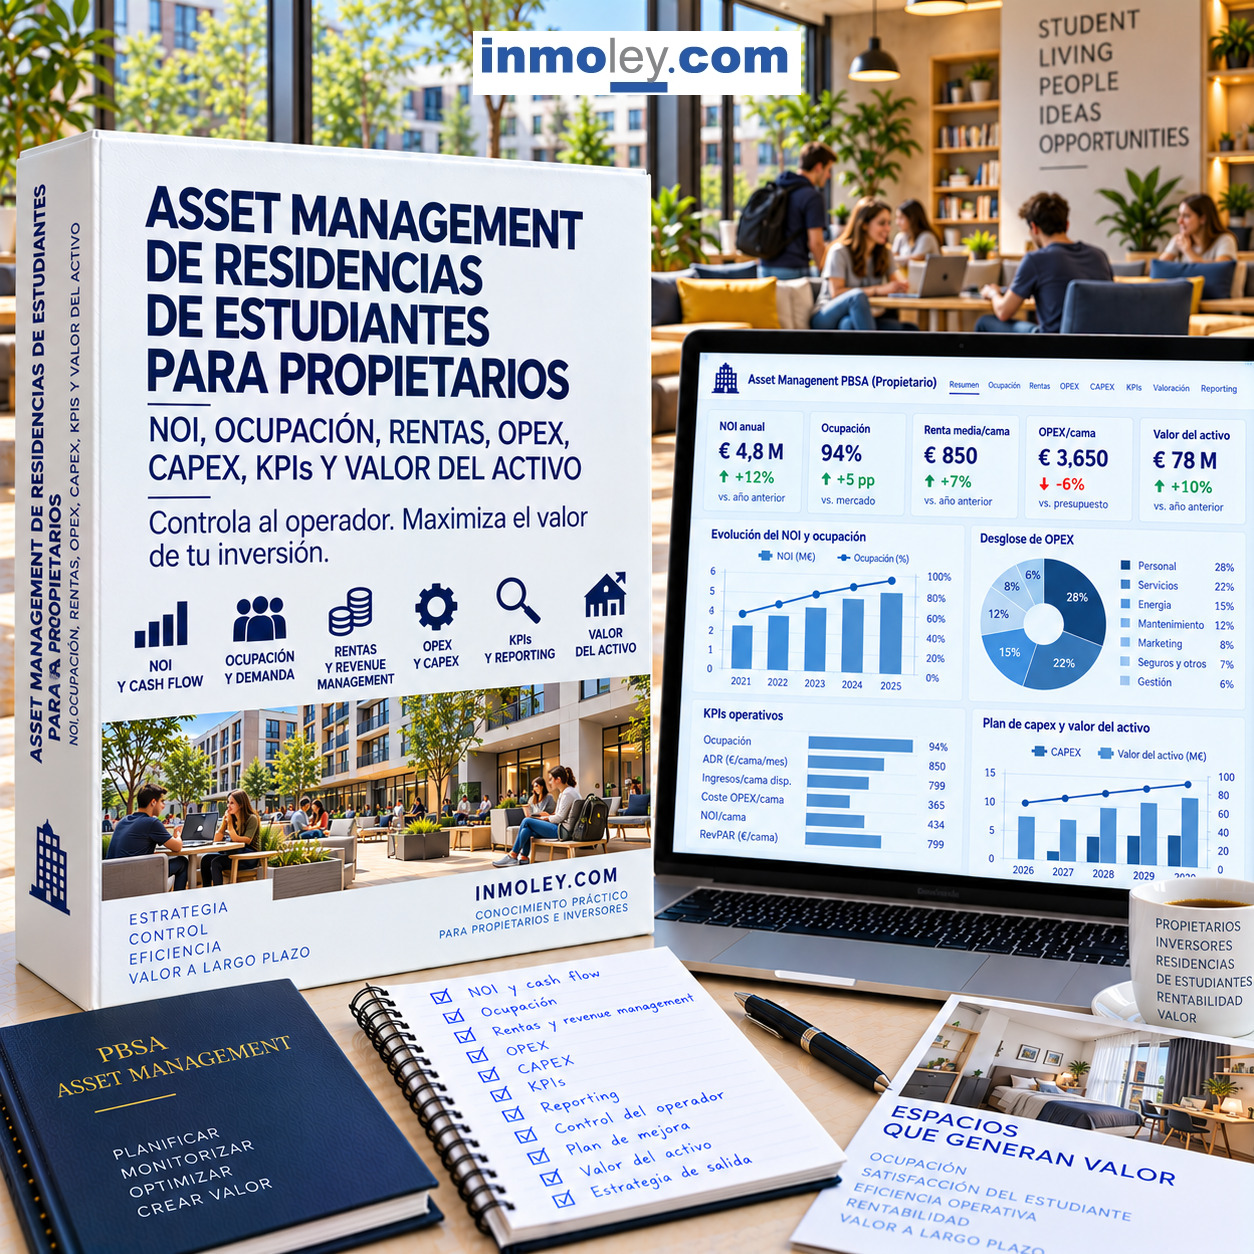
UNA GUÍA PROFESIONAL PARA CONVERTIR EL ASSET MANAGEMENT PBSA EN NOI, CONTROL Y CREACIÓN DE VALORGuía profesional de asset management de residencias de estudiantes (PBSA) para propietarios. Analiza control del operador, ocupación, rentas por cama, RevPAB, NOI, OPEX, CAPEX, KPIs, tesorería, financiación, valoración, reposicionamiento y estrategia de salida. Incluye checklists, formularios y casos prácticos.
|
COMPRAR LA GUÍA PRÁCTICA
Edición profesional en PDF imprimible y edición digital en Google Play Libros.
EDICIÓN PROFESIONAL PDF imprimiblePago seguro y descarga del PDF personalizado con marca de agua para uso individual. COMPRAR PDF EN GUMROAD |
EDICIÓN DIGITAL Google Play LibrosLectura desde la app de Google en móvil, tablet o web, con las funciones habituales de subrayado y notas. COMPRAR EN GOOGLE PLAY |
ANTES DE COMPRAR: CONSULTE EL ÍNDICE
CONSULTE EL ÍNDICE COMPLETO EN PDF
Revise la estructura de la guía, sus capítulos, formularios, checklists y casos prácticos antes de comprar.
ABRIR EL ÍNDICE EN PDF¿QUÉ APRENDERÁ?
Lo que aprenderá con la Guía Práctica de "ASSET MANAGEMENT DE RESIDENCIAS DE ESTUDIANTES PARA PROPIETARIOS: NOI, OCUPACIÓN, RENTAS, OPEX, CAPEX, KPIs Y VALOR DEL ACTIVO".
1 Organizar el asset management de una residencia de estudiantes (PBSA) desde la perspectiva del propietario, estableciendo objetivos de rentabilidad, responsabilidades, procedimientos de supervisión y estrategias de creación de valor. | 2 Supervisar al operador de una residencia de estudiantes, controlar el cumplimiento del contrato de gestión, evaluar sus resultados, revisar honorarios e incentivos y decidir cuándo conviene renegociar o sustituir al gestor. |
3 Analizar la ocupación física y económica de una residencia, controlar las camas disponibles y contratadas, gestionar la estacionalidad y detectar oportunidades para mejorar el rendimiento de la capacidad comercializable. | 4 Optimizar las rentas por cama y los ingresos operativos mediante políticas de precios, control de descuentos, cálculo de la renta media efectiva, análisis del RevPAB y comparación con residencias competidoras. |
5 Supervisar la comercialización de una residencia de estudiantes mediante el seguimiento de reservas anticipadas, renovaciones, cancelaciones, campañas de marketing, canales de captación y costes de adquisición de estudiantes. | 6 Elaborar, revisar y aprobar el presupuesto anual de explotación de una residencia PBSA, calcular el Net Operating Income (NOI), analizar desviaciones y preparar previsiones económicas actualizadas. |
7 Controlar los gastos operativos (OPEX) de personal, suministros, mantenimiento, servicios, marketing y administración, identificando sobrecostes, ineficiencias y oportunidades de ahorro sostenible. | 8 Planificar y supervisar las inversiones de capital (CAPEX) y la reposición de mobiliario y equipamiento (FF&E), evaluar su rentabilidad, controlar presupuestos y preservar el estado técnico y funcional del inmueble. |
9 Diseñar cuadros de mando del propietario con indicadores clave de rendimiento (KPIs), elaborar informes mensuales y trimestrales, realizar benchmarking y evaluar los resultados económicos y comerciales del operador. | 10 Gestionar la tesorería, controlar la financiación y los vencimientos, calcular los covenants financieros (DSCR, LTV e ICR), analizar riesgos de tipos de interés y valorar alternativas de refinanciación. |
11 Valorar una residencia de estudiantes mediante la capitalización del NOI, el descuento de flujos de caja (DCF), los yields y los valores por cama, diseñando planes de reposicionamiento y comparando las alternativas de mantener, invertir o vender. | 12 Aplicar formularios, checklists y casos prácticos integrales de asset management a residencias estabilizadas, activos con baja ocupación y carteras internacionales en España y Latinoamérica, incorporando los riesgos de inflación, divisa, financiación y estrategias de desinversión. |
UNA GUÍA PARA CONVERTIR EL ASSET MANAGEMENT PBSA EN NOI SOSTENIBLE, CONTROL DEL OPERADOR Y CREACIÓN DE VALOR
Esta guía está especialmente dirigida a propietarios, inversores, asset managers, responsables de fondos, operadores de residencias de estudiantes, entidades financieras, consultores y profesionales que necesiten supervisar una residencia PBSA desde la perspectiva económica y patrimonial de la propiedad. Ofrece una visión práctica para conectar ocupación, rentas, comercialización, OPEX, CAPEX, financiación y KPIs con el NOI y el valor del activo.
Su principal valor reside en combinar metodología profesional con formularios, modelos, checklists y casos prácticos que permiten revisar el Asset Business Plan, controlar al operador, reconciliar reservas, facturación y cobros, medir RevPAB, analizar desviaciones de presupuesto, evaluar inversiones de CAPEX y preparar dashboards y reporting institucional para la toma de decisiones.
Resulta especialmente útil para profesionales que deban decidir cuándo aumentar rentas, corregir una caída de ocupación, reducir OPEX, aprobar una inversión, renegociar al operador, refinanciar deuda, reposicionar la residencia o preparar una venta. El enfoque ayuda a trasladar cada decisión operativa a su efecto sobre el flujo de caja, el NOI, los covenants y la valoración inmobiliaria.
Por su orientación técnica y aplicada, constituye una herramienta de consulta para proteger la rentabilidad del propietario, detectar desviaciones con antelación y convertir la información operativa de la residencia en decisiones documentadas de inversión, control y creación de valor.
ÍNDICE GENERAL Y CONTENIDOS DE LA GUÍA
| Introducción. |
| PARTE PRIMERA. |
| FUNDAMENTOS DEL ASSET MANAGEMENT DE RESIDENCIAS DE ESTUDIANTES: ESTRATEGIA DEL PROPIETARIO, CONTROL DEL OPERADOR Y CREACIÓN DE VALOR |
| Capítulo 1: Asset Management de Residencias de Estudiantes (PBSA): Funciones del Propietario, Objetivos de Rentabilidad y Maximización del Valor del Activo |
| Capítulo 2: Control del Operador de Residencias de Estudiantes: Contratos de Gestión, Responsabilidades, Incentivos y Protección del Propietario |
| Capítulo 3: Organización del Sistema de Control del Asset Management: Información, Auditoría, Riesgos y Gobierno del Activo PBSA |
| PARTE SEGUNDA. |
| ASSET MANAGEMENT COMERCIAL DE RESIDENCIAS DE ESTUDIANTES: OCUPACIÓN, RENTAS POR CAMA, RESERVAS, COMERCIALIZACIÓN E INGRESOS |
| Capítulo 4: Control de la Ocupación de Residencias de Estudiantes: Camas Disponibles, Reservas, Estacionalidad y Rendimiento Económico |
| Capítulo 5: Asset Management de Rentas e Ingresos PBSA: Precio Medio por Cama, Descuentos, RevPAB y Optimización de Ingresos |
| Capítulo 6: Supervisión de la Comercialización de Residencias de Estudiantes: Marketing, Conversión, Renovaciones y Cobro de Rentas |
| PARTE TERCERA. |
| ASSET MANAGEMENT ECONÓMICO DE RESIDENCIAS DE ESTUDIANTES: PRESUPUESTO ANUAL, NOI, OPEX, CAPEX Y FF&E |
| Capítulo 7: Presupuesto Anual y Control del Net Operating Income (NOI) de Residencias de Estudiantes |
| Capítulo 8: Control de los Gastos Operativos (OPEX) de Residencias de Estudiantes: Personal, Utilities, Mantenimiento, Marketing y Eficiencia |
| Capítulo 9: Asset Management del CAPEX y FF&E de Residencias de Estudiantes: Conservación, Reposición, Modernización y Rentabilidad de las Inversiones |
| PARTE CUARTA. |
| CONTROL INSTITUCIONAL DEL ASSET MANAGEMENT DE RESIDENCIAS DE ESTUDIANTES: KPIs, REPORTING, FINANCIACIÓN, VALORACIÓN Y ESTRATEGIA DE SALIDA |
| Capítulo 10: Cuadro de Mando del Propietario: KPIs, Dashboard Mensual, Benchmarking y Forecast del Activo PBSA |
| Capítulo 11: Asset Management Financiero de Residencias de Estudiantes: Tesorería, Financiación, Covenants, Refinanciación y Valoración del Activo |
| Capítulo 12: Plan de Mejora del Asset Management PBSA: Reposicionamiento, Renegociación del Operador, Creación de Valor y Desinversión |
| PARTE QUINTA. |
| CHECKLISTS Y FORMULARIOS DE ASSET MANAGEMENT DE RESIDENCIAS DE ESTUDIANTES PARA PROPIETARIOS |
| Capítulo 13: Checklists y Formularios de Gobierno del Asset Management PBSA: Supervisión del Operador, Contratos, Reporting y Control de Riesgos |
| Capítulo 14: Checklists y Formularios Financieros del Asset Management PBSA: Presupuesto Anual, NOI, OPEX, Tesorería y Control de Desviaciones |
| Capítulo 15: Checklists y Formularios Comerciales del Asset Management PBSA: Ocupación, Rentas, RevPAB, Reservas, Renovaciones y Dashboard de KPIs |
| Capítulo 16: Checklists y Formularios Estratégicos del Asset Management PBSA: CAPEX, FF&E, Covenants, Valoración, Refinanciación y Plan de Salida |
| PARTE SEXTA. |
| PRÁCTICA DE ASSET MANAGEMENT DE RESIDENCIAS DE ESTUDIANTES PARA PROPIETARIOS |
| Capítulo 17: Caso Práctico Integral de Asset Management de una Residencia de Estudiantes Estabilizada: Presupuesto, Ocupación, NOI y Valor del Activo |
| Capítulo 18: Caso Práctico de Asset Management de una Residencia de Estudiantes con Baja Ocupación: Desviaciones de NOI, Plan Comercial y Renegociación del Operador |
| Capítulo 19: Caso Práctico Internacional de Asset Management PBSA en Latinoamérica: Inflación, Divisa, OPEX, Financiación y Preservación del Valor |
| Capítulo 20: Caso Práctico Integral de Asset Management de una Cartera Internacional de Residencias de Estudiantes: Benchmarking, CAPEX, Reposicionamiento, Refinanciación y Estrategia de Salida |
GUÍAS RELACIONADAS
| ASSET MANAGEMENT DE RESIDENCIAS DE ESTUDIANTES: DE LA GESTIÓN OPERATIVA A LA CREACIÓN DE VALOR INMOBILIARIO |
Una residencia de estudiantes puede estar llena y no ser suficientemente rentable. Puede aumentar sus ingresos y, al mismo tiempo, perder valor. Puede disponer de un operador experimentado y, sin embargo, no alcanzar los objetivos económicos del propietario. La diferencia entre tener una residencia en explotación y gestionar profesionalmente su valor reside precisamente en el asset management.
El mercado de las residencias de estudiantes, conocido internacionalmente como Purpose-Built Student Accommodation (PBSA), exige una visión cada vez más especializada. La evolución de la demanda universitaria, la competencia entre establecimientos, las expectativas de los estudiantes, los costes de explotación y las condiciones de financiación obligan a los propietarios a adoptar decisiones basadas en información económica rigurosa.
Ya no basta con conocer el porcentaje de ocupación o recibir una cuenta de resultados al finalizar el ejercicio. El propietario necesita saber cuánto ingreso genera cada cama disponible, qué rentas son realmente sostenibles, cuánto cuesta conseguir una nueva reserva, qué gastos pueden optimizarse y cómo repercute cada decisión sobre el Net Operating Income (NOI) y el valor del inmueble.
Una pequeña mejora recurrente del NOI puede traducirse en un incremento significativo del valor patrimonial. Por el contrario, una política comercial inadecuada, un aumento descontrolado del OPEX o una inversión de CAPEX mal planificada pueden comprometer la rentabilidad de una residencia durante varios ejercicios.
Esta guía práctica nace para responder a una cuestión fundamental: ¿cómo puede el propietario de una residencia de estudiantes supervisar al operador, mejorar los resultados y transformar la explotación cotidiana en creación de valor inmobiliario?
La respuesta requiere combinar conocimientos comerciales, económicos, técnicos, contractuales y financieros.
El asset management comienza con una definición clara de responsabilidades. El operador administra la residencia, comercializa las camas, presta los servicios y gestiona la actividad diaria. El propietario, directamente o mediante un asset manager especializado, establece objetivos, supervisa resultados, autoriza inversiones relevantes y adopta decisiones patrimoniales.
Esta separación permite profesionalizar el control sin interferir innecesariamente en la gestión cotidiana.
Uno de los grandes protagonistas de la guía es el asset management comercial. La ocupación, por sí sola, no explica la rentabilidad. Es necesario analizar la renta efectiva por cama, los descuentos, la duración de las estancias, la estacionalidad, las renovaciones y las cancelaciones.
El RevPAB, las curvas de reservas, los costes de captación y la comparación con residencias competidoras permiten evaluar si la estrategia de marketing está convirtiendo la capacidad disponible en ingresos sostenibles.
El profesional aprenderá a interpretar estos indicadores y a utilizarlos para formular decisiones concretas sobre precios, promociones, campañas comerciales y posicionamiento competitivo.
Pero generar más ingresos no es suficiente.
El verdadero resultado económico depende de la relación entre ingresos y gastos. Por ello, la guía desarrolla el presupuesto anual, el cálculo del NOI y el control del OPEX, prestando especial atención a personal, suministros, mantenimiento, servicios externalizados, marketing y honorarios del operador.
La conservación del inmueble ocupa también un lugar esencial. Una residencia competitiva necesita instalaciones adecuadas, habitaciones funcionales y equipamiento en buen estado. Planificar el CAPEX y el FF&E permite proteger la calidad del alojamiento y evaluar qué inversiones contribuyen realmente a mejorar la rentabilidad.
La perspectiva financiera completa este análisis. La generación de NOI debe transformarse en tesorería suficiente para atender las obligaciones del inmueble. Comprender el servicio de la deuda, el DSCR, el LTV, los tipos de interés y las alternativas de refinanciación resulta indispensable para preservar la estabilidad del propietario.
La guía conecta finalmente todos estos elementos con la valoración inmobiliaria. Mediante la capitalización del NOI, los yields, el descuento de flujos de caja y los análisis de sensibilidad, el profesional podrá comprender cómo las decisiones de explotación e inversión influyen en el valor del activo.
Este conocimiento resulta especialmente útil cuando es necesario decidir entre mantener una residencia, reposicionarla, renegociar el contrato del operador, refinanciarla o preparar su venta.
El enfoque es eminentemente práctico. Junto al desarrollo de las técnicas de asset management, la obra incorpora formularios, checklists, cuadros de mando, modelos de control y casos integrales con cálculos económicos.
Se analizan residencias estabilizadas, inmuebles con baja ocupación y carteras internacionales, incluyendo situaciones en las que la inflación, la divisa y la financiación condicionan las decisiones del inversor.
El lector encontrará herramientas para pasar del diagnóstico a la actuación: identificar desviaciones, exigir información, comparar alternativas, aprobar inversiones y comprobar resultados.
Esta guía está dirigida a propietarios, inversores, gestores de activos inmobiliarios, responsables de fondos, operadores de residencias, entidades financieras, consultores y profesionales que intervienen en la explotación y valoración del alojamiento universitario.
Su principal aportación consiste en ofrecer una visión integrada del negocio desde los intereses del propietario.
Conocer las técnicas avanzadas de asset management no significa limitarse a controlar al operador. Significa comprender qué decisiones generan rentabilidad sostenible, cuáles introducen riesgos innecesarios y cómo utilizar la información disponible para proteger el capital invertido.
En un sector donde cada cama disponible representa una oportunidad de ingreso y cada decisión operativa puede afectar al valor patrimonial, la especialización constituye una ventaja profesional decisiva.
Invertir en conocimiento permite mejorar la calidad de las decisiones, anticipar problemas y negociar con mayor fundamento con operadores, proveedores, financiadores y potenciales compradores.
Esta guía práctica ofrece un recorrido completo para adquirir esa capacidad de análisis y aplicarla a situaciones reales de gestión e inversión.
Porque el éxito de una residencia de estudiantes no se mide únicamente por el número de camas ocupadas, sino por su capacidad para generar un NOI sostenible, conservar su competitividad y aumentar el valor del patrimonio inmobiliario.
El siguiente paso es aprender a gestionar ese valor con método, criterio económico y visión estratégica.
| PARTE PRIMERA. |
| FUNDAMENTOS DEL ASSET MANAGEMENT DE RESIDENCIAS DE ESTUDIANTES: ESTRATEGIA DEL PROPIETARIO, CONTROL DEL OPERADOR Y CREACIÓN DE VALOR |
| Capítulo 1: Asset Management de Residencias de Estudiantes (PBSA): Funciones del Propietario, Objetivos de Rentabilidad y Maximización del Valor del Activo |
| 1. El asset management como función estratégica de la propiedad. |
| a. Diferencias entre asset management, property management y gestión operativa. |
| b. El propietario como responsable último del rendimiento económico del activo. |
| c. Separación entre decisiones estratégicas del inversor y ejecución del operador. |
| d. El asset management como instrumento de protección y creación de valor. |
| 2. Objetivos económicos y financieros del propietario de una residencia de estudiantes. |
| a. Maximización sostenible del Net Operating Income (NOI). |
| b. Crecimiento de las rentas y optimización de la ocupación. |
| c. Control de los gastos operativos (OPEX) y de las inversiones de capital (CAPEX). |
| d. Preservación del valor inmobiliario y de la liquidez de la inversión. |
| 3. Estrategia de inversión y posicionamiento del activo PBSA. |
| a. Residencias estabilizadas, activos en comercialización y proyectos en reposicionamiento. |
| b. Segmentación por universidades, estudiantes, niveles de renta y ubicación. |
| c. Estrategias core, core plus y value-add aplicadas a residencias. |
| d. Horizonte de inversión, rentabilidad exigida y estrategia de desinversión. |
| 4. Elaboración del plan estratégico del activo o Asset Business Plan. |
| a. Diagnóstico inicial del inmueble y de su explotación. |
| b. Objetivos plurianuales de ingresos, NOI y valoración. |
| c. Plan de actuación comercial, financiera y de inversiones. |
| d. Indicadores de seguimiento y calendario de ejecución. |
| 5. Organización de la función de asset management. |
| a. Asset manager interno, externo y modelos de gestión delegada. |
| b. Relaciones con inversores, entidades financieras y operadores. |
| c. Facultades de decisión, autorizaciones y responsabilidades. |
| d. Presupuesto de asset management y recursos de supervisión. |
| 6. Particularidades del asset management internacional en España y Latinoamérica. |
| a. Diferencias entre mercados universitarios consolidados y emergentes. |
| b. Diversidad de contratos, modelos de explotación y estructuras de propiedad. |
| c. Riesgos de inflación, divisa, financiación y estabilidad normativa. |
| d. Adaptación de los criterios institucionales de gestión a cada país. |
| Capítulo 2: Control del Operador de Residencias de Estudiantes: Contratos de Gestión, Responsabilidades, Incentivos y Protección del Propietario |
| 1. Modelos contractuales y distribución del riesgo entre propietario y operador. |
| a. Contrato de gestión mediante honorarios. |
| b. Arrendamiento de larga duración con renta fija o garantizada. |
| c. Contratos híbridos con componentes fijos y variables. |
| d. Acuerdos con universidades y reservas de bloques de camas. |
| 2. Facultades de supervisión económica y operativa del propietario. |
| a. Derechos de información y acceso a la documentación. |
| b. Aprobación del presupuesto anual y de sus modificaciones. |
| c. Autorización de gastos extraordinarios y compromisos relevantes. |
| d. Facultades de inspección y auditoría. |
| 3. Honorarios, incentivos y alineación de intereses con el operador. |
| a. Honorarios básicos y su base de cálculo. |
| b. Incentivos vinculados a NOI, ingresos y ocupación. |
| c. Penalizaciones y mecanismos correctores por incumplimiento. |
| d. Conflictos entre crecimiento de ingresos y rentabilidad neta. |
| 4. Obligaciones contractuales de información y reporting. |
| a. Información comercial y ocupación. |
| b. Estado de resultados y evolución presupuestaria. |
| c. Tesorería, morosidad y compromisos pendientes. |
| d. Informes de mantenimiento, inversiones y riesgos. |
| 5. Evaluación periódica del rendimiento del operador. |
| a. Cuadro de indicadores contractuales. |
| b. Comparación entre resultados reales y objetivos. |
| c. Identificación de incumplimientos y desviaciones recurrentes. |
| d. Procedimientos de requerimiento, subsanación y seguimiento. |
| 6. Renegociación, sustitución y continuidad del operador. |
| a. Revisión de honorarios y objetivos de explotación. |
| b. Procedimientos de renegociación contractual. |
| c. Causas de resolución, penalizaciones y derechos de intervención. |
| d. Plan de transición y continuidad de ingresos ante un cambio de operador. |
| Capítulo 3: Organización del Sistema de Control del Asset Management: Información, Auditoría, Riesgos y Gobierno del Activo PBSA |
| 1. Diseño del sistema de información del propietario. |
| a. Información mínima exigible al operador. |
| b. Fuentes de datos comerciales, contables y financieras. |
| c. Integración de sistemas de reservas, gestión y contabilidad. |
| d. Responsables de elaboración, validación y aprobación de los datos. |
| 2. Calidad, integridad y trazabilidad de la información. |
| a. Conciliación entre ocupación, contratos, facturación y cobros. |
| b. Identificación de inconsistencias y duplicidades. |
| c. Control de ajustes manuales y modificaciones retrospectivas. |
| d. Conservación de evidencias y documentación justificativa. |
| 3. Gobierno corporativo y calendario de supervisión del activo. |
| a. Reuniones mensuales entre propietario y operador. |
| b. Revisiones trimestrales de resultados y previsiones. |
| c. Aprobación anual del presupuesto y del Asset Business Plan. |
| d. Escalado de incidencias al comité de inversiones. |
| 4. Sistema de control interno y auditoría del operador. |
| a. Auditorías económicas y revisión de cuentas. |
| b. Verificación de ingresos, descuentos y gastos. |
| c. Control de operaciones vinculadas y contratación de proveedores. |
| d. Auditorías especiales ante desviaciones o sospechas de irregularidad. |
| 5. Control de riesgos normativos, contractuales y patrimoniales. |
| a. Licencias, habilitaciones y condiciones de explotación. |
| b. Seguridad contra incendios, seguros y obligaciones de conservación. |
| c. Protección de datos, confidencialidad y ciberseguridad. |
| d. Matriz de responsabilidades entre propietario, operador y terceros. |
| 6. Adaptación del sistema de gobierno a España y Latinoamérica. |
| a. Matriz de obligaciones por jurisdicción. |
| b. Tratamiento de diferencias contables y fiscales. |
| c. Riesgos de cumplimiento y responsabilidades locales. |
| d. Homogeneización de información para inversores internacionales. |
| PARTE SEGUNDA. |
| ASSET MANAGEMENT COMERCIAL DE RESIDENCIAS DE ESTUDIANTES: OCUPACIÓN, RENTAS POR CAMA, RESERVAS, COMERCIALIZACIÓN E INGRESOS |
| Capítulo 4: Control de la Ocupación de Residencias de Estudiantes: Camas Disponibles, Reservas, Estacionalidad y Rendimiento Económico |
| 1. Definición de la capacidad comercializable de la residencia. |
| a. Número de camas físicas, operativas y comercializables. |
| b. Habitaciones individuales, compartidas y tipologías especiales. |
| c. Camas temporalmente fuera de servicio. |
| d. Capacidad equivalente y comparabilidad entre inmuebles. |
| 2. Medición de la ocupación física y económica. |
| a. Ocupación contratada, efectiva y facturable. |
| b. Diferencias entre ocupación física y ocupación generadora de ingresos. |
| c. Ocupación media mensual, por curso académico y anual. |
| d. Tratamiento de gratuidades, descuentos y plazas bloqueadas. |
| 3. Seguimiento de las reservas anticipadas y del ritmo de comercialización. |
| a. Reservas confirmadas para el próximo curso. |
| b. Comparación de reservas con el ejercicio anterior. |
| c. Curvas de comercialización y velocidad de contratación. |
| d. Identificación temprana de déficits de ocupación. |
| 4. Gestión económica de renovaciones y cancelaciones. |
| a. Tasa de renovación de estudiantes (renewals o rebookings). |
| b. Cancelaciones antes y después de la firma contractual. |
| c. Anulaciones, ausencias y camas nuevamente disponibles. |
| d. Efectos de las cancelaciones sobre ingresos y tesorería. |
| 5. Análisis de estacionalidad y períodos de baja ocupación. |
| a. Calendario académico y duración de los contratos. |
| b. Ocupación durante verano, vacaciones y períodos intermedios. |
| c. Comercialización de estancias de corta duración cuando esté permitida. |
| d. Rentabilidad incremental de estrategias de ocupación alternativa. |
| 6. Plan de intervención ante desviaciones de ocupación. |
| a. Umbrales de alerta temprana. |
| b. Revisión de tarifas y canales comerciales. |
| c. Medidas correctoras acordadas con el operador. |
| d. Seguimiento del efecto sobre ocupación, NOI y valor del activo. |
| Capítulo 5: Asset Management de Rentas e Ingresos PBSA: Precio Medio por Cama, Descuentos, RevPAB y Optimización de Ingresos |
| 1. Estructura de ingresos de una residencia de estudiantes. |
| a. Renta contractual por cama y tipología. |
| b. Ingresos por servicios complementarios. |
| c. Ingresos recurrentes y extraordinarios. |
| d. Tratamiento de suministros y servicios incluidos en la tarifa. |
| 2. Determinación de la renta media por cama. |
| a. Renta publicada, contratada y efectivamente devengada. |
| b. Renta media ponderada por tipología y duración contractual. |
| c. Diferencias entre renta nominal y renta neta de incentivos. |
| d. Comparación de rentas entre cursos académicos. |
| 3. Medición del ingreso por cama disponible. |
| a. Revenue per Available Bed (RevPAB). |
| b. Definición del período de medición y denominador utilizado. |
| c. Relación entre ocupación, renta efectiva y RevPAB. |
| d. Normalización de indicadores para comparar residencias. |
| 4. Gestión de tarifas, descuentos y promociones. |
| a. Política de precios por temporada y tipo de habitación. |
| b. Incentivos comerciales y descuentos autorizados. |
| c. Promociones por contratación anticipada. |
| d. Evaluación de la rentabilidad neta de las promociones. |
| 5. Benchmarking competitivo de precios y rendimientos. |
| a. Identificación de residencias comparables. |
| b. Comparación de renta por cama y servicios incluidos. |
| c. Relación entre precio, calidad del inmueble y localización. |
| d. Posicionamiento del activo frente a su competencia. |
| 6. Estrategia de optimización de ingresos del propietario. |
| a. Incrementos de renta y límites de absorción del mercado. |
| b. Equilibrio entre precio y ocupación. |
| c. Simulación de escenarios de crecimiento de ingresos. |
| d. Impacto de las decisiones tarifarias sobre NOI y valoración. |
| Capítulo 6: Supervisión de la Comercialización de Residencias de Estudiantes: Marketing, Conversión, Renovaciones y Cobro de Rentas |
| 1. Plan comercial anual del operador. |
| a. Calendario de comercialización del curso académico. |
| b. Segmentación de estudiantes nacionales e internacionales. |
| c. Objetivos comerciales por canal y tipología de habitación. |
| d. Presupuesto comercial y responsabilidades del operador. |
| 2. Control del embudo de captación y contratación. |
| a. Contactos comerciales y solicitudes recibidas. |
| b. Visitas, propuestas y reservas. |
| c. Tasa de conversión por canal. |
| d. Coste de adquisición de estudiantes y rentabilidad comercial. |
| 3. Supervisión de los canales de distribución. |
| a. Comercialización directa. |
| b. Plataformas y agencias especializadas. |
| c. Acuerdos con universidades e instituciones académicas. |
| d. Comisiones, exclusividades y dependencia de intermediarios. |
| 4. Política de retención y renovación de contratos. |
| a. Identificación temprana de estudiantes renovadores. |
| b. Incentivos de renovación. |
| c. Relación entre satisfacción, permanencia y renta. |
| d. Comparación del coste de retención y captación. |
| 5. Control de facturación, cobro y morosidad. |
| a. Calendario de facturación y vencimiento de rentas. |
| b. Fianzas, depósitos, garantías y avales. |
| c. Antigüedad de saldos pendientes y bad debt. |
| d. Provisiones, recuperación de impagados y pérdidas definitivas. |
| 6. Evaluación de la eficacia comercial del operador. |
| a. Presupuesto comercial frente a resultados. |
| b. Rentabilidad de campañas y canales. |
| c. Diagnóstico de incidencias recurrentes. |
| d. Reprogramación de actuaciones comerciales y objetivos de ingresos. |
| PARTE TERCERA. |
| ASSET MANAGEMENT ECONÓMICO DE RESIDENCIAS DE ESTUDIANTES: PRESUPUESTO ANUAL, NOI, OPEX, CAPEX Y FF&E |
| Capítulo 7: Presupuesto Anual y Control del Net Operating Income (NOI) de Residencias de Estudiantes |
| 1. Elaboración del presupuesto económico anual del activo PBSA. |
| a. Presupuesto presentado por el operador. |
| b. Hipótesis de ocupación, renta y crecimiento. |
| c. Proyección de ingresos y gastos. |
| d. Revisión y aprobación por el propietario. |
| 2. Estructura de la cuenta de explotación de la residencia. |
| a. Ingresos brutos y ajustes sobre ingresos. |
| b. Ingresos operativos efectivos. |
| c. Gastos de explotación imputables al inmueble. |
| d. Determinación del resultado operativo neto. |
| 3. Cálculo y normalización del Net Operating Income. |
| a. Definición contractual y financiera del NOI. |
| b. Diferencias entre NOI, EBITDA y resultado contable. |
| c. Tratamiento de honorarios de gestión y gastos del propietario. |
| d. Exclusión o tratamiento diferenciado de deuda, impuestos, amortizaciones y CAPEX. |
| 4. Seguimiento del NOI presupuestado frente al real. |
| a. Variaciones absolutas y porcentuales. |
| b. Desviaciones por ingresos y por gastos. |
| c. Efectos de ocupación, tarifa y mezcla de habitaciones. |
| d. Identificación de desviaciones recurrentes y extraordinarias. |
| 5. Previsiones actualizadas y cierre económico. |
| a. Forecast mensual y trimestral. |
| b. Proyección del resultado al cierre del ejercicio. |
| c. Escenarios de sensibilidad de ingresos y gastos. |
| d. Conciliación entre presupuesto, previsión y cierre definitivo. |
| 6. Decisiones de asset management basadas en el NOI. |
| a. Priorización de medidas de mejora. |
| b. Evaluación de propuestas del operador. |
| c. Cálculo de incrementos recurrentes de rentabilidad. |
| d. Transformación de las mejoras de NOI en creación de valor inmobiliario. |
| Capítulo 8: Control de los Gastos Operativos (OPEX) de Residencias de Estudiantes: Personal, Utilities, Mantenimiento, Marketing y Eficiencia |
| 1. Elaboración y aprobación del presupuesto de OPEX. |
| a. Clasificación de gastos por naturaleza y centro de responsabilidad. |
| b. Costes fijos, variables y semivariables. |
| c. Presupuesto por cama y por cama ocupada. |
| d. Límites de gasto y procedimientos de autorización. |
| 2. Control del coste de personal del operador. |
| a. Dimensionamiento económico de las plantillas. |
| b. Coste salarial y cargas asociadas. |
| c. Productividad y coste de personal por cama. |
| d. Comparación con residencias de características equivalentes. |
| 3. Supervisión de suministros y utilities. |
| a. Electricidad, agua, climatización y conectividad. |
| b. Consumos unitarios y coste por cama. |
| c. Tarifas, contratos y condiciones de suministro. |
| d. Propuestas de eficiencia energética y ahorro. |
| 4. Control económico del mantenimiento y de los servicios externalizados. |
| a. Mantenimiento preventivo y correctivo. |
| b. Limpieza, seguridad y otros servicios contratados. |
| c. Contratación, revisión y comparación de proveedores. |
| d. Identificación de costes extraordinarios y recurrentes. |
| 5. Control de marketing, administración y otros OPEX. |
| a. Marketing, captación y comisiones comerciales. |
| b. Software, administración y sistemas. |
| c. Seguros, tributos operativos y gastos generales. |
| d. Provisiones por morosidad y gastos no recuperables. |
| 6. Plan de eficiencia y reducción sostenible del OPEX. |
| a. Benchmarking de costes operativos. |
| b. Identificación de ineficiencias. |
| c. Negociación con proveedores y revisión de contratos. |
| d. Medición del ahorro efectivo y de su impacto en el NOI. |
| Capítulo 9: Asset Management del CAPEX y FF&E de Residencias de Estudiantes: Conservación, Reposición, Modernización y Rentabilidad de las Inversiones |
| 1. Clasificación de inversiones y gastos del inmueble. |
| a. Diferencias entre OPEX y CAPEX. |
| b. Inversiones de conservación y reposición. |
| c. Inversiones de mejora y reposicionamiento. |
| d. Criterios contables y fiscales según jurisdicción. |
| 2. Plan plurianual de inversiones del activo. |
| a. Diagnóstico técnico y estado de conservación. |
| b. Vida útil de instalaciones y componentes. |
| c. Programación de inversiones a cinco y diez años. |
| d. Priorización según riesgo, urgencia y rentabilidad. |
| 3. Gestión del mobiliario, equipamiento y FF&E. |
| a. Inventario y control de Furniture, Fixtures & Equipment. |
| b. Vida útil y ciclos de reposición. |
| c. Reservas económicas para sustituciones. |
| d. Control del gasto ejecutado y del equipamiento disponible. |
| 4. Análisis financiero de las inversiones de capital. |
| a. Presupuesto y coste total de inversión. |
| b. Retorno de la inversión y plazo de recuperación. |
| c. Incremento de rentas o reducción de OPEX atribuible al CAPEX. |
| d. Impacto de la inversión en el valor del activo. |
| 5. Supervisión del CAPEX ejecutado por terceros. |
| a. Aprobación de proyectos y presupuestos. |
| b. Procedimientos de contratación y comparación de ofertas. |
| c. Control de plazo, coste, calidad y certificaciones. |
| d. Recepción, garantías y liquidación de inversiones. |
| 6. Plan de sostenibilidad y protección del valor inmobiliario. |
| a. Eficiencia energética e hídrica. |
| b. Seguridad, accesibilidad y adaptación normativa. |
| c. Obsolescencia funcional y competitividad de la residencia. |
| d. Integración del CAPEX técnico en la estrategia de inversión. |
| PARTE CUARTA. |
| CONTROL INSTITUCIONAL DEL ASSET MANAGEMENT DE RESIDENCIAS DE ESTUDIANTES: KPIs, REPORTING, FINANCIACIÓN, VALORACIÓN Y ESTRATEGIA DE SALIDA |
| Capítulo 10: Cuadro de Mando del Propietario: KPIs, Dashboard Mensual, Benchmarking y Forecast del Activo PBSA |
| 1. Diseño del cuadro de mando del asset management. |
| a. Indicadores esenciales de ingresos, ocupación y rentabilidad. |
| b. Indicadores de costes y eficiencia operativa. |
| c. Indicadores de tesorería, financiación y CAPEX. |
| d. Responsables, fuentes, fórmulas y periodicidad. |
| 2. KPIs comerciales y de ocupación. |
| a. Ocupación física y económica. |
| b. Renta media efectiva por cama y RevPAB. |
| c. Reservas anticipadas, cancelaciones y renovaciones. |
| d. Conversión comercial, descuentos y coste de captación. |
| 3. KPIs económicos y financieros. |
| a. NOI total, NOI por cama y margen NOI. |
| b. OPEX por cama y relación OPEX/ingresos. |
| c. Morosidad, cobros y flujo de caja operativo. |
| d. CAPEX comprometido, ejecutado y pendiente. |
| 4. Dashboard mensual y reporting institucional. |
| a. Resumen ejecutivo para el propietario. |
| b. Resultados reales frente a presupuesto y año anterior. |
| c. Semáforos de desviaciones y alertas. |
| d. Propuestas de actuación y decisiones pendientes. |
| 5. Benchmarking entre activos y mercados. |
| a. Comparación homogénea de residencias. |
| b. Indicadores normalizados por cama y período. |
| c. Ajustes por servicios incluidos, tipología y ubicación. |
| d. Detección de activos y operadores con bajo rendimiento. |
| 6. Forecast, escenarios y sistema de alerta temprana. |
| a. Forecast de ingresos y NOI al cierre. |
| b. Escenarios base, optimista y adverso. |
| c. Sensibilidad a renta, ocupación y OPEX. |
| d. Recomendaciones estratégicas a partir de las previsiones. |
| Capítulo 11: Asset Management Financiero de Residencias de Estudiantes: Tesorería, Financiación, Covenants, Refinanciación y Valoración del Activo |
| 1. Seguimiento de la tesorería del propietario. |
| a. Conciliación entre NOI y flujo de caja. |
| b. Calendario de cobros, pagos e inversiones. |
| c. Necesidades de liquidez y reservas. |
| d. Distribuciones al inversor y retención de caja. |
| 2. Control de la financiación del activo PBSA. |
| a. Estructura de deuda y condiciones contractuales. |
| b. Tipos de interés, amortizaciones y vencimientos. |
| c. Coste financiero y exposición a tipos variables. |
| d. Riesgos de refinanciación y concentración de vencimientos. |
| 3. Seguimiento del cumplimiento de covenants financieros. |
| a. Debt Service Coverage Ratio (DSCR). |
| b. Loan to Value (LTV). |
| c. Interest Coverage Ratio (ICR) y otros indicadores. |
| d. Cálculo contractual, certificación y márgenes de cumplimiento. |
| 4. Refinanciación y optimización de la estructura de capital. |
| a. Diagnóstico de capacidad de endeudamiento. |
| b. Valoración de alternativas de refinanciación. |
| c. Costes, garantías y condiciones de nuevas operaciones. |
| d. Efectos sobre rentabilidad del capital y liquidez. |
| 5. Valoración periódica de la residencia de estudiantes. |
| a. Capitalización del NOI estabilizado. |
| b. Método de descuento de flujos de caja (DCF). |
| c. Comparables de mercado y valoración por cama. |
| d. Sensibilidad a yields, crecimiento y CAPEX futuro. |
| 6. Estrategia financiera y preservación del valor. |
| a. Relación entre rendimiento operativo y valor inmobiliario. |
| b. Evaluación del riesgo de pérdida de valor. |
| c. Preparación de información para tasadores y financiadores. |
| d. Decisiones de mantener, refinanciar, invertir o vender. |
| Capítulo 12: Plan de Mejora del Asset Management PBSA: Reposicionamiento, Renegociación del Operador, Creación de Valor y Desinversión |
| 1. Diagnóstico integral de un activo con rendimiento insuficiente. |
| a. Identificación de problemas comerciales. |
| b. Detección de sobrecostes operativos. |
| c. Análisis de deficiencias técnicas y funcionales. |
| d. Determinación de causas atribuibles al mercado o al operador. |
| 2. Elaboración del plan de mejora del activo. |
| a. Objetivos cuantificables de ocupación, renta y NOI. |
| b. Medidas comerciales y revisión de precios. |
| c. Reestructuración de gastos y contratos. |
| d. Plan de inversiones y calendario de resultados. |
| 3. Renegociación y sustitución estratégica del operador. |
| a. Comparación de resultados con obligaciones contractuales. |
| b. Revisión de honorarios e incentivos. |
| c. Análisis económico del cambio de operador. |
| d. Ejecución de un plan de transición sin pérdida de continuidad. |
| 4. Reposicionamiento y modernización de la residencia. |
| a. Revisión del producto y del público objetivo. |
| b. Remodelación de habitaciones y espacios comunes. |
| c. Actualización de servicios y política comercial. |
| d. Rentabilidad incremental del reposicionamiento. |
| 5. Preparación del activo para su venta. |
| a. Estabilización de ocupación e ingresos. |
| b. Normalización del NOI y documentación financiera. |
| c. Regularización de contratos, CAPEX y contingencias. |
| d. Preparación del data room y del proceso de venta. |
| 6. Decisión final de inversión y estrategia de salida. |
| a. Comparación entre mantener y vender. |
| b. Valor actual frente al valor potencial tras mejoras. |
| c. Análisis de escenarios de salida y rentabilidad. |
| d. Recomendación motivada para el comité de inversiones. |
| PARTE QUINTA. |
| CHECKLISTS Y FORMULARIOS DE ASSET MANAGEMENT DE RESIDENCIAS DE ESTUDIANTES PARA PROPIETARIOS |
| Capítulo 13: Checklists y Formularios de Gobierno del Asset Management PBSA: Supervisión del Operador, Contratos, Reporting y Control de Riesgos |
| 1. Checklists de organización del asset management del propietario. |
| a. Checklist de puesta en marcha del control del activo. |
| Sección 1. Identificación del mandato |
| Sección 2. Acceso a información y documentación |
| Sección 3. Activación del control |
| b. Checklist de recepción inicial de información del operador. |
| Sección 1. Información comercial |
| Sección 2. Información económica |
| Sección 3. Información patrimonial y contractual |
| c. Checklist de revisión del Asset Business Plan. |
| Sección 1. Hipótesis de explotación |
| Sección 2. Hipótesis económicas y financieras |
| Sección 3. Aprobación estratégica |
| d. Checklist de responsabilidades y autorizaciones del propietario. |
| Sección 1. Responsabilidades ordinarias |
| Sección 2. Umbrales económicos |
| Sección 3. Incidencias y urgencias |
| 2. Formularios de supervisión contractual del operador. |
| a. Formulario de identificación de obligaciones contractuales. |
| Sección 1. Identificación contractual |
| Sección 2. Obligaciones supervisadas |
| Sección 3. Mecanismos de seguimiento |
| b. Matriz de honorarios, incentivos y penalizaciones. |
| Sección 1. Honorarios básicos |
| Sección 2. Incentivo por resultados |
| Sección 3. Penalizaciones y salvaguardas |
| c. Formulario de autorización de operaciones relevantes. |
| Sección 1. Identificación de la actuación |
| Sección 2. Evaluación económica |
| Sección 3. Resolución del propietario |
| d. Registro de incumplimientos y medidas correctoras. |
| Sección 1. Incidencia detectada |
| Sección 2. Contraste y requerimiento |
| Sección 3. Resultado y seguimiento |
| 3. Checklists de revisión periódica del operador. |
| a. Checklist de supervisión mensual. |
| Sección 1. Resultado comercial |
| Sección 2. Resultado económico |
| Sección 3. Seguimiento y decisión |
| b. Checklist de revisión trimestral. |
| Sección 1. Resultados acumulados |
| Sección 2. Evaluación de actividad y riesgos |
| Sección 3. Acuerdos de seguimiento |
| c. Checklist de control del cierre anual. |
| Sección 1. Conciliación económica |
| Sección 2. Inversiones y tesorería |
| Sección 3. Aprobación y observaciones |
| d. Checklist de preparación del presupuesto siguiente. |
| Sección 1. Base histórica y objetivos |
| Sección 2. Presupuesto propuesto |
| Sección 3. Revisión y aprobación |
| 4. Formularios de gobierno corporativo y toma de decisiones. |
| a. Modelo de acta de reunión propietario-operador. |
| Sección 1. Identificación de la reunión |
| Sección 2. Resultados examinados |
| Sección 3. Acuerdos |
| b. Modelo de informe al comité de inversiones. |
| Sección 1. Identificación de la propuesta |
| Sección 2. Evaluación económica |
| Sección 3. Riesgos y resolución |
| c. Formulario de solicitud y aprobación de actuaciones. |
| Sección 1. Solicitud |
| Sección 2. Evaluación de rentabilidad |
| Sección 3. Autorización y control |
| d. Registro de decisiones, responsables y plazos. |
| Sección 1. Identificación del registro |
| Sección 2. Decisiones y responsables |
| Sección 3. Escalado y próxima revisión |
| 5. Checklists de auditoría y control de riesgos. |
| a. Checklist de conciliación de información. |
| Sección 1. Datos comerciales |
| Sección 2. Ingresos y contabilidad |
| Sección 3. Revisión financiera |
| b. Checklist de control económico y contable. |
| Sección 1. Revisión de ingresos y gastos |
| Sección 2. Revisión de inversiones y pasivos |
| Sección 3. Validación |
| c. Checklist de obligaciones técnicas y normativas. |
| Sección 1. Identificación técnica |
| Sección 2. Obligaciones supervisadas |
| Sección 3. Seguimiento patrimonial |
| d. Checklist de seguros, licencias y documentación crítica. |
| Sección 1. Identificación y autorizaciones |
| Sección 2. Seguros |
| Sección 3. Custodia y continuidad |
| 6. Formularios de renegociación o sustitución del operador. |
| a. Informe de evaluación de rendimiento contractual. |
| Sección 1. Identificación de la evaluación |
| Sección 2. Resultado económico |
| Sección 3. Cumplimiento y recomendación |
| b. Formulario de requerimiento de plan corrector. |
| Sección 1. Identificación del requerimiento |
| Sección 2. Hechos y medida solicitada |
| Sección 3. Respuesta y evaluación |
| c. Matriz de comparación de alternativas de operador. |
| Sección 1. Alternativas evaluadas |
| Sección 2. Evaluación económica |
| Sección 3. Evaluación de riesgos y recomendación |
| d. Checklist de transición y entrega documental. |
| Sección 1. Preparación contractual y organizativa |
| Sección 2. Información comercial y financiera |
| Sección 3. Contratos, instalaciones y personal |
| Sección 4. Procedimiento de entrega y cierre |
| Capítulo 14: Checklists y Formularios Financieros del Asset Management PBSA: Presupuesto Anual, NOI, OPEX, Tesorería y Control de Desviaciones |
| 1. Formularios de elaboración del presupuesto anual. |
| a. Modelo completo de presupuesto de ingresos. |
| Sección 1. Identificación del presupuesto |
| Sección 2. Presupuesto de alojamiento |
| Sección 3. Ingresos complementarios |
| Sección 4. Indicadores de validación |
| b. Modelo completo de presupuesto de OPEX. |
| Sección 1. Identificación económica |
| Sección 2. Gastos de explotación presupuestados |
| Sección 3. Indicadores de eficiencia presupuestaria |
| Sección 4. Límites y autorizaciones |
| c. Modelo de presupuesto de NOI. |
| Sección 1. Identificación y perímetro |
| Sección 2. Cálculo presupuestario |
| Sección 3. Relación con inversión y financiación |
| d. Formulario de aprobación y revisión presupuestaria. |
| Sección 1. Propuesta sometida a aprobación |
| Sección 2. Revisión del asset manager |
| Sección 3. Resolución del propietario |
| 2. Formularios de cálculo y conciliación del NOI. |
| a. Estado de ingresos operativos. |
| Sección 1. Identificación y ocupación |
| Sección 2. Alojamiento |
| Sección 3. Servicios complementarios |
| b. Estado de gastos de explotación. |
| Sección 1. Identificación del cierre |
| Sección 2. OPEX real por naturaleza |
| Sección 3. Control de clasificación |
| c. Hoja de cálculo conceptual y conciliación del NOI. |
| Sección 1. Magnitudes anuales |
| Sección 2. Conciliación trimestral |
| Sección 3. Validación de rentabilidad |
| d. Modelo de normalización de resultados y ajustes. |
| Sección 1. Resultado de partida |
| Sección 2. Ajuste propuesto |
| Sección 3. Destino del resultado |
| 3. Checklists de control del OPEX. |
| a. Checklist de costes de personal. |
| Sección 1. Base de comparación |
| Sección 2. Productividad y dimensionamiento |
| Sección 3. Decisión de supervisión |
| b. Checklist de suministros y utilities. |
| Sección 1. Presupuesto y ejecución |
| Sección 2. Electricidad |
| Sección 3. Otros suministros y decisión |
| c. Checklist de mantenimiento y servicios externos. |
| Sección 1. Mantenimiento |
| Sección 2. Servicios externalizados |
| Sección 3. Resultado |
| d. Checklist de marketing, administración y otros gastos. |
| Sección 1. Marketing y honorarios |
| Sección 2. Administración y otros conceptos |
| Sección 3. Deterioro de créditos |
| 4. Formularios de análisis de desviaciones. |
| a. Modelo presupuesto frente a real. |
| Sección 1. Identificación |
| Sección 2. Comparación consolidada |
| Sección 3. Indicadores y conclusión |
| b. Formulario de explicación de desviaciones por partida. |
| Sección 1. Identificación de partidas desfavorables |
| Sección 2. Identificación de ahorros |
| Sección 3. Causas y medidas |
| c. Registro de desviaciones recurrentes. |
| Sección 1. Identificación del riesgo |
| Sección 2. Evolución trimestral |
| Sección 3. Escalado y seguimiento |
| d. Plan de acción económico y seguimiento. |
| Sección 1. Objetivos |
| Sección 2. Ahorros previstos |
| Sección 3. Seguimiento |
| 5. Formularios de tesorería y morosidad. |
| a. Modelo de previsión mensual de tesorería. |
| Sección 1. Situación inicial |
| Sección 2. Previsión mensual |
| Sección 3. Consolidación y decisión |
| b. Informe de antigüedad de saldos pendientes. |
| Sección 1. Identificación |
| Sección 2. Antigüedad de saldos |
| Sección 3. Evaluación y actuaciones |
| c. Formulario de control de depósitos y garantías. |
| Sección 1. Identificación |
| Sección 2. Movimientos del ejercicio |
| Sección 3. Conciliación y custodia |
| d. Modelo de provisiones, pérdidas y recuperación de impagados. |
| Sección 1. Situación inicial |
| Sección 2. Movimiento del deterioro |
| Sección 3. Conciliación con tesorería |
| Sección 4. Seguimiento de recuperaciones |
| 6. Formularios de forecast y cierre anual. |
| a. Modelo de forecast trimestral. |
| Sección 1. Identificación del forecast |
| Sección 2. Resultados reales acumulados |
| Sección 3. Previsión del período pendiente |
| Sección 4. Forecast anual |
| b. Escenarios de cierre económico. |
| Sección 1. Base común |
| Sección 2. Escenario base |
| Sección 3. Escenario favorable |
| Sección 4. Escenario adverso |
| c. Formulario de conciliación entre presupuesto y cierre. |
| Sección 1. Presupuesto original |
| Sección 2. Forecast de junio |
| Sección 3. Cierre real |
| Sección 4. Resultado de control |
| d. Informe económico anual para el propietario. |
| Sección 1. Identificación del informe |
| Sección 2. Resultados operativos |
| Sección 3. Conciliación anual de tesorería |
| Sección 4. Inversión y valoración |
| Sección 5. Evaluación de riesgos |
| Sección 6. Decisiones recomendadas |
| Capítulo 15: Checklists y Formularios Comerciales del Asset Management PBSA: Ocupación, Rentas, RevPAB, Reservas, Renovaciones y Dashboard de KPIs |
| 1. Formularios de inventario de camas y ocupación. |
| a. Modelo de inventario de habitaciones y camas. |
| Sección 1. Identificación del inventario |
| Sección 2. Inventario por tipología |
| Sección 3. Disponibilidad y restricciones |
| b. Formulario de ocupación física mensual. |
| Sección 1. Identificación del período |
| Sección 2. Ocupación física por tipología |
| Sección 3. Interpretación económica |
| c. Formulario de ocupación económica mensual. |
| Sección 1. Ocupación facturable |
| Sección 2. Ingresos efectivos de alojamiento |
| Sección 3. Potencial económico de referencia |
| Sección 4. Conclusión comercial |
| d. Modelo de seguimiento por tipología y curso académico. |
| Sección 1. Identificación |
| Sección 2. Rendimiento por tipología |
| Sección 3. Diagnóstico y decisión |
| 2. Formularios de control de rentas e ingresos. |
| a. Matriz de tarifas por cama y tipología. |
| Sección 1. Identificación de la política |
| Sección 2. Tarifas por tipología |
| Sección 3. Autorizaciones |
| b. Formulario de renta media efectiva. |
| Sección 1. Datos mensuales |
| Sección 2. Cálculo |
| Sección 3. Comparación anual |
| c. Modelo de cálculo del RevPAB. |
| Sección 1. Identificación |
| Sección 2. RevPAB mensual |
| Sección 3. RevPAB anual |
| Sección 4. Conclusión |
| d. Registro de descuentos, promociones y ajustes. |
| Sección 1. Identificación |
| Sección 2. Descuentos por tipología |
| Sección 3. Conciliación de ingresos |
| 3. Formularios de reservas anticipadas y renovaciones. |
| a. Modelo de seguimiento de reservas del próximo curso. |
| Sección 1. Identificación del seguimiento |
| Sección 2. Reservas confirmadas |
| Sección 3. Composición de reservas |
| Sección 4. Decisión comercial |
| b. Curva comparativa de reservas interanuales. |
| Sección 1. Identificación |
| Sección 2. Curva de reservas |
| Sección 3. Interpretación |
| c. Formulario de control de renovaciones. |
| Sección 1. Identificación de la cohorte |
| Sección 2. Resultado de renovaciones |
| Sección 3. Incentivos de retención |
| d. Registro de cancelaciones y camas liberadas. |
| Sección 1. Identificación |
| Sección 2. Desglose de cancelaciones |
| Sección 3. Causas y recuperación |
| 4. Checklists de comercialización y marketing. |
| a. Checklist de revisión del plan comercial. |
| Sección 1. Identificación del plan |
| Sección 2. Objetivos comerciales |
| Sección 3. Medidas y controles |
| b. Checklist de evaluación de canales de captación. |
| Sección 1. Identificación |
| Sección 2. Canales comerciales |
| Sección 3. Consolidación |
| c. Checklist de control de campañas y comisiones. |
| Sección 1. Identificación de campaña |
| Sección 2. Resultados comerciales |
| Sección 3. Decisión económica |
| d. Checklist de medidas urgentes ante baja ocupación. |
| Sección 1. Activación de la alerta |
| Sección 2. Diagnóstico inmediato |
| Sección 3. Medidas correctoras |
| 5. Formularios de benchmarking comercial. |
| a. Ficha de residencia competidora. |
| Sección 1. Identificación del comparable |
| Sección 2. Condiciones comerciales |
| Sección 3. Comparación con Prado del Cedral |
| b. Matriz comparativa de precios y servicios. |
| Sección 1. Identificación |
| Sección 2. Tarifas y servicios |
| Sección 3. Referencia de comparación |
| c. Modelo de posicionamiento competitivo. |
| Sección 1. Identificación |
| Sección 2. Características del producto |
| Sección 3. Diagnóstico |
| d. Formulario de recomendación de actualización de rentas. |
| Sección 1. Identificación |
| Sección 2. Tarifa propuesta |
| Sección 3. Sensibilidad económica |
| Sección 4. Decisión |
| 6. Modelos de dashboard y reporting comercial. |
| a. Cuadro de mando mensual de ocupación. |
| Sección 1. Identificación |
| Sección 2. Ocupación global |
| Sección 3. Ocupación por tipología |
| Sección 4. Decisión |
| b. Cuadro de mando de ingresos y RevPAB. |
| Sección 1. Ingresos del mes |
| Sección 2. KPIs comerciales |
| Sección 3. Relación con NOI |
| c. Modelo consolidado de KPIs comerciales. |
| Sección 1. Información del activo |
| Sección 2. KPIs comerciales de 2027 |
| Sección 3. KPIs del próximo curso |
| Sección 4. Evaluación ejecutiva |
| d. Informe ejecutivo de incidencias y medidas correctoras. |
| Sección 1. Identificación de la incidencia |
| Sección 2. Diagnóstico comercial |
| Sección 3. Impacto económico potencial |
| Sección 4. Plan corrector |
| Sección 5. Objetivos de recuperación |
| Sección 6. Decisión del propietario |
| Capítulo 16: Checklists y Formularios Estratégicos del Asset Management PBSA: CAPEX, FF&E, Covenants, Valoración, Refinanciación y Plan de Salida |
| 1. Formularios técnicos de CAPEX y FF&E. |
| a. Inventario técnico y estado de conservación. |
| Sección 1. Identificación del activo |
| Sección 2. Evaluación de instalaciones |
| Sección 3. Estado del mobiliario y equipamiento |
| Sección 4. Conclusión técnica |
| b. Programa plurianual de CAPEX. |
| Sección 1. Identificación |
| Sección 2. CAPEX ordinario de 2028 |
| Sección 3. CAPEX ordinario de 2029 |
| Sección 4. CAPEX ordinario de 2030 |
| Sección 5. Consolidación plurianual |
| c. Registro de reposición de FF&E. |
| Sección 1. Identificación |
| Sección 2. Reposiciones previstas |
| Sección 3. Control de ejecución |
| d. Modelo de autorización y seguimiento de inversiones. |
| Sección 1. Identificación de la actuación |
| Sección 2. Presupuesto y rentabilidad |
| Sección 3. Resolución |
| 2. Checklists de evaluación de inversiones de capital. |
| a. Checklist de justificación técnica del CAPEX. |
| Sección 1. Diagnóstico |
| Sección 2. Alternativas examinadas |
| Sección 3. Condiciones de implantación |
| b. Checklist de análisis económico de inversiones. |
| Sección 1. Hipótesis de la inversión |
| Sección 2. Evaluación mediante flujos |
| Sección 3. Sensibilidad y decisión |
| c. Formulario de comparación de ofertas. |
| Sección 1. Identificación |
| Sección 2. Ofertas recibidas |
| Sección 3. Selección y presupuesto |
| d. Modelo de control de desviaciones de obra e inversión. |
| Sección 1. Identificación del proyecto |
| Sección 2. Situación económica |
| Sección 3. Previsión final |
| 3. Formularios de control de financiación y covenants. |
| a. Ficha de financiación del activo. |
| Sección 1. Identificación |
| Sección 2. Principal y tipo de interés |
| Sección 3. Covenants hipotéticos |
| b. Modelo de seguimiento del servicio de la deuda. |
| Sección 1. Deuda al comienzo de 2028 |
| Sección 2. Proyección posterior |
| Sección 3. Alerta financiera |
| c. Formulario de cálculo de DSCR, LTV e ICR. |
| Sección 1. Identificación |
| Sección 2. Debt Service Coverage Ratio |
| Sección 3. Loan to Value |
| Sección 4. Interest Coverage Ratio |
| Sección 5. Conclusión |
| d. Registro de vencimientos y alertas de incumplimiento. |
| Sección 1. Identificación |
| Sección 2. Obligaciones supervisadas |
| Sección 3. Sensibilidad de interés |
| 4. Formularios de valoración periódica del activo. |
| a. Modelo de valoración por capitalización del NOI. |
| Sección 1. Identificación |
| Sección 2. NOI real y normalizado |
| Sección 3. Valoración |
| Sección 4. Conclusión |
| b. Modelo de valoración mediante DCF. |
| Sección 1. Hipótesis del modelo |
| Sección 2. Flujo previsto de 2028 |
| Sección 3. Flujos de 2029 y 2030 |
| Sección 4. Valor terminal |
| Sección 5. Actualización de flujos |
| c. Matriz de sensibilidad de yields y valor. |
| Sección 1. Identificación |
| Sección 2. Escenarios de yield |
| Sección 3. Evaluación de riesgo |
| d. Ficha de valoración por cama y comparación de mercado. |
| Sección 1. Activo objeto de valoración |
| Sección 2. Comparables hipotéticos |
| Sección 3. Conclusión |
| 5. Checklists de mejora y reposicionamiento. |
| a. Checklist de diagnóstico de bajo rendimiento. |
| Sección 1. Identificación |
| Sección 2. Evaluación comercial |
| Sección 3. Evaluación económica y técnica |
| Sección 4. Decisión |
| b. Formulario de plan de mejora de ocupación y NOI. |
| Sección 1. Identificación |
| Sección 2. Objetivo comercial |
| Sección 3. Efecto económico |
| Sección 4. Seguimiento |
| c. Matriz de decisiones de reposicionamiento. |
| Sección 1. Identificación |
| Sección 2. Alternativas |
| Sección 3. Resolución |
| d. Modelo de seguimiento económico de resultados. |
| Sección 1. Identificación |
| Sección 2. Objetivo económico |
| Sección 3. Simulación de revisión |
| Sección 4. Decisión |
| 6. Formularios de refinanciación y desinversión. |
| a. Checklist de preparación de refinanciación. |
| Sección 1. Situación financiera de partida |
| Sección 2. Propuesta hipotética de nueva financiación |
| Sección 3. Liquidez obtenida |
| Sección 4. Covenants previstos |
| b. Checklist de preparación de venta. |
| Sección 1. Identificación |
| Sección 2. Información económica |
| Sección 3. Documentación contractual y técnica |
| Sección 4. Data room y proceso |
| c. Modelo de comparación mantener frente a vender. |
| Sección 1. Identificación de alternativas |
| Sección 2. Venta inmediata |
| Sección 3. Alternativa de mantener |
| Sección 4. Comparación homogénea del activo |
| Sección 5. Recomendación condicionada |
| d. Informe final de recomendación al comité de inversiones. |
| Sección 1. Identificación |
| Sección 2. Resultados y posición inicial |
| Sección 3. Programa de inversiones |
| Sección 4. Situación financiera |
| Sección 5. Valoraciones y alternativas |
| Sección 6. Riesgos estratégicos |
| Sección 7. Recomendaciones al comité |
| Sección 8. Acuerdo hipotético del comité |
| PARTE SEXTA. |
| PRÁCTICA DE ASSET MANAGEMENT DE RESIDENCIAS DE ESTUDIANTES PARA PROPIETARIOS |
| Capítulo 17: Caso Práctico Integral de Asset Management de una Residencia de Estudiantes Estabilizada: Presupuesto, Ocupación, NOI y Valor del Activo |
| 1. Presentación del activo y mandato del propietario. |
| a. Residencia estabilizada de 350 camas en España. |
| b. Situación contractual del operador. |
| c. Ingresos, costes y valor inicial del activo. |
| d. Objetivos de rentabilidad y mantenimiento del valor. |
| 2. Elaboración y aprobación del presupuesto anual. |
| a. Hipótesis de ocupación y renta media. |
| b. Presupuesto completo de ingresos. |
| c. Presupuesto completo de OPEX. |
| d. Cálculo del NOI presupuestado. |
| 3. Seguimiento económico de doce meses de explotación. |
| a. Ocupación y rentas efectivas. |
| b. Gastos reales y desviaciones. |
| c. Evolución mensual del NOI. |
| d. Conciliación con tesorería y cobros. |
| 4. Cuadro de mando y análisis de resultados. |
| a. KPIs de ocupación y RevPAB. |
| b. KPIs de costes y margen operativo. |
| c. Comparación con presupuesto y ejercicio anterior. |
| d. Informe mensual completo del asset manager. |
| 5. Valoración económica del inmueble. |
| a. Normalización del NOI. |
| b. Capitalización mediante distintos yields. |
| c. Sensibilidad del valor a incrementos de renta. |
| d. Valoración antes y después de las mejoras. |
| 6. Resolución final y decisiones del propietario. |
| a. Evaluación de resultados del operador. |
| b. Aprobación de medidas de mejora. |
| c. Elaboración del nuevo presupuesto. |
| d. Informe razonado de creación de valor. |
| Capítulo 18: Caso Práctico de Asset Management de una Residencia de Estudiantes con Baja Ocupación: Desviaciones de NOI, Plan Comercial y Renegociación del Operador |
| 1. Diagnóstico de una residencia con bajo rendimiento. |
| a. Residencia de 250 camas en un mercado universitario español. |
| b. Ocupación inferior a las previsiones. |
| c. Descuentos elevados y debilitamiento de ingresos. |
| d. Desviaciones relevantes frente al NOI presupuestado. |
| 2. Análisis comercial y económico del problema. |
| a. Comparación de rentas con residencias competidoras. |
| b. Evolución de reservas y cancelaciones. |
| c. Evaluación de campañas comerciales. |
| d. Identificación de problemas atribuibles al operador. |
| 3. Revisión del presupuesto y de las previsiones. |
| a. Nuevo escenario de ocupación. |
| b. Corrección de hipótesis de renta. |
| c. Revisión del OPEX. |
| d. Forecast de NOI y flujo de caja. |
| 4. Diseño y ejecución del plan de mejora. |
| a. Nueva estrategia tarifaria. |
| b. Reorientación del marketing. |
| c. Incentivos de renovación y captación. |
| d. Reducción de gastos improductivos. |
| 5. Renegociación del contrato de gestión. |
| a. Evaluación de incumplimientos y cláusulas aplicables. |
| b. Propuesta de modificación de honorarios. |
| c. Análisis de continuidad frente a sustitución. |
| d. Plan de actuación y calendario contractual. |
| 6. Evaluación de resultados y decisión del propietario. |
| a. Comparación de escenarios antes y después del plan. |
| b. Recuperación prevista de ocupación y NOI. |
| c. Efecto de las medidas sobre el valor del activo. |
| d. Recomendación de continuidad, sustitución o venta. |
| Capítulo 19: Caso Práctico Internacional de Asset Management PBSA en Latinoamérica: Inflación, Divisa, OPEX, Financiación y Preservación del Valor |
| 1. Presentación del activo y del contexto económico. |
| a. Residencia de 450 camas en un mercado universitario latinoamericano. |
| b. Contratos de alojamiento y estructura de ingresos. |
| c. Gastos en moneda local y compromisos financieros. |
| d. Exposición a inflación, tipos de interés y divisa. |
| 2. Elaboración del presupuesto económico. |
| a. Rentas por cama y ocupación prevista. |
| b. Presupuesto de personal y suministros. |
| c. Costes de mantenimiento y servicios. |
| d. Cálculo del NOI en moneda local. |
| 3. Análisis de desviaciones y riesgos. |
| a. Incremento de utilities y salarios. |
| b. Revisión de rentas y límites contractuales. |
| c. Efectos del tipo de cambio. |
| d. Desviaciones del NOI real respecto al presupuestado. |
| 4. Control financiero y cumplimiento de covenants. |
| a. Proyección de tesorería. |
| b. Cálculo de DSCR y LTV. |
| c. Sensibilidad a tipos de interés. |
| d. Riesgo de incumplimiento financiero. |
| 5. Elaboración del plan de protección del valor. |
| a. Medidas de eficiencia operativa. |
| b. Revisión de precios y contratación. |
| c. CAPEX selectivo de eficiencia. |
| d. Renegociación de deuda y condiciones financieras. |
| 6. Resolución y recomendaciones al inversor internacional. |
| a. Valoración en moneda local. |
| b. Conversión y análisis de rentabilidad para el inversor. |
| c. Comparación de escenarios económicos. |
| d. Recomendación de mantener, refinanciar o desinvertir. |
| Capítulo 20: Caso Práctico Integral de Asset Management de una Cartera Internacional de Residencias de Estudiantes: Benchmarking, CAPEX, Reposicionamiento, Refinanciación y Estrategia de Salida |
| 1. Presentación de la cartera y estrategia del propietario. |
| a. Cartera de residencias en España y Latinoamérica. |
| b. Diferencias de tamaño, posicionamiento y operador. |
| c. Resultados económicos y financieros de cada inmueble. |
| d. Objetivos de rentabilidad y valorización del conjunto. |
| 2. Elaboración del cuadro de mando consolidado. |
| a. Ocupación y rentas por cama. |
| b. RevPAB y NOI por activo. |
| c. OPEX y CAPEX comparables. |
| d. KPIs consolidados y clasificación de desviaciones. |
| 3. Identificación de activos con potencial de mejora. |
| a. Residencias con ocupación insuficiente. |
| b. Activos con costes operativos elevados. |
| c. Inmuebles con necesidades de modernización. |
| d. Residencias con riesgo financiero o pérdida de competitividad. |
| 4. Elaboración del programa de optimización de la cartera. |
| a. Priorización de inversiones de CAPEX. |
| b. Plan de reposicionamiento de activos. |
| c. Revisión y renegociación de contratos de operadores. |
| d. Objetivos de mejora del NOI consolidado. |
| 5. Valoración y alternativas financieras. |
| a. Valoración individual de las residencias. |
| b. Valoración agregada de la cartera. |
| c. Simulación de refinanciación. |
| d. Comparación entre venta individual y venta en cartera. |
| 6. Decisión final del comité de inversiones. |
| a. Selección de activos para mantener. |
| b. Selección de activos para reposicionar. |
| c. Selección de activos para vender. |
| d. Plan estratégico plurianual y valoración esperada de la cartera. |