FINANCIACIÓN DE RESIDENCIAS DE ESTUDIANTES (PBSA): DESARROLLO, PREAPERTURA, RAMP-UP, DSCR, COVENANTS, GARANTÍAS, REFINANCIACIÓN Y SALIDA
SÍGUENOS  | COMPARTE ESTA GUÍA | GOOGLE Añadir inmoley.com como fuente preferida |
 Copyright © inmoley.com |
UNA GUÍA PRÁCTICA PARA TOMAR DECISIONES FINANCIERAS EN RESIDENCIAS DE ESTUDIANTES (PBSA)Guía profesional de financiación de residencias de estudiantes (PBSA) desde la adquisición y el desarrollo hasta la preapertura, el ramp-up, la estabilización, la refinanciación y la salida. Analiza estructura de capital, deuda senior y mezzanine, LTC, LTV, NOI, CFADS, DSCR, ICR, covenants, garantías, drawdowns, liquidez y valoración. Incluye formularios, checklists y casos prácticos para promotores, inversores, operadores, entidades financieras y asesores.
|
COMPRAR LA GUÍA PRÁCTICA
Te ofrecemos dos formas de compra para que elijas la que te resulte más cómoda.
El precio vigente aparece siempre en los botones de compra.
EDICIÓN PROFESIONAL PDF imprimiblePago seguro a través de la pasarela Gumroad (EE. UU.). La pantalla de pago aparece en inglés, pero solo tendrás que introducir tu correo electrónico y los datos de tu tarjeta. Tras completar el pago recibirás de inmediato un enlace para descargar el PDF personalizado con marca de agua (uso individual) y un recibo/factura emitido por Gumroad. COMPRAR PDF EN GUMROAD | EDICIÓN DIGITAL Google Play LibrosPago y gestión íntegramente a través de Google Play Libros. Podrás leer el libro desde la app de Google en móvil, tablet o web, con las funciones habituales de subrayado y notas. Es una opción cómoda si ya utilizas el ecosistema de lectura de Google. COMPRAR EN GOOGLE PLAY |
ANTES DE COMPRAR: CONSULTE EL ÍNDICE
CONSULTE EL ÍNDICE COMPLETO EN PDF
Revise la estructura de la guía, sus capítulos, formularios, checklists y casos prácticos antes de comprar.
ABRIR EL ÍNDICE EN PDF¿QUÉ APRENDERÁ?
Lo que aprenderá con la Guía Práctica de "FINANCIACIÓN DE RESIDENCIAS DE ESTUDIANTES (PBSA): DESARROLLO, PREAPERTURA, RAMP-UP, DSCR, COVENANTS, GARANTÍAS, REFINANCIACIÓN Y SALIDA" en 12 puntos:
1 Analizar la viabilidad comercial, inmobiliaria y bancaria de una residencia de estudiantes (PBSA), evaluando la demanda universitaria, la competencia, las rentas por cama, la ocupación y la capacidad de generar ingresos sostenibles. | 2 Determinar el precio máximo de adquisición del suelo o de un inmueble destinado a PBSA, calculando la inversión necesaria, los costes de transformación, el valor estabilizado y la rentabilidad exigida por el inversor. |
3 Elaborar un presupuesto completo de desarrollo y estructurar su financiación mediante capital propio, deuda senior, deuda mezzanine y capital preferente, calculando el LTC, el LTV y las necesidades de aportación de los socios. | 4 Negociar y formalizar préstamos de construcción, analizando term sheets, tipos de interés, comisiones, plazos, carencias, garantías, condiciones precedentes y obligaciones contractuales de promotores, inversores y financiadores. |
5 Controlar financieramente la construcción mediante certificaciones de obra, disposiciones bancarias (drawdowns), intereses capitalizados, contingencias, presupuestos actualizados y compromisos de aportación para garantizar la terminación del proyecto. | 6 Financiar la preapertura y el periodo de estabilización comercial (ramp-up), planificando reservas anticipadas, contratos de alojamiento, ocupación progresiva, capital circulante, necesidades de liquidez y coordinación con el calendario académico. |
7 Construir modelos económico-financieros PBSA, calculando ingresos por cama, gastos operativos (OPEX), NOI, flujo de caja disponible para el servicio de la deuda (CFADS), DSCR, ICR y capacidad máxima de endeudamiento. | 8 Estructurar y controlar las garantías inmobiliarias y societarias, las cuentas restringidas, las reservas de servicio de deuda (DSRA), los covenants financieros, los mecanismos de cash sweep y cash trap y los derechos de subsanación (equity cure). |
9 Identificar y resolver incumplimientos financieros, desviaciones de ocupación, sobrecostes de construcción y problemas de liquidez, mediante aportaciones adicionales de capital, renegociaciones, reestructuraciones y amortizaciones extraordinarias. | 10 Adaptar la financiación PBSA a España y Latinoamérica, especialmente México, Colombia, Chile y Perú, evaluando riesgos jurídicos, urbanísticos, fiscales, monetarios y regulatorios, así como las oportunidades de financiación verde y sostenibilidad ESG. |
11 Valorar, refinanciar y vender residencias de estudiantes y carteras PBSA, comparando financiación de desarrollo y deuda estabilizada, yields, cancelaciones anticipadas, liberación de garantías, rentabilidad del equity, TIR y estrategias de salida. | 12 Aplicar los conocimientos mediante casos prácticos de financiación PBSA en Madrid, México y carteras institucionales de España y Portugal, utilizando checklists, formularios contractuales, modelos financieros y procedimientos de decisión para aprobar, financiar, refinanciar, conservar o vender una inversión. |
UNA GUÍA PRÁCTICA PARA TOMAR DECISIONES FINANCIERAS EN RESIDENCIAS DE ESTUDIANTES (PBSA)
Esta guía está especialmente dirigida a promotores inmobiliarios, inversores, responsables de activos inmobiliarios, responsables de financiación, gestores patrimoniales, operadores de residencias de estudiantes, consultores y asesores técnicos, financieros y jurídicos que necesiten comprender y aplicar criterios profesionales para financiar proyectos PBSA. Ofrece una visión integral del proceso, desde la adquisición del suelo y la estructuración del capital hasta la construcción, la preapertura, la estabilización de ingresos, la refinanciación y la venta. Presta especial atención al análisis de riesgos, los costes de desarrollo, los tipos de interés, las garantías, las obligaciones del promotor y la capacidad efectiva de atender el servicio de la deuda.
Su principal valor reside en combinar explicaciones técnicas con formularios cumplimentados, modelos económico-financieros, checklists de comprobación y casos prácticos que facilitan la aplicación de los conceptos a situaciones habituales del sector. Permite analizar indicadores como LTC, LTV, NOI, DSCR e ICR, comprender la negociación de préstamos y covenants, controlar disposiciones de construcción, anticipar necesidades de liquidez durante el ramp-up y evaluar alternativas ante sobrecostes, incumplimientos financieros o desviaciones de ocupación. Asimismo, proporciona criterios para organizar la documentación contractual, preparar informes bancarios y comparar decisiones de refinanciación, mantenimiento o venta.
Resulta especialmente útil para profesionales que participan en comités de inversión, procesos de due diligence, negociación con entidades financieras, seguimiento de promociones, gestión de carteras PBSA y recuperación del capital invertido. Su enfoque incorpora las particularidades de España y Latinoamérica, así como ejemplos de financiación de desarrollos y carteras institucionales, permitiendo comprender cómo influyen la estructura de deuda, las garantías, los riesgos operativos y las condiciones de mercado en la rentabilidad del inversor y en la viabilidad financiera de cada operación.
Por su orientación aplicada y su combinación de análisis, documentación y casos prácticos, constituye un recurso de consulta profesional para preparar operaciones con mayor rigor, anticipar riesgos y fundamentar decisiones de financiación e inversión en residencias de estudiantes.
Este vídeo está alojado en YouTube (Google). Para verlo aquí, autoriza su carga individual. Google puede recibir datos de navegación y utilizar cookies.
Privacidad y cookies de YouTubeÍNDICE GENERAL Y CONTENIDOS DE LA GUÍA
| Introducción. |
| PARTE PRIMERA. |
| FUNDAMENTOS, VIABILIDAD BANCARIA Y ESTRUCTURACIÓN DEL CAPITAL EN LA FINANCIACIÓN DE RESIDENCIAS DE ESTUDIANTES (PBSA) |
| Capítulo 1: Financiación de residencias de estudiantes (PBSA). Características del activo, ciclo de inversión y necesidades de capital |
| Capítulo 2: Viabilidad bancaria de una residencia de estudiantes. Mercado universitario, ingresos, operador y capacidad de repago |
| Capítulo 3: Estructuración del capital PBSA. Equity, deuda senior, mezzanine, preferred equity y financiación alternativa |
| PARTE SEGUNDA. |
| FINANCIACIÓN DE LA ADQUISICIÓN, EL DESARROLLO Y LA CONSTRUCCIÓN DE RESIDENCIAS DE ESTUDIANTES (PBSA) |
| Capítulo 4: Financiación de la adquisición de suelo e inmuebles para PBSA. Precio máximo, estructura jurídica y riesgos previos al desarrollo |
| Capítulo 5: Modelización financiera del desarrollo PBSA. Coste por cama, LTC, LTV, calendario de fondos y viabilidad del préstamo |
| Capítulo 6: Negociación y cierre financiero del préstamo PBSA. Term sheet, due diligence y condiciones precedentes |
| Capítulo 7: Financiación de la construcción PBSA. Drawdowns, certificaciones, contingencias, intereses y completion support |
| PARTE TERCERA. |
| FINANCIACIÓN DE LA PREAPERTURA, LA COMERCIALIZACIÓN Y EL RAMP-UP DE RESIDENCIAS DE ESTUDIANTES (PBSA). NOI, DSCR E ICR |
| Capítulo 8: Preleasing y operador PBSA. Contratos de gestión, reservas anticipadas y garantías de ingresos para el prestamista |
| Capítulo 9: Financiación de la preapertura y el ramp-up PBSA. Liquidez, ocupación progresiva y transición a la estabilización |
| Capítulo 10: Cálculo del NOI, DSCR e ICR en residencias de estudiantes. Dimensionamiento de deuda y pruebas de resistencia financiera |
| PARTE CUARTA. |
| GARANTÍAS, COVENANTS, CONTROL DEL RIESGO, REFINANCIACIÓN Y SALIDA DE LA FINANCIACIÓN PBSA |
| Capítulo 11: Garantías y covenants financieros en préstamos PBSA. Cash sweep, reservas, cure rights e incumplimientos |
| Capítulo 12: Riesgos internacionales, financiación verde y adaptación de la financiación PBSA a España y Latinoamérica |
| Capítulo 13: Valoración bancaria, refinanciación y salida de una residencia de estudiantes. Deuda estabilizada, venta y cancelación |
| PARTE QUINTA. |
| CHECKLISTS Y FORMULARIOS DE FINANCIACIÓN DE RESIDENCIAS DE ESTUDIANTES (PBSA). |
| Capítulo 14: Checklists de viabilidad, adquisición y estructuración financiera de residencias de estudiantes (PBSA) |
| Capítulo 15: Checklists de cierre financiero, construcción, preapertura, ramp-up y cumplimiento de covenants PBSA |
| Capítulo 16: Formularios financieros listos para usar. Modelo de deuda PBSA, LTC, LTV, drawdowns, intereses, DSCR e ICR |
| Capítulo 17: Formularios contractuales y de gestión financiera PBSA. Term sheets, garantías, reporting, refinanciación y cancelación |
| PARTE SEXTA. |
| PRÁCTICA DE FINANCIACIÓN DE RESIDENCIAS DE ESTUDIANTES (PBSA). |
| Capítulo 18: Caso práctico ficticio de financiación del desarrollo de una residencia PBSA. Proyecto Brisa del Cedral en Valdebruma |
| Capítulo 19: Caso práctico ficticio de financiación de una residencia PBSA en un mercado latinoamericano imaginario. Suelo, moneda local, construcción y ramp-up |
| Capítulo 20: Caso práctico ficticio de financiación de una cartera de ocho residencias PBSA. Plataforma Alba Norte y préstamo sindicado de 125.000.000 € |
| Capítulo 21: Casos prácticos ficticios de decisión financiera PBSA. Covenants, cash sweep, refinanciación, venta y recuperación de capital |
GUÍAS RELACIONADAS
| Introducción. |
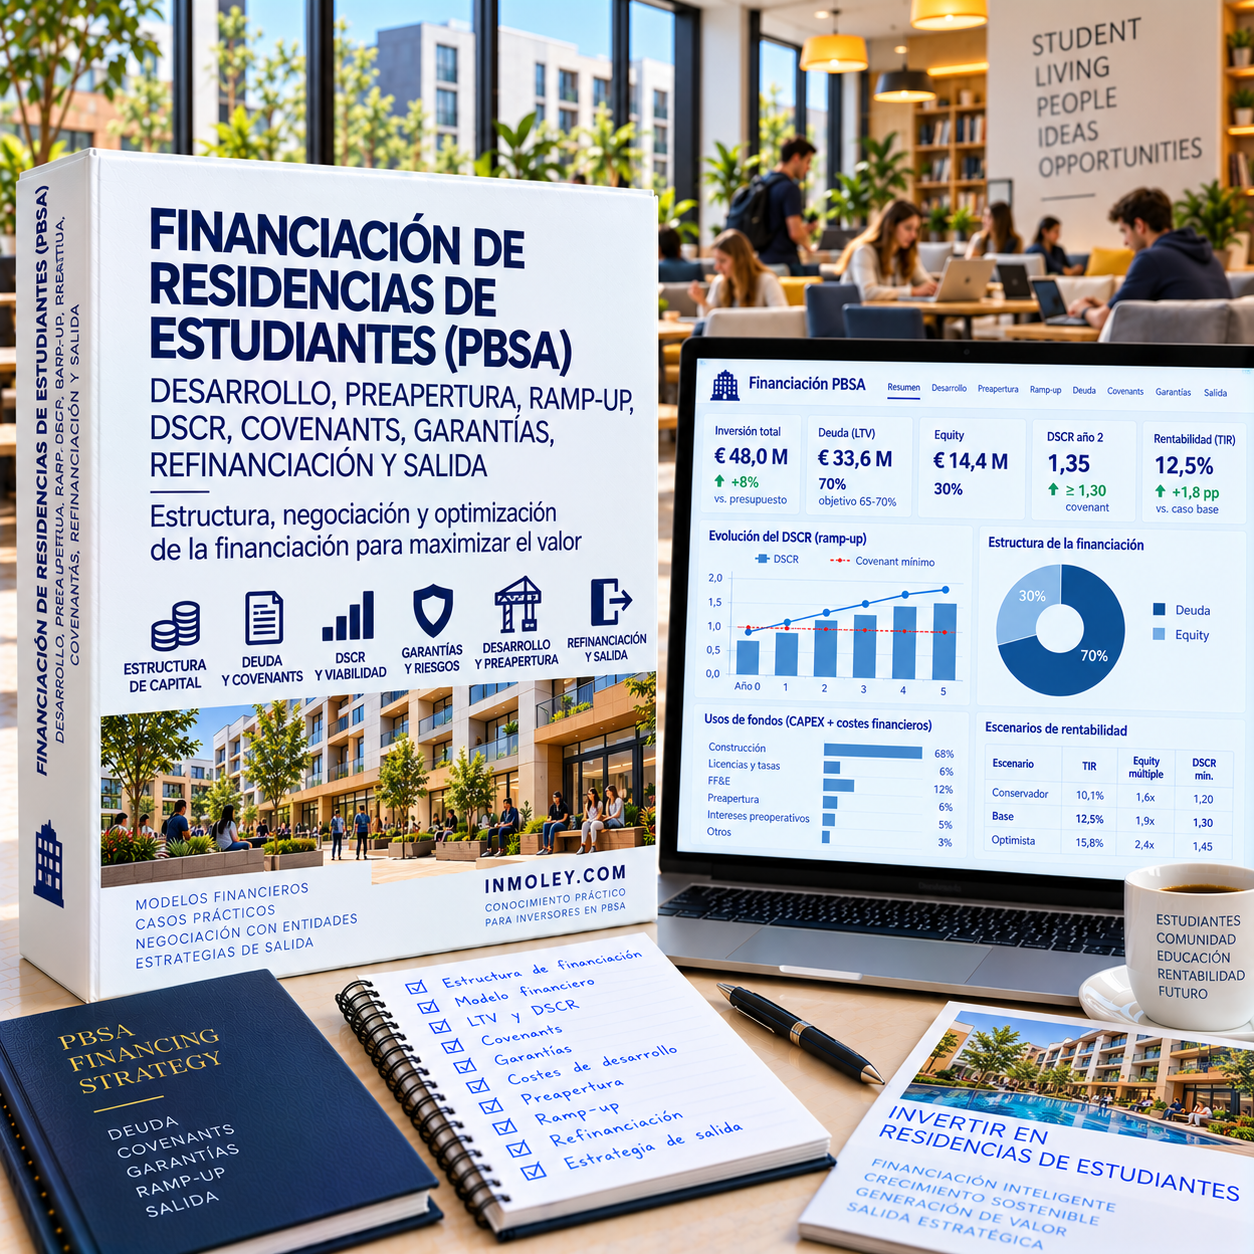
FINANCIAR UNA RESIDENCIA DE ESTUDIANTES NO ES SOLO CONSEGUIR UN PRÉSTAMO: ES GARANTIZAR LA VIABILIDAD DE TODA LA INVERSIÓN
El mercado de las residencias de estudiantes (PBSA) se ha convertido en un segmento de creciente interés para promotores inmobiliarios, inversores institucionales, entidades financieras y operadores especializados. Sin embargo, detrás de cada proyecto existe una realidad que puede determinar su éxito o fracaso: la capacidad de estructurar una financiación adecuada desde la adquisición del suelo hasta la estabilización del inmueble y la recuperación del capital invertido.
Una residencia puede encontrarse en una excelente ubicación universitaria, disponer de un proyecto arquitectónico atractivo y contar con una demanda potencial elevada. Pero si la financiación no está correctamente dimensionada, un sobrecoste de construcción, un retraso en la apertura o una ocupación inferior a la prevista pueden comprometer toda la operación.
El verdadero reto no consiste únicamente en obtener financiación. Consiste en conseguir que el calendario de la deuda, las aportaciones de capital, los costes del desarrollo y la generación efectiva de ingresos sean compatibles durante toda la vida de la inversión.
Esta es la razón de ser de la GUÍA PRÁCTICA DE FINANCIACIÓN DE RESIDENCIAS DE ESTUDIANTES (PBSA): DESARROLLO, PREAPERTURA, RAMP-UP, DSCR, COVENANTS, GARANTÍAS, REFINANCIACIÓN Y SALIDA.
Una guía concebida para comprender cómo piensan los financiadores, cómo evalúan los riesgos los inversores y qué decisiones debe adoptar el promotor para convertir un proyecto inmobiliario en un activo capaz de generar ingresos sostenibles.
Desde las primeras páginas, el lector aprenderá a relacionar el coste del suelo, el presupuesto de construcción y el valor futuro de la residencia con los límites de financiación bancaria. Comprenderá cómo calcular el Loan to Cost (LTC), el Loan to Value (LTV) y la deuda máxima que realmente puede soportar el inmueble.
También descubrirá por qué disponer de una valoración inmobiliaria favorable no significa necesariamente contar con suficiente capacidad para devolver un préstamo.
La guía presta especial atención a uno de los momentos más delicados de cualquier inversión PBSA: el periodo comprendido entre la terminación de la obra y la estabilización de la ocupación.
Durante esta fase, conocida como ramp-up, la residencia comienza a soportar gastos operativos y obligaciones financieras mientras sus ingresos todavía pueden encontrarse por debajo de los niveles previstos.
La anticipación comercial, las estrategias de preleasing, la política de rentas, los descuentos, la conversión de reservas en contratos efectivos y la gestión de las cancelaciones adquieren entonces una importancia financiera decisiva. El marketing deja de ser una actividad comercial aislada para convertirse en un instrumento esencial de protección de la tesorería y de cumplimiento bancario.
El lector aprenderá a calcular el resultado operativo neto (NOI), el flujo de caja disponible para el servicio de la deuda (CFADS), el Debt Service Coverage Ratio (DSCR) y el Interest Coverage Ratio (ICR), comprendiendo cómo estos indicadores condicionan las disposiciones de fondos, las amortizaciones y la distribución de beneficios.
Pero la financiación inmobiliaria no termina con la concesión del préstamo.
Las entidades financieras pueden exigir garantías hipotecarias, prendas, reservas de servicio de deuda, restricciones sobre las cuentas bancarias y compromisos de cumplimiento financiero. Conocer el funcionamiento de los covenants, el cash sweep, el cash trap y los mecanismos de equity cure permite anticipar problemas y negociar soluciones antes de que un incumplimiento se convierta en una crisis financiera.
La dimensión internacional también ocupa un lugar destacado. La guía examina las particularidades de España y Latinoamérica, prestando atención a México, Colombia, Chile y Perú, donde las diferencias jurídicas, urbanísticas, fiscales y monetarias obligan a adaptar cada estructura de financiación.
Asimismo, analiza las oportunidades y exigencias de la financiación verde, la sostenibilidad ESG y los préstamos destinados a carteras institucionales de residencias.
Uno de los principales valores de esta obra es su orientación práctica.
Los casos de financiación vinculados a Vita Student, Metrovacesa y Cain International, así como a Nido Living, CPP Investments y Aareal Bank, permiten estudiar operaciones institucionales documentadas, distinguiendo cuidadosamente los datos públicos de las simulaciones financieras utilizadas con fines pedagógicos.
El caso integral de México y los ejercicios de refinanciación, incumplimiento de covenants, venta y recuperación de capital permiten trasladar los conceptos a decisiones concretas.
Además, los checklists y formularios ofrecen procedimientos para preparar presupuestos, negociar term sheets, solicitar disposiciones, comprobar garantías, controlar la construcción, presentar informes bancarios y calcular la rentabilidad final del equity.
Esta guía está dirigida a promotores, inversores, directores financieros, responsables de asset management, operadores de residencias, entidades financieras, técnicos y asesores que necesiten comprender no solo cuánto puede financiarse, sino en qué condiciones y con qué riesgos.
Porque una estructura financiera mal diseñada puede comprometer una buena inversión inmobiliaria, mientras que una financiación correctamente planificada permite proteger el capital, anticipar desviaciones y conservar alternativas de refinanciación o salida.
En un mercado cada vez más especializado, dominar estas herramientas representa una ventaja profesional.
Invertir en conocimiento financiero significa adquirir capacidad para negociar mejor, interpretar correctamente los riesgos y adoptar decisiones respaldadas por cifras verificables.
El objetivo de esta guía es que el lector pueda enfrentarse a una operación PBSA con una visión completa: desde el primer euro invertido hasta el último euro recuperado.
Porque el éxito de una residencia de estudiantes no se mide únicamente por las camas que consigue ocupar, sino también por su capacidad para generar caja, atender sus obligaciones financieras y ofrecer una rentabilidad sostenible al inversor.
Y esa capacidad comienza a construirse mucho antes de abrir sus puertas.
| PARTE PRIMERA. |
| FUNDAMENTOS, VIABILIDAD BANCARIA Y ESTRUCTURACIÓN DEL CAPITAL EN LA FINANCIACIÓN DE RESIDENCIAS DE ESTUDIANTES (PBSA) |
| Capítulo 1: Financiación de residencias de estudiantes (PBSA). Características del activo, ciclo de inversión y necesidades de capital |
| 1. La residencia de estudiantes como activo inmobiliario operativo y financiable. |
| a. Concepto de PBSA y diferencias respecto de la vivienda en alquiler, los hoteles y las residencias universitarias tradicionales. |
| b. Particularidades de la financiación de activos con ingresos vinculados al calendario académico. |
| c. Influencia del número de camas, la tipología de habitaciones y los servicios comunes en la capacidad de endeudamiento. |
| d. Riesgos inmobiliarios, operativos, comerciales y financieros que condicionan la decisión del prestamista. |
| e. Diferencias entre la financiación de una residencia independiente y la de una cartera de residencias. . |
| 2. El ciclo financiero completo de un proyecto PBSA. |
| a. Financiación de la adquisición del suelo o del inmueble existente. |
| b. Financiación del desarrollo, construcción, rehabilitación o cambio de uso. |
| c. Financiación de la preapertura y de la comercialización anticipada. |
| d. Financiación del ramp-up o periodo de incremento progresivo de la ocupación. |
| e. Financiación de la explotación estabilizada. |
| f. Refinanciación, venta del activo y cancelación de la deuda. |
| 3. Los participantes en una operación de financiación PBSA. |
| a. Promotor, propietario, inversor, operador y sociedad vehículo del proyecto. |
| b. Bancos comerciales, fondos de deuda, financiadores alternativos y entidades institucionales. |
| c. Inversores de capital, socios financieros y proveedores de financiación subordinada. |
| d. Asesores financieros, jurídicos, técnicos, fiscales y de valoración. |
| e. Supervisor técnico del prestamista y agentes de garantías. |
| f. Distribución de responsabilidades y riesgos entre los participantes. |
| 4. Modalidades de financiación según la fase y el perfil de la residencia. |
| a. Financiación de adquisición frente a financiación de desarrollo |
| b. Préstamos de construcción y financiación puente. |
| c. Financiación de estabilización y préstamos de inversión a largo plazo. |
| d. Financiación corporativa frente a financiación limitada al proyecto. |
| e. Financiación de carteras y estructuras con varios activos. |
| f. Financiación con recurso, recurso limitado y sin recurso contractual al patrocinador. |
| 5. Indicadores fundamentales para comprender la financiación PBSA. |
| a. Coste total de desarrollo y coste por cama. |
| b. Loan to Cost (LTC) y Loan to Value (LTV). |
| c. Ingresos por cama disponible y por cama ocupada |
| d. Net Operating Income (NOI) y flujo de caja disponible para el servicio de la deuda. |
| e. Debt Service Coverage Ratio (DSCR) e Interest Coverage Ratio (ICR). |
| f. Debt yield, rentabilidad del activo y rentabilidad del capital invertido. |
| 6. La estrategia financiera desde la adquisición hasta la salida. |
| a. Definición anticipada del destino del activo: mantener, refinanciar o vender. |
| b. Coherencia entre duración de la deuda y calendario de desarrollo y explotación. |
| c. Determinación de las necesidades máximas de capital propio. |
| d. Identificación de los hitos que permiten reducir el riesgo financiero. |
| e. Selección de la combinación de financiación más adecuada. |
| f. Construcción de una hoja de ruta financiera para todo el ciclo de inversión. |
| Capítulo 2: Viabilidad bancaria de una residencia de estudiantes. Mercado universitario, ingresos, operador y capacidad de repago |
| 1. Análisis del mercado universitario desde la perspectiva del prestamista |
| a. Población universitaria y evolución de las matriculaciones. |
| b. Estudiantes desplazados, internacionales y de posgrado. |
| c. Oferta actual y futura de camas para estudiantes. |
| d. Competencia entre PBSA, pisos compartidos, colegios mayores y otras alternativas. |
| e. Localización, accesibilidad, transporte y proximidad a los centros universitarios. |
| f. Evaluación de la profundidad y sostenibilidad de la demanda. |
| 2. Construcción de las hipótesis comerciales utilizadas por el banco. |
| a. Número de camas comercializables y capacidad efectiva. |
| b. Rentas por tipología de habitación y duración contractual. |
| c. Ocupación física, ocupación económica y pérdidas por vacancia. |
| d. Descuentos, incentivos, becas, impagos y cancelaciones. |
| e. Ingresos complementarios por servicios y espacios comunes. |
| f. Estacionalidad y utilización de la residencia durante las vacaciones. |
| 3. Evaluación de la calidad y sostenibilidad de los ingresos. |
| a. Ingresos contratados frente a ingresos previstos |
| b. Contratos de alojamiento directamente con estudiantes |
| c. Acuerdos de reserva de plazas con universidades y otras instituciones. |
| d. Contratos de arrendamiento a operadores con renta fija o variable |
| e. Riesgo de concentración de ingresos y dependencia de una universidad. |
| f. Evaluación de la recurrencia y cobrabilidad de las rentas. |
| 4. Análisis de la solvencia y capacidad operativa del gestor PBSA. |
| a. Experiencia y trayectoria del operador. |
| b. Historial de ocupación, rentas y resultados de residencias comparables. |
| c. Capacidad comercial y sistemas de reservas. |
| d. Calidad del presupuesto operativo y del mantenimiento. |
| e. Solvencia económica y garantías ofrecidas por el operador. |
| f. Consecuencias financieras de la sustitución o insolvencia del gestor. |
| 5. Estudio de los costes operativos y del NOI financiable |
| a. Costes de personal, suministros y mantenimiento. |
| b. Gastos comerciales, tecnológicos y administrativos. |
| c. Honorarios fijos y variables del operador. |
| d. Seguros, impuestos inmobiliarios y gastos recurrentes. |
| e. Reservas para reposiciones y renovación de instalaciones. |
| f. Conciliación entre NOI contable, NOI ajustado y NOI aceptado por el financiador |
| 6. Elaboración del informe de viabilidad bancaria PBSA. |
| a. Identificación de los riesgos principales. |
| b. Validación de las hipótesis de rentas y ocupación. |
| c. Estimación del NOI estabilizado. |
| d. Determinación preliminar del importe financiable. |
| e. Evaluación de la sensibilidad del proyecto. |
| f. Recomendación de financiación, revisión del proyecto o rechazo de la inversión. |
| Capítulo 3: Estructuración del capital PBSA. Equity, deuda senior, mezzanine, preferred equity y financiación alternativa |
| 1. Diseño de la estructura de capital del proyecto. |
| a. Capital propio del promotor y de los inversores. |
| b. Deuda bancaria senior |
| c. Financiación mezzanine y deuda subordinada. |
| d. Preferred equity o capital preferente. |
| e. Financiación de socios, préstamos participativos y aportaciones adicionales. |
| f. Prioridades económicas y jurídicas entre los distintos instrumentos. |
| 2. La deuda senior en proyectos PBSA. |
| a. Condiciones habituales de los préstamos de adquisición. |
| b. Estructura de la financiación de construcción |
| c. Límites de apalancamiento mediante LTC, LTV y otros indicadores |
| d. Tipo de interés, margen, comisiones y vencimiento. |
| e. Amortización, carencia y condiciones de disposición. |
| f. Ventajas y limitaciones de la financiación bancaria tradicional. |
| 3. La financiación mezzanine y otras formas de deuda subordinada. |
| a. Función del tramo mezzanine dentro de la estructura de capital. |
| b. Subordinación contractual y acuerdos entre acreedores. |
| c. Intereses corrientes y capitalizados. |
| d. Coste financiero total y rentabilidad exigida por el prestamista subordinado. |
| e. Riesgos de refinanciación y restricciones impuestas por la deuda senior. |
| f. Comparación entre aumentar el apalancamiento y aportar más capital propio. |
| 4. Preferred equity y capital de inversores institucionales. |
| a. Diferencias entre capital ordinario y capital preferente. |
| b. Derechos económicos y preferencias de distribución. |
| c. Rentabilidad preferente y mecanismos de acumulación. |
| d. Pactos de protección y derechos de gobierno. |
| e. Estructuras de joint venture entre promotor, inversor y operador. |
| f. Efectos del capital preferente sobre la rentabilidad y el control del proyecto. |
| 5. Estructuras alternativas de financiación PBSA. |
| a. Forward funding y financiación anticipada de desarrollos comprometidos a un inversor. |
| b. Forward purchase y compraventa futura condicionada. |
| c. Sale and leaseback y estructuras de arrendamiento a largo plazo |
| d. Financiación mediante fondos especializados y deuda privada. |
| e. Financiación de carteras y préstamos sindicados. |
| f. Participación financiera de universidades, operadores e inversores estratégicos. |
| 6. Selección de la estructura óptima de financiación. |
| a. Comparación del coste ponderado del capital. |
| b. Influencia del apalancamiento sobre la rentabilidad del equity. |
| c. Riesgo de dilución y pérdida de control. |
| d. Flexibilidad para financiar desviaciones de coste. |
| e. Capacidad de refinanciación y salida. |
| f. Matriz de decisión entre deuda senior, mezzanine, preferred equity y capital ordinario. |
| PARTE SEGUNDA. |
| FINANCIACIÓN DE LA ADQUISICIÓN, EL DESARROLLO Y LA CONSTRUCCIÓN DE RESIDENCIAS DE ESTUDIANTES (PBSA) |
| Capítulo 4: Financiación de la adquisición de suelo e inmuebles para PBSA. Precio máximo, estructura jurídica y riesgos previos al desarrollo |
| 1. Financiación de la compra de suelo para una residencia de estudiantes |
| a. Adquisición de suelo finalista y suelo pendiente de desarrollo urbanístico. |
| b. Relevancia de la clasificación, calificación y compatibilidad del uso PBSA. |
| c. Financiación del suelo antes de la obtención de licencias |
| d. Financiación puente hasta el préstamo de construcción. |
| e. Aportación del suelo como capital o contribución a una sociedad conjunta. |
| f. Riesgos asociados al plazo de transformación del suelo. |
| 2. Determinación del precio máximo de adquisición financiable. |
| a. Estimación del valor de la residencia terminada y estabilizada. |
| b. Deducción de los costes de construcción y desarrollo. |
| c. Incorporación de gastos financieros y contingencias. |
| d. Rentabilidad exigida por el promotor y por los inversores. |
| e. Efecto del LTC y del LTV sobre el precio máximo del suelo. |
| f. Cálculo del precio residual y contraste con el mercado. |
| 3. Financiación de edificios existentes para conversión a PBSA. |
| a. Adquisición de oficinas, hoteles y edificios susceptibles de cambio de uso. |
| b. Análisis técnico previo y estimación de las obras necesarias. |
| c. Riesgos estructurales y de adecuación normativa |
| d. Financiación de la adquisición y posterior rehabilitación. |
| e. Separación del precio de compra y del presupuesto de transformación. |
| f. Comparación financiera entre rehabilitación y nueva construcción |
| 4. Estructuración jurídica y fiscal de la adquisición. |
| a. Compra directa del inmueble frente a compra de participaciones sociales. |
| b. Sociedad vehículo del proyecto y separación de riesgos. |
| c. Impuestos sobre adquisición, construcción y transmisión. |
| d. Titularidad del suelo, derechos de superficie y otras formas de tenencia. |
| e. Limitaciones urbanísticas, administrativas y contractuales. |
| f. Adaptación de la estructura a España y a los diferentes países latinoamericanos. |
| 5. Condiciones financieras y garantías durante la adquisición. |
| a. Préstamo de adquisición y garantías sobre el inmueble. |
| b. Aportación inicial de capital y calendario de desembolsos. |
| c. Condiciones suspensivas de la compraventa. |
| d. Contratos de opción de compra y compromisos condicionados. |
| e. Protección frente a retrasos urbanísticos o denegación de licencias. |
| f. Estrategias de salida si el proyecto no obtiene financiación de desarrollo. |
| 6. Decisión de inversión y cierre de la adquisición. |
| a. Validación final del precio de compra. |
| b. Comprobación del capital necesario antes del primer desembolso bancario. |
| c. Coordinación entre adquisición, licencias y construcción. |
| d. Negociación de compromisos con el financiador del desarrollo |
| e. Aprobación por el comité de inversiones. |
| f. Formalización de la adquisición y preparación de la siguiente fase financiera. |
| Capítulo 5: Modelización financiera del desarrollo PBSA. Coste por cama, LTC, LTV, calendario de fondos y viabilidad del préstamo |
| 1. Construcción del presupuesto completo del desarrollo. |
| a. Coste del suelo y gastos de adquisición. |
| b. Costes de urbanización, construcción e instalaciones. |
| c. Honorarios técnicos, licencias y otros gastos de desarrollo. |
| d. Mobiliario, equipamiento y tecnología de la residencia. |
| e. Gastos de preapertura, comercialización y puesta en funcionamiento. |
| f. Contingencias, impuestos aplicables y costes financieros. |
| 2. Determinación del coste por cama y de las necesidades de capital. |
| a. Diferenciación entre camas proyectadas y camas comercializables. |
| b. Coste de construcción por cama. |
| c. Coste total de desarrollo por cama. |
| d. Efecto de los espacios comunes y servicios adicionales |
| e. Comparación entre proyectos de distintas dimensiones. |
| f. Identificación de sobrecostes que comprometen la financiabilidad. |
| 3. Cálculo del Loan to Cost (LTC) y del Loan to Value (LTV). |
| a. Definición del coste elegible para el cálculo del LTC. |
| b. Determinación del importe máximo de deuda según LTC. |
| c. Estimación del valor de desarrollo terminado y del valor estabilizado. |
| d. Determinación del importe máximo según LTV. |
| e. Aplicación conjunta de los límites de apalancamiento. |
| f. Cálculo del capital propio exigido y de la brecha de financiación. |
| 4. Elaboración del modelo de financiación de construcción. |
| a. Calendario mensual de inversión y certificaciones de obra. |
| b. Aportaciones de capital y disposiciones de deuda. |
| c. Intereses devengados, pagados y capitalizados. |
| d. Comisiones de apertura, disponibilidad y otros costes del préstamo. |
| e. Tratamiento de contingencias y retrasos. |
| f. Cálculo del saldo máximo dispuesto y del coste financiero acumulado. |
| 5. Análisis de sensibilidad del modelo financiero. |
| a. Incremento del coste de construcción. |
| b. Retraso en la terminación de la residencia. |
| c. Incremento de los tipos de interés. |
| d. Reducción del número de camas operativas |
| e. Descenso de rentas y ocupación previstas. |
| f. Variación del valor final y de la capacidad de refinanciación |
| 6. Determinación de la financiación máxima sostenible. |
| a. Límite del préstamo por coste del proyecto. |
| b. Límite del préstamo por valor del activo. |
| c. Límite del préstamo por capacidad futura de servicio de la deuda. |
| d. Necesidades adicionales de capital para cubrir contingencias. |
| e. Análisis de la rentabilidad del promotor después de la financiación. |
| f. Decisión final sobre importe, estructura y condiciones del préstamo. |
| Capítulo 6: Negociación y cierre financiero del préstamo PBSA. Term sheet, due diligence y condiciones precedentes |
| 1. Preparación de la solicitud de financiación a bancos y fondos. |
| a. Memorando de inversión y presentación del proyecto. |
| b. Modelo financiero y presupuesto de desarrollo. |
| c. Estudio de demanda universitaria y mercado PBSA. |
| d. Información sobre promotor, inversores y operador. |
| e. Documentación urbanística, técnica y contractual. |
| f. Identificación de financiadores adecuados y organización del proceso competitivo. |
| 2. Negociación de la oferta indicativa o term sheet. |
| a. Importe máximo comprometido y finalidad del préstamo. |
| b. LTC, LTV, tipo de interés y comisiones. |
| c. Plazo, carencia y calendario de amortización. |
| d. Condiciones de desembolso y aportación de capital. |
| e. Garantías, obligaciones financieras y restricciones. |
| f. Exclusividad, costes, vencimiento de la oferta y condiciones de cierre. |
| 3. Due diligence financiera, técnica, jurídica y comercial. |
| a. Verificación del presupuesto y del modelo financiero. |
| b. Revisión de suelo, licencias y derechos sobre el inmueble. |
| c. Auditoría del contrato de construcción. |
| d. Análisis de contratos con operador y universidades. |
| e. Revisión de seguros, fiscalidad y estructura societaria. |
| f. Evaluación de riesgos ambientales, sociales y de gobernanza. |
| 4. Condiciones precedentes a la formalización y disposición del préstamo. |
| a. Acreditación de la titularidad y disponibilidad del inmueble. |
| b. Obtención de licencias y autorizaciones exigibles. |
| c. Cumplimiento de las aportaciones de capital. |
| d. Firma y eficacia de contratos fundamentales del proyecto. |
| e. Constitución y perfeccionamiento de garantías. |
| f. Certificados legales, técnicos, financieros y societarios requeridos. |
| 5. Documentación contractual de la financiación. |
| a. Contrato de préstamo o contrato de financiación sindicada. |
| b. Contratos de garantías reales y personales. |
| c. Acuerdos de subordinación e interacreedores. |
| d. Contratos de cuentas, reservas y administración de pagos. |
| e. Acuerdos de cobertura del tipo de interés. |
| f. Contratos de agencia, seguimiento y supervisión técnica. |
| 6. Formalización y puesta en funcionamiento de la financiación |
| a. Aprobación definitiva del comité de riesgos. |
| b. Comprobación del cumplimiento de condiciones precedentes. |
| c. Cierre financiero y disponibilidad efectiva de fondos. |
| d. Calendario inicial de disposiciones. |
| e. Organización de obligaciones de información y seguimiento. |
| f. Prevención de problemas posteriores al cierre. |
| Capítulo 7: Financiación de la construcción PBSA. Drawdowns, certificaciones, contingencias, intereses y completion support |
| 1. Organización de las disposiciones del préstamo durante la obra |
| a. Calendario de drawdowns o disposiciones. |
| b. Relación entre avance de obra y liberación de fondos. |
| c. Aportación anticipada o proporcional del capital propio. |
| d. Certificaciones del contratista y justificación de costes. |
| e. Retenciones, partidas no financiables y límites de disposición |
| f. Conciliación entre presupuesto, pagos y saldo del préstamo. |
| 2. Seguimiento técnico y económico de la construcción. |
| a. Funciones del supervisor técnico del prestamista |
| b. Control del avance físico y financiero de la obra. |
| c. Comparación entre presupuesto contratado y coste previsto a terminación. |
| d. Verificación de cambios de proyecto y modificaciones contractuales |
| e. Evaluación de desviaciones y riesgos de retraso. |
| f. Informes necesarios para autorizar cada disposición. |
| 3. Gestión de contingencias y sobrecostes. |
| a. Dimensionamiento inicial de la reserva de contingencias. |
| b. Riesgos geotécnicos, estructurales y de instalaciones. |
| c. Reclamaciones del contratista y modificaciones de obra. |
| d. Incrementos de materiales, mano de obra y suministros. |
| e. Aportaciones extraordinarias de capital. |
| f. Renegociación financiera ante insuficiencia presupuestaria. |
| 4. Gestión de intereses durante la construcción. |
| a. Devengo de intereses sobre cantidades dispuestas. |
| b. Intereses capitalizados y reservas de intereses. |
| c. Efecto de los retrasos sobre el coste financiero. |
| d. Límites de capitalización y agotamiento de reservas. |
| e. Cobertura del riesgo de subida de tipos. |
| f. Proyección del saldo de deuda al finalizar las obras. |
| 5. Completion support y garantías de terminación. |
| a. Compromisos de terminación asumidos por el promotor. |
| b. Garantías corporativas y aportaciones de capital contingentes. |
| c. Garantías de coste máximo y contratos de precio cerrado. |
| d. Garantías de correcta ejecución del contratista. |
| e. Fecha máxima de terminación y consecuencias del incumplimiento. |
| f. Liberación de garantías al acreditar la terminación contractual |
| 6. Transición financiera desde construcción hasta apertura |
| a. Recepción de las obras y comprobación de defectos pendientes. |
| b. Obtención de licencias de funcionamiento y autorizaciones. |
| c. Verificación del presupuesto final. |
| d. Liquidación de partidas pendientes y retenciones. |
| e. Comprobación de las condiciones de conversión o vencimiento del préstamo. |
| f. Preparación financiera de la apertura y del primer curso académico. |
| PARTE TERCERA. |
| FINANCIACIÓN DE LA PREAPERTURA, LA COMERCIALIZACIÓN Y EL RAMP-UP DE RESIDENCIAS DE ESTUDIANTES (PBSA). NOI, DSCR E ICR |
| Capítulo 8: Preleasing y operador PBSA. Contratos de gestión, reservas anticipadas y garantías de ingresos para el prestamista |
| 1. Función financiera de la selección del operador. |
| a. Influencia de la reputación y experiencia del operador en la financiación. |
| b. Operador vinculado al promotor frente a operador independiente. |
| c. Solvencia y capacidad de garantizar ingresos. |
| d. Historial de ocupación y resultados de activos comparables |
| e. Sistemas de control presupuestario y reporting. |
| f. Requisitos del prestamista para aceptar o sustituir al operador. |
| 2. Estructuras contractuales de explotación y sus efectos financieros. |
| a. Contrato de gestión por cuenta del propietario. |
| b. Arrendamiento con renta fija. |
| c. Arrendamiento con renta variable o mixta. |
| d. Contratos híbridos con garantías mínimas de ingresos. |
| e. Acuerdos de comercialización con universidades. |
| f. Comparación del riesgo asumido por propietario, operador y prestamista. |
| 3. Preleasing o precomercialización de camas antes de la apertura. |
| a. Calendario comercial vinculado al inicio del curso académico. |
| b. Reservas anticipadas y contratos de alojamiento. |
| c. Señales, depósitos y anticipos de estudiantes |
| d. Conversiones de solicitudes en contratos efectivos. |
| e. Riesgo de cancelación y falta de presentación. |
| f. Medición de ocupación comprometida y rentas contratadas. |
| 4. Aportaciones financieras y compromisos del operador. |
| a. Aportación de capital del operador al proyecto. |
| b. Garantías de renta mínima. |
| c. Financiación o contribución al mobiliario y equipamiento |
| d. Compromisos de inversión comercial. |
| e. Incentivos y penalizaciones relacionados con resultados. |
| f. Condiciones de terminación del contrato y sustitución del operador. |
| 5. Evaluación bancaria de la comercialización anticipada. |
| a. Umbrales de reservas exigidos por el financiador. |
| b. Calidad jurídica y cobrabilidad de las reservas. |
| c. Concentración de contratos en universidades o intermediarios. |
| d. Comparación entre comercialización prevista y real. |
| e. Consecuencias financieras del incumplimiento de objetivos. |
| f. Medidas correctoras y aportaciones adicionales de liquidez. |
| 6. Integración del operador y del preleasing en el modelo financiero. |
| a. Proyección mensual de contratos y ocupación. |
| b. Estimación de rentas efectivamente cobradas. |
| c. Incorporación de gastos de comercialización. |
| d. Modelización de honorarios e incentivos del operador. |
| e. Evaluación de riesgos sobre NOI y servicio de deuda. |
| f. Determinación de condiciones bancarias para autorizar la apertura. |
| Capítulo 9: Financiación de la preapertura y el ramp-up PBSA. Liquidez, ocupación progresiva y transición a la estabilización |
| 1. Presupuesto financiero de la preapertura. |
| a. Contratación y formación inicial del personal. |
| b. Gastos de comercialización y captación de estudiantes. |
| c. Mobiliario, equipamiento y tecnología pendientes. |
| d. Suministros, mantenimiento y pruebas de instalaciones. |
| e. Seguros, licencias y otros gastos anteriores a la apertura. |
| f. Capital circulante necesario para comenzar la explotación. |
| 2. Modelización del ramp-up de una residencia de estudiantes. |
| a. Ocupación inicial y evolución hasta la estabilización. |
| b. Diferencias entre primer, segundo y tercer curso académico. |
| c. Incrementos previstos de rentas. |
| d. Evolución de los costes fijos y variables. |
| e. Incorporación de ingresos complementarios. |
| f. Definición contractual y económica de la estabilización. |
| 3. Estacionalidad y necesidades de liquidez. |
| a. Calendario de cobros del alojamiento. |
| b. Cobros anticipados y cobros mensuales. |
| c. Vacaciones, periodos estivales y estancias de corta duración. |
| d. Desfase temporal entre ingresos y gastos. |
| e. Liquidez mínima durante meses de baja ocupación. |
| f. Construcción del presupuesto mensual de tesorería. |
| 4. Instrumentos de financiación de la preapertura y estabilización. |
| a. Reservas de tesorería constituidas durante la construcción. |
| b. Líneas de circulante y financiación puente. |
| c. Ampliación de capital y aportaciones de socios. |
| d. Financiación de transición entre desarrollo e inversión estabilizada. |
| e. Periodos de carencia y aplazamientos de amortización. |
| f. Condiciones de conversión a deuda de inversión a largo plazo. |
| 5. Riesgos financieros durante el ramp-up. |
| a. Ocupación inferior a la prevista |
| b. Reducción de rentas para acelerar la comercialización. |
| c. Sobrecostes de puesta en funcionamiento. |
| d. Incremento de impagos y cancelaciones. |
| e. Incumplimiento anticipado de ratios financieros. |
| f. Insuficiencia de liquidez para atender el servicio de la deuda. |
| 6. Plan de estabilización financiera de la residencia. |
| a. Definición de objetivos de ocupación y rentas. |
| b. Identificación del punto de equilibrio operativo. |
| c. Determinación del primer ejercicio con flujo de caja positivo. |
| d. Comprobación de la capacidad real de servicio de deuda. |
| e. Preparación de la documentación de estabilización. |
| f. Decisión de mantener la financiación, renegociarla o refinanciar. |
| Capítulo 10: Cálculo del NOI, DSCR e ICR en residencias de estudiantes. Dimensionamiento de deuda y pruebas de resistencia financiera |
| 1. Determinación del NOI estabilizado del PBSA. |
| a. Ingresos potenciales por alojamiento. |
| b. Ajustes por vacancia, descuentos e impagos. |
| c. Ingresos adicionales y otros servicios. |
| d. Deducción de gastos operativos recurrentes. |
| e. Ajustes por honorarios del operador y reservas de reposición. |
| f. Reconciliación del NOI proyectado con el NOI admitido por el banco. |
| 2. Cálculo del Debt Service Coverage Ratio (DSCR). |
| a. Definición del flujo de caja disponible para servicio de deuda. |
| b. Determinación de intereses y principal exigibles. |
| c. Cálculo del DSCR histórico, proyectado y estabilizado. |
| d. Diferencias entre DSCR contractual y DSCR económico. |
| e. Influencia de amortizaciones y periodos de carencia. |
| f. Evaluación del margen de seguridad respecto del mínimo exigido. |
| 3. Cálculo del Interest Coverage Ratio (ICR). |
| a. Definición contractual del indicador de cobertura de intereses. |
| b. Determinación de ingresos operativos computables. |
| c. Inclusión y exclusión de intereses y partidas extraordinarias. |
| d. Diferencias entre ICR y DSCR. |
| e. Evaluación del ICR durante el ramp-up. |
| f. Utilización del ICR para establecer límites de deuda. |
| 4. Otros indicadores financieros exigidos por los prestamistas. |
| a. LTV y LTC actualizados. |
| b. Debt yield como relación entre NOI y deuda. |
| c. Loan to Gross Development Value en préstamos de desarrollo. |
| d. Rentabilidad operativa por cama. |
| e. Flujo de caja libre y capacidad de amortización. |
| f. Coherencia entre indicadores y criterios de aprobación crediticia. |
| 5. Dimensionamiento del préstamo mediante ratios financieros. |
| a. Cálculo de deuda máxima a partir del NOI. |
| b. Restricción del importe por DSCR mínimo. |
| c. Restricción del importe por ICR mínimo. |
| d. Restricción del importe por LTV y debt yield. |
| e. Consideración del tipo de interés sometido a estrés. |
| f. Determinación del menor importe resultante y de la aportación de equity. |
| 6. Pruebas de resistencia del servicio de la deuda. |
| a. Caída de ocupación del 5 %, 10 % y 15 %. |
| b. Reducción de las rentas medias. |
| c. Incremento de costes operativos. |
| d. Incremento del tipo de interés. |
| e. Combinación de riesgos y escenarios adversos |
| f. Determinación de la máxima deuda sostenible y de las medidas correctoras. |
| PARTE CUARTA. |
| GARANTÍAS, COVENANTS, CONTROL DEL RIESGO, REFINANCIACIÓN Y SALIDA DE LA FINANCIACIÓN PBSA |
| Capítulo 11: Garantías y covenants financieros en préstamos PBSA. Cash sweep, reservas, cure rights e incumplimientos |
| 1. Estructuración de las garantías de una financiación PBSA. |
| a. Hipoteca u otras garantías reales sobre el inmueble. |
| b. Prenda de participaciones de la sociedad vehículo. |
| c. Garantías sobre cuentas bancarias y derechos de cobro. |
| d. Cesión o garantía sobre contratos esenciales y seguros. |
| e. Garantías corporativas, personales y compromisos de patrocinadores. |
| f. Perfeccionamiento, prioridad, ejecución y liberación de garantías. |
| 2. Covenants financieros durante el desarrollo y la explotación. |
| a. Límites máximos de LTC y LTV. |
| b. DSCR e ICR mínimos. |
| c. Requisitos de aportación de capital y mantenimiento de liquidez. |
| d. Obligaciones de control presupuestario y costes de terminación. |
| e. Restricciones a endeudamiento adicional y distribución de dividendos. |
| f. Calendario, metodología y certificados de cumplimiento. |
| 3. Control bancario de caja y cuentas restringidas |
| a. Cuentas de ingresos y gastos operativos. |
| b. Cuenta de servicio de la deuda. |
| c. Debt Service Reserve Account (DSRA). |
| d. Reservas para mantenimiento, reposiciones y contingencias. |
| e. Orden de aplicación de fondos o cash waterfall. |
| f. Restricciones de disposición de tesorería y mecanismos de liberación. |
| 4. Cash sweep y mecanismos de amortización extraordinaria. |
| a. Definición contractual del cash sweep. |
| b. Condiciones de activación por incumplimiento de ratios. |
| c. Porcentaje del excedente de caja aplicado a amortización. |
| d. Diferencias entre cash sweep, cash trap y amortización obligatoria. |
| e. Impacto del cash sweep sobre la rentabilidad del inversor. |
| f. Condiciones de desactivación y recuperación de la flexibilidad financiera. |
| 5. Cure rights y mecanismos de subsanación. |
| a. Periodos de subsanación de incumplimientos. |
| b. Aportaciones adicionales de capital. |
| c. Equity cure aplicado a ratios financieros. |
| d. Amortización extraordinaria para restablecer el LTV. |
| e. Restricciones al número y frecuencia de subsanaciones. |
| f. Renuncias, dispensas temporales y renegociación de covenants. |
| 6. Incumplimientos, reestructuración y ejecución de garantías. |
| a. Incumplimiento de pago y vencimiento anticipado. |
| b. Incumplimientos técnicos y financieros. |
| c. Cross-default y otros supuestos de incumplimiento cruzado. |
| d. Step-in rights y sustitución del operador. |
| e. Reestructuración, ampliación de plazo y aportaciones extraordinarias. |
| f. Ejecución de garantías y recuperación del crédito. |
| Capítulo 12: Riesgos internacionales, financiación verde y adaptación de la financiación PBSA a España y Latinoamérica |
| 1. Comparación de los mercados de financiación PBSA. |
| a. Características de la financiación inmobiliaria en España. |
| b. Desarrollo de la financiación PBSA en México. |
| c. Particularidades de Colombia, Chile y Perú. |
| d. Análisis de otros mercados latinoamericanos con demanda universitaria. |
| e. Diferencias entre banca local, deuda internacional y fondos especializados. |
| f. Adaptación de las condiciones financieras al grado de madurez del mercado. |
| 2. Riesgos jurídicos, urbanísticos y regulatorios internacionales. |
| a. Compatibilidad urbanística del uso de residencia de estudiantes. |
| b. Regímenes de licencias, autorizaciones y funcionamiento. |
| c. Contratos de alojamiento y regulación arrendaticia aplicable. |
| d. Estructuración de hipotecas y garantías mobiliarias. |
| e. Insolvencia, ejecución y protección de acreedores. |
| f. Revisión jurídica individual de cada jurisdicción. |
| 3. Riesgo de divisa, inflación y tipos de interés. |
| a. Financiación en moneda local frente a financiación en euros o dólares |
| b. Riesgo de desajuste entre moneda de ingresos y moneda de deuda. |
| c. Impacto de la depreciación monetaria sobre DSCR y LTV. |
| d. Indexación de rentas e inflación de costes. |
| e. Instrumentos de cobertura de tipos de interés y divisas. |
| f. Pruebas de resistencia específicas para proyectos latinoamericanos. |
| 4. Fiscalidad internacional y movimientos de capital. |
| a. Tratamiento fiscal de intereses y gastos financieros. |
| b. Retenciones aplicables a financiadores extranjeros. |
| c. Limitaciones a la deducibilidad de intereses. |
| d. Fiscalidad de dividendos y distribución de beneficios. |
| e. Restricciones cambiarias y repatriación de capital. |
| f. Coordinación de la estructura financiera con asesores fiscales locales. |
| 5. Financiación verde y sostenibilidad aplicada al PBSA |
| a. Requisitos de eficiencia energética y certificaciones ambientales. |
| b. Green loans y préstamos vinculados a objetivos de sostenibilidad. |
| c. Indicadores ambientales verificables del activo. |
| d. Consumo energético, agua y emisiones. |
| e. Obligaciones de información y seguimiento ESG. |
| f. Efectos potenciales sobre acceso al crédito, condiciones y valoración. |
| 6. Gestión integral del riesgo internacional. |
| a. Matriz comparativa de riesgos por país. |
| b. Clasificación de riesgos transferibles y no transferibles. |
| c. Seguros y coberturas contractuales. |
| d. Aportaciones adicionales de capital frente a incertidumbre regulatoria. |
| e. Planes alternativos de financiación y salida. |
| f. Comité de riesgos y decisión de inversión internacional. |
| Capítulo 13: Valoración bancaria, refinanciación y salida de una residencia de estudiantes. Deuda estabilizada, venta y cancelación |
| 1. Valoración bancaria del PBSA terminado y estabilizado. |
| a. Valoración por capitalización del NOI. |
| b. Determinación de la yield o tasa de capitalización. |
| c. Valoración mediante flujos de caja descontados. |
| d. Ajustes por ocupación, operador y calidad contractual. |
| e. Valoración por cama y contraste con transacciones comparables. |
| f. Diferencias entre valoración del inversor y valoración aceptada por el banco. |
| 2. Refinanciación de la deuda de desarrollo. |
| a. Identificación del momento adecuado para refinanciar. |
| b. Comprobación de ocupación y NOI estabilizados. |
| c. Sustitución del préstamo de construcción por deuda de inversión. |
| d. Determinación del nuevo importe por LTV, DSCR e ICR. |
| e. Costes de cancelación, apertura y constitución de garantías. |
| f. Cálculo de la liquidez liberada o de la aportación adicional necesaria. |
| 3. Financiación a largo plazo del PBSA estabilizado. |
| a. Estructura del préstamo de inversión. |
| b. Plazos, amortización y vencimiento final. |
| c. Tipos fijos, variables y coberturas |
| d. Reservas de servicio de la deuda y de mantenimiento. |
| e. Covenants durante la explotación estabilizada. |
| f. Restricciones a dividendos, endeudamiento adicional y modificaciones del activo. |
| 4. Refinanciación de carteras de residencias. |
| a. Agrupación de activos con distintos perfiles operativos. |
| b. Diversificación de riesgos por ciudades y universidades. |
| c. Financiación individual de activos frente a financiación de cartera. |
| d. Préstamos sindicados y estructuras club deal. |
| e. Garantías cruzadas y liberación parcial de activos. |
| f. Ventajas y riesgos de la financiación multipropiedad. |
| 5. Venta del PBSA y cancelación anticipada de la financiación. |
| a. Venta directa del inmueble. |
| b. Venta de la sociedad propietaria. |
| c. Venta de una cartera de residencias. |
| d. Comisiones de amortización y costes de cancelación. |
| e. Liberación de garantías y distribución del precio. |
| f. Cálculo de la rentabilidad final del equity después del repago de deuda. |
| 6. Estrategia de salida y decisión financiera del inversor. |
| a. Comparación entre venta inmediata y refinanciación. |
| b. Análisis de rentabilidad total y tasa interna de rentabilidad. |
| c. Efecto de variaciones de yield y tipos de interés. |
| d. Riesgo de vencimiento sin capacidad de refinanciación. |
| e. Venta forzosa frente a mantenimiento del activo |
| f. Recomendación final de refinanciar, vender o conservar la residencia |
| PARTE QUINTA. |
| CHECKLISTS Y FORMULARIOS DE FINANCIACIÓN DE RESIDENCIAS DE ESTUDIANTES (PBSA). |
| Capítulo 14: Checklists de viabilidad, adquisición y estructuración financiera de residencias de estudiantes (PBSA) |
| 1. Checklist de viabilidad comercial y bancaria de un proyecto PBSA. |
| Sección 1. Datos generales del proyecto y responsables |
| Sección 2. Demanda potencial y capacidad de captación |
| Sección 3. Inventario competitivo y demanda no atendida |
| Sección 4. Modelo comercial y de ingresos |
| Sección 5. Due diligence económica y operativa del gestor |
| Sección 6. Dictamen preliminar de bancabilidad |
| 2. Checklist de adquisición y financiación del suelo o inmueble. |
| Sección 1. Situación jurídica del inmueble |
| Sección 2. Viabilidad urbanística y autorizaciones |
| Sección 3. Riesgos técnicos y constructivos |
| Sección 4. Inventario económico de adquisición y desarrollo |
| Sección 5. Valoración residual del suelo |
| Sección 6. Dictamen de inversión inmobiliaria |
| 3. Checklist del presupuesto completo del desarrollo PBSA. |
| Sección 1. Presupuesto de adquisición y situación del terreno |
| Sección 2. Costes de ejecución y servicios técnicos |
| Sección 3. FF&E y preparación tecnológica |
| Sección 4. Reserva de desviaciones y control del coste a terminación |
| Sección 5. Coste bancario y capitalización financiera |
| Sección 6. Control general de inversión y fuentes |
| 4. Checklist de estructura de capital y apalancamiento. |
| Sección 1. Capital comprometido y disponibilidad |
| Sección 2. Loan to Cost y costes elegibles |
| Sección 3. Valoración y nivel de apalancamiento |
| Sección 4. Comparación de instrumentos de capital |
| Sección 5. Capacidad de cobertura y resistencia |
| Sección 6. Decisión de estructura de capital |
| 5. Checklist de documentación para solicitar financiación. |
| Sección 1. Identificación y capacidad jurídica del prestatario |
| Sección 2. Expediente inmobiliario y de construcción |
| Sección 3. Contratos esenciales del proyecto |
| Sección 4. Información financiera para el prestamista |
| Sección 5. Justificación económica de los ingresos |
| Sección 6. Registro de entrega y control documental |
| 6. Checklist para el comité de inversión y el comité de riesgos. |
| Sección 1. Ficha ejecutiva para decisión |
| Sección 2. Matriz de riesgos de inversión |
| Sección 3. Indicadores principales de decisión |
| Sección 4. Sensibilidades de mercado y financiación |
| Sección 5. Condiciones precedentes y actuaciones correctoras |
| Sección 6. Resolución formal del comité de inversiones |
| Capítulo 15: Checklists de cierre financiero, construcción, preapertura, ramp-up y cumplimiento de covenants PBSA |
| 1. Checklist de negociación y cierre del préstamo. |
| Sección 1. Identificación y condiciones principales de la oferta |
| Sección 2. Condiciones económicas de la financiación |
| Sección 3. Calendario financiero y vencimientos |
| Sección 4. Paquete de garantías y compromisos contractuales |
| Sección 5. Condiciones necesarias antes del cierre |
| Sección 6. Resolución de autorización interna |
| 2. Checklist de condiciones precedentes y primera disposición. |
| Sección 1. Situación administrativa de la primera disposición |
| Sección 2. Contratación necesaria para iniciar la financiación |
| Sección 3. Capital propio desembolsado y recursos comprometidos |
| Sección 4. Perfeccionamiento y eficacia del paquete de garantías |
| Sección 5. Certificaciones necesarias para el desembolso |
| Sección 6. Orden de disposición inicial |
| 3. Checklist de cada drawdown de construcción. |
| Sección 1. Identificación y validación de la certificación |
| Sección 2. Justificación documental de la disposición |
| Sección 3. Seguimiento de calendario y avance |
| Sección 4. Conciliación de fuentes, aplicaciones y coste restante |
| Sección 5. Estado de contingencias y riesgos pendientes |
| Sección 6. Resolución del drawdown |
| 4. Checklist de terminación y preapertura PBSA. |
| Sección 1. Terminación técnica y entrega del edificio |
| Sección 2. Habilitación administrativa para iniciar la actividad |
| Sección 3. Preparación operativa y tecnológica |
| Sección 4. Disponibilidad del gestor de la residencia |
| Sección 5. Comercialización anticipada y calidad de ingresos |
| Sección 6. Informe de liquidez y autorización operativa |
| 5. Checklist de seguimiento del ramp-up. |
| Sección 1. Seguimiento de utilización comercial |
| Sección 2. Calidad del ingreso y evolución de cobros |
| Sección 3. Seguimiento de costes de explotación |
| Sección 4. Resultado operativo y cobertura de deuda |
| Sección 5. Liquidez y fuentes de protección |
| Sección 6. Informe operativo de desviaciones y recuperación |
| 6. Checklist de covenants, garantías y alertas financieras. |
| Sección 1. Certificación de coberturas financieras |
| Sección 2. Apalancamiento y valoración de la garantía |
| Sección 3. Protección de liquidez y control de efectivo |
| Sección 4. Restricciones de caja y amortización extraordinaria |
| Sección 5. Subsanación contractual y medidas correctoras |
| Sección 6. Certificado financiero y plan de seguimiento |
| Capítulo 16: Formularios financieros listos para usar. Modelo de deuda PBSA, LTC, LTV, drawdowns, intereses, DSCR e ICR |
| 1. Formularios de presupuesto e inversión inicial. |
| Sección 1. Presupuesto económico consolidado |
| Sección 2. Indicadores unitarios de inversión |
| Sección 3. Conciliación financiera del proyecto |
| Sección 4. Compromisos societarios y calendario de equity |
| Sección 5. Recursos destinados a riesgos y necesidades de liquidez |
| Sección 6. Base elegible para el cálculo de financiación |
| 2. Formularios de dimensionamiento del préstamo. |
| Sección 1. Loan to Cost |
| Sección 2. Loan to Value |
| Sección 3. Comparación de límites simultáneos |
| Sección 4. Comparación de instrumentos financieros |
| Sección 5. Capital necesario ante cambios de apalancamiento |
| Sección 6. Decisión financiera documentada |
| 3. Formularios de disposiciones e intereses de construcción. |
| Sección 1. Solicitud de disposición número |
| Sección 2. Informe del supervisor técnico |
| Sección 3. Programa completo de 24 drawdowns |
| Sección 4. Cálculo financiero del periodo de construcción |
| Sección 5. Revisión al finalizar el mes |
| Sección 6. Certificado de suficiencia de fondos |
| 4. Formularios de ingresos, explotación y NOI. |
| Sección 1. Inventario comercial y tarifas |
| Sección 2. Primer curso académico: septiembre de 2029 a agosto de |
| Sección 3. Conciliación comercial del primer curso |
| Sección 4. Presupuesto de explotación estabilizada |
| Sección 5. Evolución de resultados durante ramp-up |
| Sección 6. Reconciliación del resultado operativo |
| 5. Formularios de servicio de deuda y covenants. |
| Sección 1. Debt Service Coverage Ratio |
| Sección 2. Interest Coverage Ratio |
| Sección 3. Relación entre NOI y deuda pendiente |
| Sección 4. Certificado anual del primer curso |
| Sección 5. Aplicación del excedente de caja |
| Sección 6. Informe de incumplimiento y equity cure |
| 6. Formularios de tesorería y escenarios financieros. |
| Sección 1. Fuentes y aplicaciones mensuales |
| Sección 2. Utilización de los recursos destinados al lanzamiento |
| Sección 3. Presupuesto mensual de caja del primer curso |
| Sección 4. Pruebas de resistencia estabilizadas |
| Sección 5. Necesidades de aportación y corrección de apalancamiento |
| Sección 6. Informe de situación y decisión financiera |
| Capítulo 17: Formularios contractuales y de gestión financiera PBSA. Term sheets, garantías, reporting, refinanciación y cancelación |
| 1. Formularios de solicitud y negociación de financiación |
| Sección 1. Comunicación formal al potencial financiador |
| Sección 2. Resumen ejecutivo para financiadores |
| Sección 3. Propuesta de términos económicos y contractuales |
| Sección 4. Comparación económica y financiera de propuestas |
| Sección 5. Registro de cuestiones pendientes |
| Sección 6. Decisión del comité financiero |
| 2. Formularios de garantías y compromisos financieros. |
| Sección 1. Inventario contractual de garantías |
| Sección 2. Compromiso de equity de los socios |
| Sección 3. Compromiso de aportaciones para terminación |
| Sección 4. Seguimiento de garantías constructivas |
| Sección 5. Calendario contractual de reporting |
| Sección 6. Registro de garantías vivas |
| 3. Formularios de información y seguimiento bancario. |
| Sección 1. Informe de supervisión bancaria del mes |
| Sección 2. Informe del primer trimestre operativo |
| Sección 3. Registro comercial previo a apertura |
| Sección 4. Comparación del primer curso |
| Sección 5. Certificado anual del primer curso |
| Sección 6. Registro de desviaciones del primer curso |
| 4. Formularios de incumplimientos y subsanaciones. |
| Sección 1. Notificación formal al prestamista |
| Sección 2. Petición de dispensa contractual |
| Sección 3. Notificación de aportación correctora |
| Sección 4. Aplicación del cash sweep del segundo curso |
| Sección 5. Programa económico de estabilización |
| Sección 6. Documento de modificación o amendment |
| 5. Formularios de refinanciación y valoración bancaria. |
| Sección 1. Comunicación al nuevo financiador |
| Sección 2. Información operativa acreditable |
| Sección 3. Valoración por capitalización y capacidad de deuda |
| Sección 4. Comparación económica de financiación permanente |
| Sección 5. Fuentes y aplicaciones de la refinanciación |
| Sección 6. Aprobación de la refinanciación |
| 6. Formularios de venta, cancelación de deuda y salida. |
| Sección 1. Expediente del vendedor |
| Sección 2. Liquidación de la financiación permanente |
| Sección 3. Comunicación al prestamista |
| Sección 4. Control de cancelación jurídica |
| Sección 5. Liquidación económica y reparto entre socios |
| Sección 6. Resultado integral del equity |
| PARTE SEXTA. |
| PRÁCTICA DE FINANCIACIÓN DE RESIDENCIAS DE ESTUDIANTES (PBSA). |
| Capítulo 18: Caso práctico ficticio de financiación del desarrollo de una residencia PBSA. Proyecto Brisa del Cedral en Valdebruma |
| 1. Presentación de una operación ficticia de financiación del desarrollo PBSA. |
| a. Identificación de los participantes en la operación. |
| b. Descripción del desarrollo residencial ficticio. |
| c. Características económicas y operativas del proyecto de 520 camas. |
| d. Importe ficticio del préstamo de construcción y aportación de equity. |
| e. Contexto de una actuación ficticia de usos complementarios. |
| f. Delimitación de los supuestos y del alcance de las conclusiones. |
| 2. Elaboración del presupuesto completo del desarrollo ficticio. |
| a. Determinación del coste del suelo imputable al proyecto. |
| b. Presupuesto ficticio de construcción e instalaciones. |
| c. Estimación ficticia de mobiliario y equipamiento. |
| d. Honorarios, preapertura y contingencias. |
| e. Cálculo ilustrativo de intereses capitalizados. |
| f. Determinación del coste total y del coste por cama. |
| 3. Dimensionamiento del préstamo de construcción ficticio. |
| a. Cálculo del LTC bajo hipótesis explícitas. |
| b. Estimación del valor final estabilizado. |
| c. Cálculo del LTV. |
| d. Determinación de las aportaciones de capital. |
| e. Calendario simulado de disposición de fondos. |
| f. Compatibilidad entre deuda y necesidades del proyecto. |
| 4. Control financiero durante la construcción simulada. |
| a. Programa mensual de drawdowns y autorización. |
| b. Cálculo de intereses del periodo y control de capitalización. |
| c. Seguimiento de costes y contingencias. |
| d. Simulación de retraso de tres meses. |
| e. Simulación de incremento de costes del 10 %. |
| f. Necesidades de completion support y decisión del financiador. |
| 5. Apertura y estabilización de la residencia ficticia. |
| a. Rentas por cama y segmentación. |
| b. Escenarios de preleasing. |
| c. Ocupación del primer y segundo curso. |
| d. Presupuesto operativo y cálculo del NOI. |
| e. DSCR y capacidad de refinanciación. |
| f. Valoración estabilizada con distintas yields. |
| 6. Conclusiones profesionales del caso ficticio. |
| a. Riesgos financieros de un gran desarrollo PBSA |
| b. Relevancia del promotor y del operador ficticios. |
| c. Importancia de la coordinación con el curso académico. |
| d. Efecto del apalancamiento en la rentabilidad. |
| e. Límites de las hipótesis y datos no observables. |
| f. Lecciones aplicables a desarrollos profesionales. |
| Capítulo 19: Caso práctico ficticio de financiación de una residencia PBSA en un mercado latinoamericano imaginario. Suelo, moneda local, construcción y ramp-up |
| 1. Planteamiento de un proyecto hipotético de residencia de estudiantes |
| a. Selección de una ciudad universitaria completamente ficticia. |
| b. Proyecto simulado de una residencia de 450 camas. |
| c. Estudio ficticio de demanda y oferta de alojamiento. |
| d. Definición de rentas en pesos cartemalenses. |
| e. Presupuesto ficticio de desarrollo y calendario. |
| f. Objetivos del promotor, inversor y operador. |
| 2. Financiación del suelo y del desarrollo ficticio. |
| a. Determinación del precio máximo de compra. |
| b. Simulación de financiación del suelo. |
| c. Presupuesto de construcción y contingencias. |
| d. Estructura de equity y deuda senior. |
| e. Comparación de financiación local e internacional. |
| f. Calendario de necesidades de fondos. |
| 3. Modelización ficticia de riesgos monetarios y financieros. |
| a. Hipótesis de tipos de interés en moneda local. |
| b. Simulación de préstamo denominado en dólares. |
| c. Análisis de depreciación de la moneda ficticia. |
| d. Efecto simulado de inflación sobre rentas y gastos. |
| e. Comparación de DSCR en distintas monedas. |
| f. Selección de la estructura financiera más resistente. |
| 4. Financiación de la preapertura y del ramp-up. |
| a. Presupuesto de lanzamiento comercial. |
| b. Proyección de reservas anticipadas. |
| c. Ocupación del primer curso académico. |
| d. Estimación de ingresos y NOI. |
| e. Necesidades de liquidez en la estabilización. |
| f. Dimensionamiento de reservas y financiación de estabilización. |
| 5. Simulación de escenarios adversos. |
| a. Sobrecoste de construcción del 15 %. |
| b. Retraso en la apertura. |
| c. Ocupación un 20 % inferior a la prevista. |
| d. Incremento del tipo de interés. |
| e. Incumplimiento del DSCR y derechos de subsanación. |
| f. Aportaciones de capital y renegociación del préstamo. |
| 6. Resolución financiera del caso ficticio y aplicación metodológica. |
| a. Comparación de resultados financieros. |
| b. Rentabilidad del equity bajo distintos escenarios. |
| c. Selección del instrumento de deuda. |
| d. Decisión de refinanciación o mantenimiento. |
| e. Aplicación metodológica a otros mercados con adaptación normativa. |
| f. Conclusiones y errores financieros que deben evitarse |
| Capítulo 20: Caso práctico ficticio de financiación de una cartera de ocho residencias PBSA. Plataforma Alba Norte y préstamo sindicado de 125.000.000 € |
| 1. Presentación de una operación ficticia de financiación institucional. |
| a. Identificación de la plataforma y del inversor. |
| b. Participación del banco coordinador ficticio y otros acreedores. |
| c. Préstamo simulado por 125.000.000 €. |
| d. Ocho activos y diversificación inmobiliaria. |
| e. Tamaño y características económicas de la cartera. |
| f. Alcance de los datos y de la simulación. |
| 2. Estructura de una financiación ficticia de cartera PBSA. |
| a. Diferencias respecto de la financiación de un activo individual. |
| b. Agregación de los ingresos de varias residencias. |
| c. Diversificación de riesgos por localidades ficticias. |
| d. Función del operador común. |
| e. Funciones del agente financiero y de garantías. |
| f. Estructuración hipotética del préstamo club. |
| 3. Simulación de valoración y capacidad de endeudamiento. |
| a. Construcción de un modelo de ingresos por activo. |
| b. Estimación ficticia de gastos y NOI por inmueble. |
| c. Valoración individual de cada residencia |
| d. Valoración conjunta de la cartera. |
| e. Simulación de LTV, DSCR y debt yield. |
| f. Efecto de activos de diferente calidad. |
| 4. Financiación sostenible y seguimiento ambiental ficticio. |
| a. Características ambientales inventadas de la cartera. |
| b. Relevancia de certificaciones de sostenibilidad. |
| c. Estructura hipotética de financiación verde. |
| d. Simulación de indicadores ambientales de seguimiento. |
| e. Efecto contractual del incumplimiento de compromisos ESG. |
| f. Comparación pedagógica de financiación ordinaria y sostenible. |
| 5. Simulación de refinanciación y venta parcial de la cartera. |
| a. Nueva valoración después de mejoras operativas. |
| b. Posible incremento de capacidad de deuda. |
| c. Amortización anticipada y liberación de garantías. |
| d. Venta ficticia de una residencia de la cartera. |
| e. Revisión de ratios de los siete activos restantes. |
| f. Cálculo de liquidez disponible para el inversor. |
| 6. Lecciones del caso ficticio de financiación institucional. |
| a. Ventajas de la escala de cartera. |
| b. Riesgo de concentración en un único operador. |
| c. Importancia de la diversificación territorial. |
| d. Papel de la sostenibilidad y de la financiación verde. |
| e. Diferencias entre financiar desarrollo y activos estabilizados. |
| f. Aplicabilidad a plataformas PBSA de distintos mercados. |
| Capítulo 21: Casos prácticos ficticios de decisión financiera PBSA. Covenants, cash sweep, refinanciación, venta y recuperación de capital |
| 1. Caso práctico de elección entre deuda senior y mezzanine. |
| a. Presentación de una inversión PBSA con distintas alternativas de capital. |
| b. Cálculo de financiación senior disponible. |
| c. Incorporación de deuda mezzanine. |
| d. Comparación de intereses y costes financieros totales. |
| e. Cálculo de rentabilidad y riesgo del equity. |
| f. Decisión justificada sobre la estructura de financiación. |
| 2. Caso práctico de incumplimiento del DSCR durante el ramp-up. |
| a. Proyección inicial de ocupación y NOI. |
| b. Escenario operativo con ingresos inferiores a los previstos. |
| c. Cálculo del DSCR incumplido. |
| d. Restricciones de distribución y cash sweep. |
| e. Simulación de equity cure. |
| f. Subsanación, renegociación y capital adicional. |
| 3. Caso práctico de sobrecoste de obra y agotamiento de contingencias. |
| a. Proyecto con presupuesto de construcción cerrado. |
| b. Aparición de costes extraordinarios. |
| c. Incremento del coste financiero capitalizado. |
| d. Agotamiento de contingencias y fondos disponibles. |
| e. Aplicación de garantías de terminación y completion support. |
| f. Decisión de ampliar capital, reducir alcance o reestructurar financiación. |
| 4. Caso práctico de refinanciación de una residencia estabilizada. |
| a. Cálculo del NOI estabilizado. |
| b. Valoración bancaria mediante distintas yields. |
| c. Determinación de deuda máxima por LTV. |
| d. Deuda máxima por DSCR, ICR y debt yield. |
| e. Comparación de condiciones y costes de refinanciación. |
| f. Equity liberado y rentabilidad después de refinanciar |
| 5. Caso práctico de venta y cancelación anticipada del préstamo. |
| a. Determinación del precio de venta. |
| b. Cálculo de deuda pendiente. |
| c. Comisiones y gastos de cancelación. |
| d. Liquidación de garantías y cuentas restringidas. |
| e. Distribución del importe neto entre inversores. |
| f. Rentabilidad total, TIR y múltiplo del capital. |
| 6. Caso práctico final integrado: financiar, refinanciar, vender o mantener |
| a. Presentación de cuatro alternativas estratégicas de inversión. |
| b. Comparación de riesgos financieros y operativos. |
| c. Proyección de flujos de caja a distintos horizontes. |
| d. Simulación de tipos de interés, ocupación y yields. |
| e. Elaboración del informe del comité de inversiones. |
| f. Resolución razonada y selección de la estrategia financiera. |